الكاتب: A

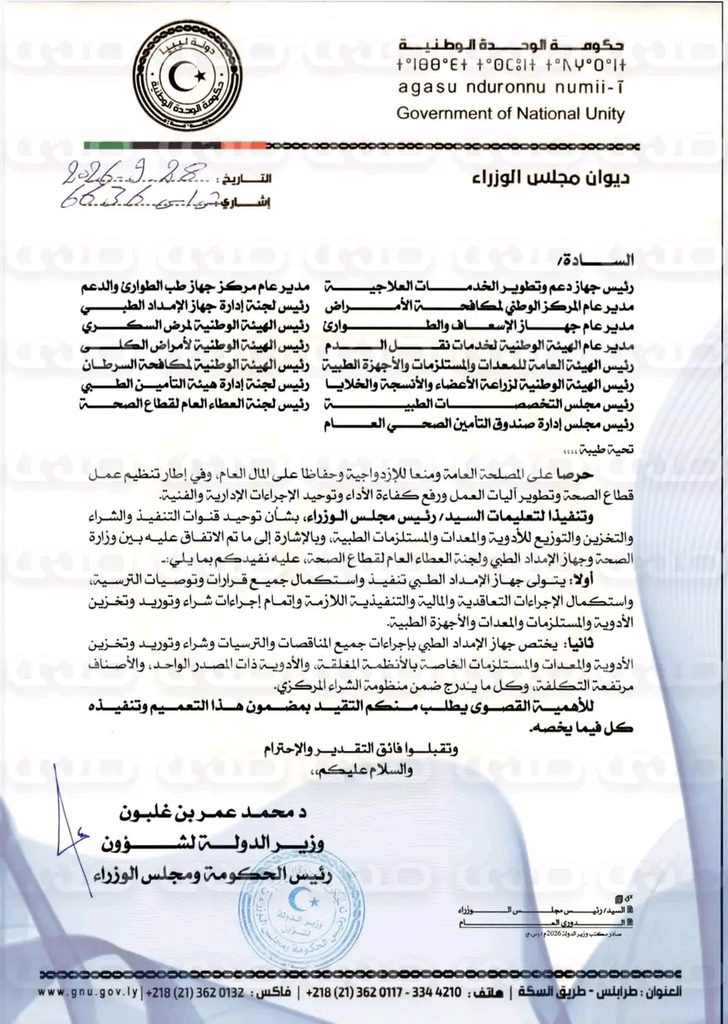
خاص.. رئيس حكومة الوحدة يوجه بتوحيد قنوات شراء وتوريد وتخزين الأدوية والمستلزمات الطبية

الدبيبة يوجه جهاز الإمداد الطبي بتنفيذ واستكمال جميع قرارات وتوصيات الترسية والإجراءات التعاقدية والمالية اللازمة، وإتمام عمليات شراء وتوريد وتخزين الأدوية والمستلزمات والمعدات والأجهزة الطبية.

التوجيه يشمل إسناد جميع إجراءات المناقصات والممارسات وشراء وتوريد وتخزين الأدوية والمعدات والمستلزمات الخاصة بالأنظمة المغلقة، والأدوية ذات المصدر الواحد، والأصناف مرتفعة التكلفة، وما يُدرج ضمن منظومة الشراء المركزي إلى جهاز الإمداد الطبي.

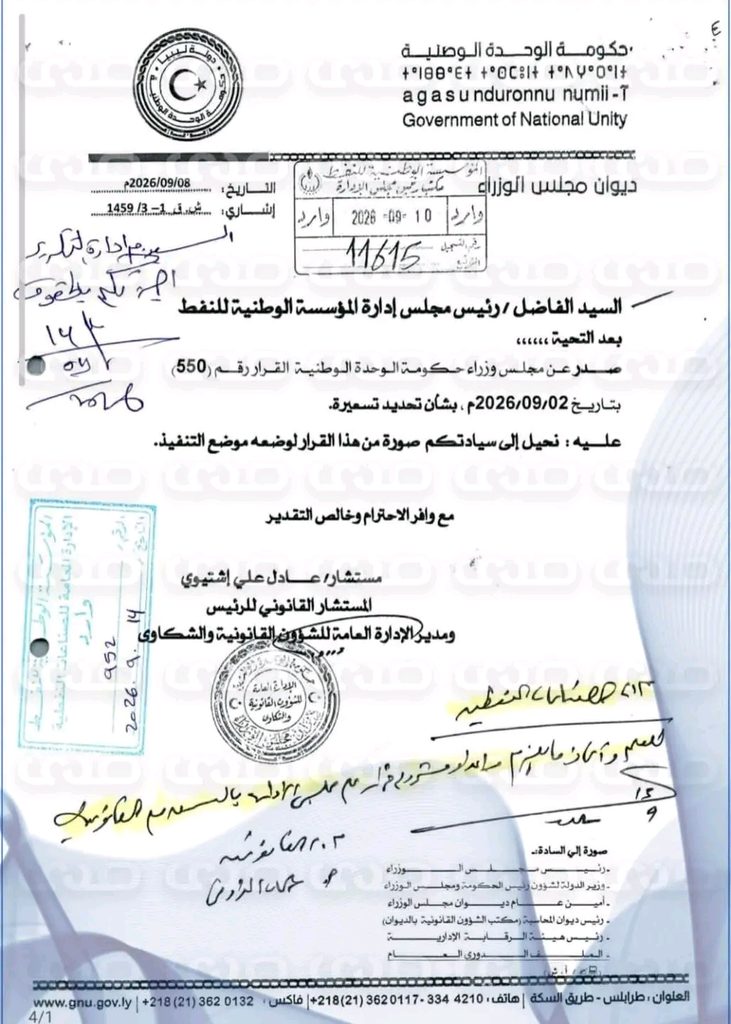
محكمة باريس تُبقي الحجز على أصول للمؤسسة الوطنية للنفط في قضية الخرافي

قال المحامي “خالد الزايدي” إن محكمة باريس الابتدائية، تبقي حكم صادر بتاريخ 10 سبتمبر 2026، على الحجز المفروض من شركة محمد عبدالمحسن الخرافي وأولاده على أصول تعود إلى المؤسسة الوطنية للنفط، رافضةً طلب جهة ليبية رفع الحجز، وذلك في إطار إجراءات تنفيذ حكم التحكيم الصادر عام 2013، الذي تبلغ قيمته الأصلية نحو 935 مليون دولار وتجاوزت المطالبة مليار دولار مع احتساب الفوائد.

وأضاف أن الحكم أكتسبت أهمية لارتباطه بمسألة تنفيذ أحكام التحكيم على أصول المؤسسة الوطنية للنفط، وما يثيره ذلك من مسائل قانونية تتعلق بمدى اعتبار المؤسسة كيانًا تابعًا للدولة أو امتدادًا لها لأغراض التنفيذ، وطبيعة الأصول المحجوزة، ونطاق الحصانة من التنفيذ وفق القانون الفرنسي، إضافة إلى التمييز بين الحصانة من التنفيذ وقواعد العقوبات أو تجميد الأصول.

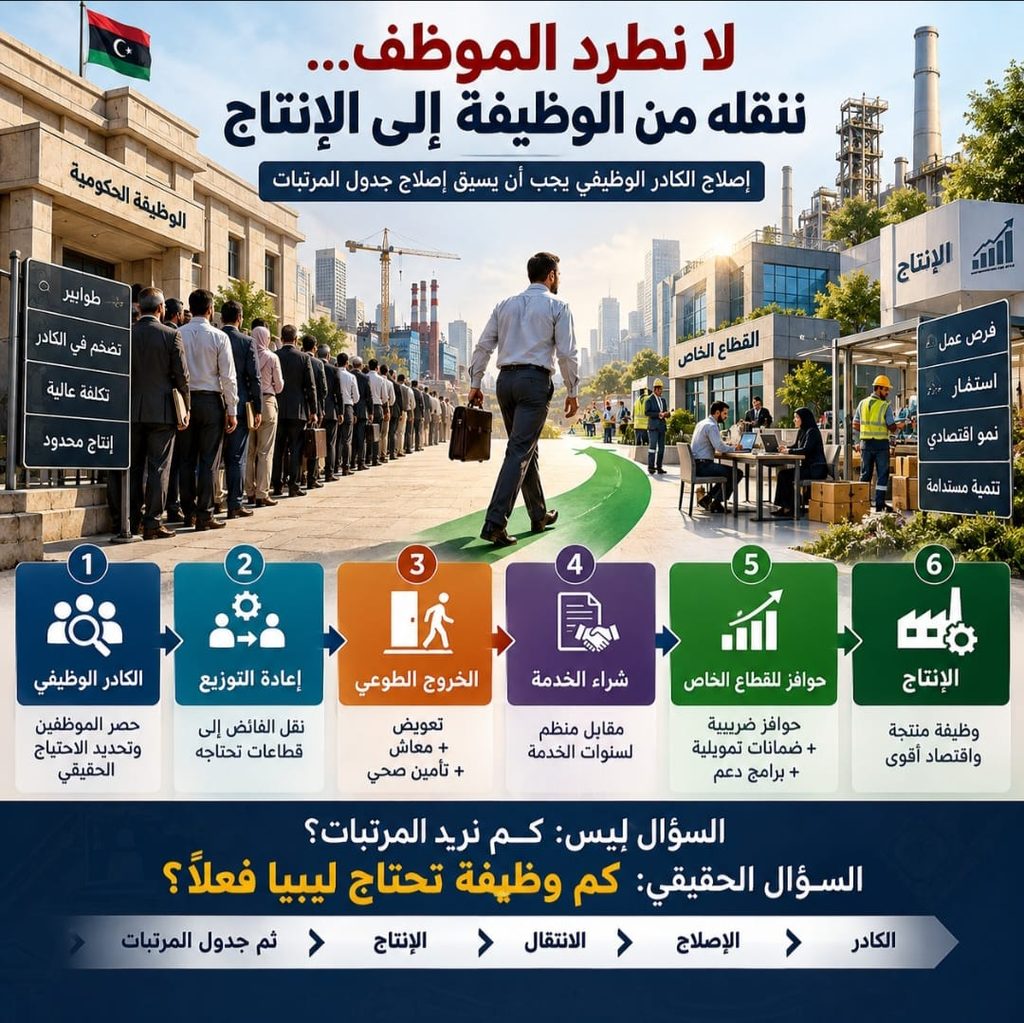
“البوري”: الإصلاح الناجح لا يترك الموظف في الشارع بل ينقله من وظيفة غير منتجة إلى وظيفة منتجة

كتب: الخبير المصرفي “نعمان البوري” مقالاً نريد جدول مرتبات موحد؟ ممتاز لكن الترتيب يجب أن يكون:

الكادر أولًا → إعادة الهيكلة → إعادة توزيع الفائض → التقاعد والخروج الطوعي → وقف التوظيف العشوائي → ثم جدول المرتبات.

وحتى لا يتحول الإصلاح إلى أزمة اجتماعية، يمكن بناء برنامج خروج وانتقال اقتصادي:

🔹 شراء الخدمة:
من يرغب في مغادرة الوظيفة العامة يحصل على مقابل مالي محسوب مقابل سنوات خدمته، وفق ضوابط واضحة، بدل أن يفقد مصدر دخله فجأة.

🔹 الخروج الطوعي بحوافز حقيقية:
ليس مجرد «استقل واذهب». بل حزمة انتقالية تشمل، حسب الحالة، تعويضًا ماليًا، معاشًا تقاعديًا، واستمرار التأمين الصحي لفترة محددة.

🔹 إعادة التأهيل وإعادة التوزيع:
الموظف الذي تحتاجه مؤسسة أخرى يُنقل إليها بدل الاستغناء عنه.

🔹 شراكة مع القطاع الخاص:
من يستقطب موظفين خارجين من الجهاز الحكومي يمكن أن يحصل على حوافز ضريبية وضمانات تمويلية، خصوصًا للمشروعات التي تخلق وظائف مستدامة.

🔹 تمويل الانتقال إلى الإنتاج:
توفير التمويل والتدريب لمن يريد تحويل خبرته إلى مشروع خاص بدل البقاء معتمدًا على المرتب الحكومي.

لكن هناك نقطة غالبًا ما يتم تجاهلها:

الموظف لا يكلف الدولة راتبه فقط.

تكلفة الـ Headcount الحقيقية تشمل الراتب، والتأمينات والمزايا، والمكاتب، والتجهيزات، والكهرباء، والإدارة، والتدريب وغيرها.

وبالتالي، قد تصل التكلفة الفعلية للموظف إلى 2.7–3 أضعاف راتبه المباشر.

أي أن موظفًا راتبه 2,000 دينار قد تصل تكلفته الفعلية على الدولة إلى نحو 5,400–6,000 دينار شهريًا.

وهنا تصبح قضية تضخم الكادر أخطر بكثير مما تبدو عليه في كشف المرتبات.

ثم نصل إلى الهدف:

دولة بعدد موظفين تحتاجهم فعلًا، ورواتب عادلة للوظائف الحقيقية، وقطاع خاص يستوعب جزءًا من العمالة.

لأن المشكلة ليست فقط:

كم ندفع للموظف؟

بل:

كم موظفًا ندفع له أصلًا؟ وكم يكلفنا فعليًا؟

كل وظيفة حكومية غير ضرورية تعني إنفاقًا عامًا إضافيًا.

والإنفاق الزائد يضغط على الموازنة، ويزيد العجز، ويخلق ضغوطًا على التمويل، ثم تظهر آثار ذلك في التضخم وسعر الصرف والقوة الشرائية للمواطن.

وإذا رفعنا المرتبات لتعويض التضخم الذي ساهم في خلقه تضخم الإنفاق، سندخل في دائرة لا تنتهي:

زيادة مرتبات → زيادة إنفاق → عجز → تضخم → تراجع القوة الشرائية → المطالبة بزيادة جديدة.

لذلك السؤال الحقيقي ليس:

«كم نزيد المرتبات؟»

بل:

«كم وظيفة تحتاج ليبيا فعلًا؟»

إصلاح الكادر الوظيفي يجب أن يسبق إصلاح جدول المرتبات.

والإصلاح الناجح لا يترك الموظف في الشارع…
بل ينقله من وظيفة غير منتجة إلى وظيفة منتجة

“الشلوي”: عندما يُغلق النفط.. من يدفع الثمن؟

كتب: الخبير النفطي والاقتصادي عبدالمنصف الشلوي مقالاً

يكثر الحديث في ليبيا عند كل إغلاق لحقل أو ميناء نفطي عن إعلان المؤسسة الوطنية للنفط (القوة القاهرة)، وكأن الأمر مجرد إجراء إداري أو سياسي.

الحقيقة أن المصطلح يحمل بعد قانوني وتجاري ومالي واقتصادي مهم، ويستخدم على نطاق واسع في عقود النفط والتجارة الدولية.

القوة القاهرة Force Majeure تعني بصورة مبسطة؛ وقوع حدث خارج السيطرة المعقوله للطرف المتعاقد، يجعل تنفيذ بعض التزاماته التعاقديه مستحيل أو متعذر بصورة جوهرية، وفي قطاع النفط قد يكون ذلك نتيجة إغلاق حقل أو خط أنابيب أو ميناء، أو اضطرابات أمنيه أو أعمال قسرية تمنع الإنتاج أو التصدير.

بالتالي؛ فإن إعلان المؤسسة الوطنية للنفط القوة القاهرة لا يعني أنها ترغب في إيقاف الإنتاج، بل يعني أن ظروف خارجه عن إرادتها أصبحت تحول دون الوفاء ببعض التزاماتها، خصوصاً تجاه المشترين والشركاء، والهدف القانوني والتجاري الأساسي هو حماية المؤسسة من بعض المطالبات والتعويضات الناتجة عن عدم تنفيذ التزامات أصبحت متعذرة بسبب ذلك الحدث، وفق شروط العقد والقانون واجب التطبيق.

هذا وقد مارست المؤسسة مثل هذا الإجراء في حالات سابقة، منها إعلان القوة القاهرة في حقل الشرارة في 7 يناير 2024 بعد إغلاقه من قبل محتجين وتوقف إمدادات الخام إلى ميناء الزاوية، كما سبق أن أعلنتها في الشرارة في أبريل 2022 عندما أدى الضغط على العاملين إلى توقف الإنتاج وتعذر تنفيذ الالتزامات التعاقدية.

القوة القاهرة ليست المشكلة.. بل نتيجة المشكلة.

المشكله الحقيقية تبدأ قبل إعلان القوة القاهرة عندما يتحول الحقل أو الميناء أو خط الأنابيب إلى وسيلة ضغط أو تفاوض.

في 15 سبتمبر 2026.. أعلنت المؤسسة أن إغلاق صمام خط الشحن الرئيسي الحمادة الزاوية أدى إلى توقف عمليات الإنتاج والتشغيل في حقول الحمادة والطهارة والمحطة NC5 وحذرت من أنها قد تضطر إلى إعلان القوة القاهرة إذا استمر الإغلاق أو امتد إلى حقول أخرى.

وفي الوقت نفسه، كان إنتاج ليبيا لا يزال في حدود 1.4 مليون برميل يومي وفق تصريحات المؤسسة الوطنية للنفط، رغم الإغلاقات والاضطرابات الأخيرة.

هنا تظهر المفارقة ليبيا تواجه هذه الاضطرابات في وقت يشهد فيه سوق النفط الدولي توترات كبيره وأسعار مرتفعة، فقد تجاوز خام برنت في منتصف سبتمبر 2026 مستوى 100 دولار للبرميل، بل وصل في 17 سبتمبر إلى نحو 104.82 دولار.

أي أن توقيت الإغلاق قد يحرم الدولة من الاستفادة من ظروف سعرية مواتية في السوق العالمية.

ماذا يعني إغلاق النفط للمواطن؟

قد يقول البعض (أغلقوا النفط، فنحن لم نحصل منه على شيء).

قد يكون هذا التعبير مفهوم باعتباره انعكاس لحالة الإحباط لدى المواطن، لكنه اقتصادياً يغفل حقيقية أساسية، في ليبيا لا يتوقف أثر النفط عند مؤسسة النفط بل ينتقل إلى معظم مفاصل الدولة والمجتمع.

فإغلاق النفط يعني.. بدرجات مختلفة:

1/ انخفاض الإيرادات العامة للدولة.
2/ انخفاض تدفق النقد الأجنبي.
3/ زيادة الضغط على الاحتياطيات وسوق الصرف.
4/ صعوبة تمويل المرتبات والدعم والخدمات العامة.
5/ ضغط إضافي على قدرة الدولة على تمويل الواردات.
6/ ارتفاع مخاطر زيادة أسعار السلع والخدمات.
7/ تأخير المشروعات والصيانة والاستثمارات النفطية.
8/ زيادة مخاطر الشركات والمستثمرين الأجانب.
9/ إضعاف ثقة المشترين الدوليين في انتظام الإمدادات الليبية.
10/ خسارة فرص بيعيه لا يمكن دائما تعويضها لاحقاً بالسعر نفسه.

والأمر أكثر حساسية في ليبيا لأن الاقتصاد ما زال شديد الاعتماد على النفط، ويؤكد صندوق النقد الدولي أن آفاق الاقتصاد الليبي تظل مهيمن عليها تطورات قطاع النفط، وأن الاعتماد الكبير على صادرات النفط وفاتورة الواردات يجعل الاقتصاد معرض بقوة للصدمات الداخليه والخارجية، كما أشار إلى أن اضطراب إنتاج النفط كان أحد أسباب ضعف الأداء الاقتصادي في 2024.

بل إن اعتماد الدولة على النفط يتقاطع مع ملف الكهرباء والوقود أيضاً، فقد قدر صندوق النقد الدولي إجمالي فاتورة دعم الطاقة في ليبيا بنحو 17 مليار دولار في 2024، أي نحو 35% من الناتج المحلي، مع استمرار اعتماد ليبيا الكبير على واردات الوقود رغم كونها دولة منتجة للنفط.

الإغلاق لا يضر الدولة فقط، بل يضر قيمة النفط نفسه.

هناك جانب آخر أقل وضوح للمواطن.

المشتري الدولي لا يشتري النفط الليبي على أساس الجودة والسعر فقط وإنما يهتم أيضاً بمدى انتظام الإمدادات والقدرة على الوفاء بالعقود.

وتكرار الإغلاقات يجعل ليبيا أمام مخاطر تتجاوز خسارة براميل الإنتاج المؤقتة، إلى زيادة علاوة المخاطر وتراجع الثقة التجارية وتعقيد التعاقدات المستقبلية وربما ارتفاع تكلفة التمويل والاستثمار في القطاع.

لذلك فإن تحييد النفط عن الصراعات ليس مطلب سياسي فقط، بل هو مصلحة اقتصادية وتجارية وطنية.

ماذا عن المؤسسة الوطنية للنفط؟

من الإنصاف هنا التفريق بين إدارة القطاع النفطي وبين الظروف التي تُفرض عليه من خارجة.

فالمؤسسة مسؤولة عن الإنتاج والتشغيل والصيانة والتصدير والتسويق وإدارة العلاقات والعقود النفطية، لكنها لا تستطيع بمفردها منع إغلاق حقل بالقوة أو حماية خط أنابيب من كل تدخل أو معالجة الانقسام السياسي والأمني الذي يحيط بالقطاع.

مع ذلك، فإن المحافظة على إنتاج يقارب 1.4 مليون برميل يومي في ظل بيئة سياسية وأمنية ومالية معقدة ومع تكرار محاولات الإغلاق تعكس قدرة تشغيلية ومهنية لا ينبغي تجاهلها.

الخلاصة..

إعلان القوة القاهرة ليس إعلان عن رغبة المؤسسة في إيقاف النفط وإنما هو في الأساس أداة قانونية وتجارية لحماية الالتزامات والعقود عندما يصبح تنفيذها متعذر بسبب أحداث خارجة عن السيطرة.

أما إغلاق النفط نفسه، ففي الحالة الليبية لا يوقف تدفق الخام فقط، بل يضغط على الإيرادات العامة والنقد الأجنبي والواردات والمرتبات والخدمات والاستثمار، والثقة الدولية.

لهذا فإن السؤال الذي ينبغي أن يطرح ليس فقط،(ماذا استفاد المواطن من النفط؟) .. وهو سؤال مشروع تماماً، وإنما أيضاً:

هل معالجة أوجه القصور في إدارة عائدات النفط تكون بإيقاف المصدر الذي يمول الدولة، أم بإصلاح إدارة الإيرادات والإنفاق وتنويع الاقتصاد وتعزيز المؤسسات، مع إبقاء الإنتاج والتصدير بعيد عن الصراع؟

فالنفط ثروة ناضبة، نعم؛ لكن في المرحلة الراهنة لا تزال تمثل العمود الفقري للاقتصاد الليبي، وحمايتها لا تعني الدفاع عن مؤسسة بعينها وإنما حماية مورد وطني تمس آثاره حياة كل مواطن.

من هنا، فإن استمرار المؤسسة الوطنية للنفط في المحافظة على الإنتاج والتشغيل والتصدير، رغم الانقسامات والاضطرابات ونقص التمويل وتعدد الضغوط، يستحق أن يقرأ في إطاره المهني الصحيح، مؤسسة يمكن نقدها ومساءلتها وتطويرها، لكنها تعمل في بيئة استثنائية وما زالت قادرة إلى حد بعيد على إبقاء شريان الاقتصاد الليبي مفتوحاً.

خاص.. المركزي يعتزم ضخ كميات من النقد الأجنبي خلال الأيام المقبلة لدعم استقرار سوق الصرف

مصادر بمصرف ليبيا المركزي تؤكد لصدى الاقتصادية بأن المصرف يعتزم خلال الأيام القادمة ضخ كميات من العملة الأجنبية دعماً لاستقرار سوق الصرف وتعزيز توفر النقد الأجنبي.

وتأتي هذه التحركات بالتزامن مع تحسّن عدد من المؤشرات الاقتصادية وإيرادات النفط، إلى جانب تفاهمات واتفاقيات مع عدد من الشركاء الاقتصاديين لدعم الاقتصاد الوطني.

وأكدت المصادر أن المصرف المركزي يولي أهمية للحفاظ على مستوى مناسب من الاحتياطيات من النقد الأجنبي بما يضمن استدامة الاستقرار النقدي والمالي، مع الحفاظ على مستويات محددة من العجز حتى نهاية العام.

حصري.. بالوثائق: تأجير محركات الأفريقية إلى الأجنحة بينما طائرات الأفريقية متوقفة وتحتاج إلى محركات

صرحت مصادر لصحيفة صدى الاقتصادية: بعد أن احتفت الصفحة الرسمية الناطقة باسم مجلس الإدارة بوصول محركات A320، وأعلنت أن الهدف هو تعزيز جاهزية الأسطول وإعادة الطائرات المتوقفة إلى التشغيل، نفاجأ اليوم بمراسلات ومسودة عقد تتضمن تأجير محركين CFM56-5B من الخطوط الجوية الأفريقية إلى شركة الأجنحة الليبية الخاصة والمنافسة!

تابعت المصادر: وفي الوقت نفسه، توجد عدة طائرات A320 للأفريقية خارج التشغيل وتحتاج إلى محركات، بينما تبحث الإدارة تأجير محركاتها لشركة منافسة.هل أصبحت الأولوية تشغيل طائرات المنافسين بينما طائرات الأفريقية رابضة على الأرض؟، والأخطر أن الشركة التي يُبحث تسليمها المحركات تعيش نزاعًا قانونيًا داخليًا حول من يملك حق تمثيلها والتوقيع باسمها، وقد وصلت إلى إدارة الأفريقية مراسلات رسمية تحذر تحديدًا من التعامل في صفقة إيجار المحركات مع أطراف تقول تلك المراسلات إنها غير مخولة قانونًا، وتؤكد الجهة المرسلة أنها لا تتحمل أي التزامات أو مسؤوليات قد تنشأ عن التعامل معهم.

وأضافت: والأغرب أن بين الشركتين أصلًا ملفًا قديمًا من إعارات قطع الغيار ومطالبات مالية بالملايين لم تُحسم منذ سنوات.السؤال :كيف تُسلَّم أصول حيوية لشركة منافسة بينما الملفات القديمة لم تُقفل؟، وكيف تُؤجَّر محركات تحتاجها طائرات الأفريقية نفسها؟ ومن قرر أن قيمة الإيجار، “إن تم تحصيلها،” أهم من إعادة طائرات الشركة إلى السماء واستعادة خطوطها وسوقها وإيراداتها؟ وهل تُدار الخطوط الجوية الأفريقية لإنقاذها! أم لإدارة مصالح الآخرين بأصولها؟

واختتمت المصادر تصريحها بالقول: نحمّل وزارة المواصلات والشركة القابضة مسؤوليتهما التاريخية عما آلت إليه أمور شركتنا، ونكرر مطالبتنا للنائب العام وديوان المحاسبة وهيئة الرقابة الإدارية بالتدخل العاجل ووقف أي إجراء نهائي لتأجير هذين المحركين إلى حين التحقق من حاجة أسطول الأفريقية إليهما أولًا، ومراجعة جدوى الصفقة، والتأكد من الصفة القانونية للطرف الآخر، وحسم ملفات قطع الغيار والمطالبات السابقة بين الشركتين.

“الحضيري”: ليبيا تبحث مع شركات عالمية زيادة إنتاج النفط والغاز

كتب: خبير قانوني في مجال النفط عثمان الحضيري مقالا

هل يمكنها ذلك في هذه الظروف السياسية والاقتصادية والأمنية؟ والوضع الدولي المتأزم؟ وهل تعتبر ليبيا بيئة خصبة للاستثمار النفطي برا وبحرا؟ وما المطلوب لجذب مستثمرين كبار؟ رغم الجولات السابقة والتى عرضت فيها العديد من القطع الاستكشافية مع قلة الشركات التى قدمت عروضها، والابتعاد الفعلي للشركات الكبرى عن الاستثمار! ما أسبابه يا ترى؟

نعم، يمكن لليبيا زيادة إنتاج النفط والغاز وجذب استثمارات كبيرة، حتى في الظروف الحالية، لكن هناك فرق مهم بين وجود فرص جيولوجية ممتازة وبين وجود بيئة استثمارية آمنة وقابلة للتمويل، وهنا تحديدًا تكمن المشكلة الليبية.

واللافت أن التطورات الأخيرة تؤكد أن الصورة ليست «هروبًا كاملًا للشركات الكبرى»، ففي فبراير 2026 منحت المؤسسة الوطنية للنفط تراخيص في أول جولة منذ 2007 لشركات وتحالفات تضم Chevron وEni وQatarEnergy وRepsol وغيرها، لكن من أصل 20 قطعة معروضة فاز المستثمرون بخمس فقط.

في جملة واحدة ، ليبيا جذابة جدًا جيولوجيًا واقتصاديًا، لكنها غير جذابة بما يكفي سياسيًا ومؤسسيًا وماليًا لكي تضخ الشركات الكبرى عشرات المليارات بسرعة، وهذا هو التناقض الليبي الأساسي.

  1. لماذا ليبيا مغرية أصلًا؟

من وجهة نظر شركة نفط عالمية، ليبيا لديها مجموعة نادرة من المزايا:

  • احتياطيات نفطية ضخمة.
  • نفط منخفض نسبيًا في تكلفة الاستخراج مقارنة بكثير من المناطق الجديدة.
  • قرب شديد من السوق الأوروبية.
  • وجود بنية تحتية نفطية قائمة: حقول، خطوط أنابيب، موانئ، مرافق معالجة وتصدير.
  • مساحات برية وبحرية ما زالت غير مستكشفة بصورة كافية.
  • فرص للاستثمار هائلة في حقول قائمة ، أي تطوير حقول ومنشآت موجودة بدل البدء من الصفر.
  • أكثر من 60 حقلًا مكتشفًا لم يدخل بعضها مرحلة التطوير، وفق تصريحات حديثة لرئيس مؤسسة النفط . كما تستهدف ليبيا رفع الإنتاج من نحو 1.4 مليون برميل يوميًا إلى مليوني برميل يوميًا بحلول 2030، مع احتياج استثماري قد يصل إلى نحو 40 مليار دولار.

إذاً المشكلة ليست نقص الفرص بل المشكلة من يضمن للمستثمر أن الفرصة ستبقى متاحة وآمنة ومربحة لمدة 20 أو 30 سنة؟ وهذا سؤال مختلف تمامًا.

  1. لماذا لا تندفع الشركات الكبرى إلى ليبيا؟
    هنا أعتقد أن قراءة نتائج الجولة الأخيرة مهمة جدًا.

لو كانت المشكلة فقط في «سوء شروط العقود»، لكان تعديل شروط العقود كافيًا ، لكن الواقع أكثر تعقيدًا.

الشركة العالمية عندما تستثمر ملياري أو خمسة مليارات دولار لا تنظر فقط إلى ، كم برميلًا سأنتج؟

بل تنظر إلى:
من يضمن لي أن هذا العقد سيظل نافذًا بعد خمس سنوات؟
من يحمي منشآتي؟ من يضمن تحويل أرباحي من يضمن عدم إغلاق الميناء؟ من يضمن عدم ظهور حكومة أخرى تطالب بالعقد؟ من يضمن عدم فرض ضريبة أو رسم جديد؟ من يضمن ألا تتحول منطقة الامتياز إلى منطقة صراع؟ ومن سيعوضني إذا توقف الإنتاج بسبب قوة قاهرة سياسية؟ وهنا تصبح ليبيا أكثر مخاطرة.

  1. المشكلة الليبية ليست «الأمن» وحده
    أحيانًا نختصر المشكلة في عبارة (الشركات تخاف من الوضع الأمني) وهذا صحيح، لكنه غير كافٍ.

هناك خمسة أنواع من المخاطر ، أولًا: المخاطر السياسية ؛-
وجود مؤسسات وسلطات متنافسة يجعل المستثمر يسأل: من هو الطرف السيادي الذي سيحمي العقد؟ وهذا مهم جدًا في النفط لأن الامتيازات تمتد لعقود.

ثانيًا: المخاطر الأمنية
حتى لو كان الحقل نفسه آمنًا، فإن:

  • خطوط الأنابيب
  • الطرق
  • المطارات
  • الموانئ
  • محطات الكهرباء
  • مناطق الخدمات
    كلها جزء من سلسلة الإنتاج.

وبالتالي لا يكفي أن تكون منصة الحفر آمنة ، يجب أن تكون السلسلة كلها آمنة.

ثالثًا: المخاطر المؤسسية
وهذه ربما أخطر من السلاح نفسه على المدى الطويل ، المستثمر يريد:
قضاء مستقل وقانون واضح وعقود مستقرة وتحكيم دولي ونظام ضريبي واضح و قدرة على تحويل الأموال.

إذا لم تتوفر هذه المنظومة، فإن الشركة او المستثمر يضع علاوة مخاطر كبيرة على المشروع.

وهذه العلاوة تعني ببساطة أن:
المشروع الذي يكون ممتازًا في النرويج قد يصبح متوسطًا في ليبيا.

  1. وهناك مشكلة أخرى لا تقل أهمية: تمويل الدولة نفسها و هذه نقطة أعتقد أنها شديدة الأهمية في الحالة الراهنه الليبية.

النموذج النفطي الليبي تاريخيًا يجعل الدولة والمؤسسة الوطنية للنفط شريكًا محوريًا، لكن ماذا يحدث عندما تكون الدولة نفسها تعاني من نقص التمويل أو الانقسام؟

في يناير 2026 نُقل عن رئيس مؤسسة النفط أن المؤسسة لم تحصل على ميزانية تشغيلية معتمدة خلال 2025، وهو ما يعكس مشكلة أكبر من مجرد تمويل مشروع نفطي واحد.

وهنا تظهر المفارقة، ليبيا تحتاج المستثمر الأجنبي لأنها لا تستطيع تمويل كل التطوير المطلوب، لكن المستثمر الأجنبي يحتاج إلى دولة قوية ومستقرة لكي يضع أمواله ، وهذا هو «الفخ» الذي يجب كسره.

  1. وهل البحر أفضل من البر؟ ليس بالضرورة.
    مثلا برًا ، ليبيا لديها فرص هائلة في أحواض مثل:
  • سرت
  • مرزق
  • غدامس
  • وغيرها.
    لكن البر مرتبط بشكل مباشر بالأمن المحلي وحماية المنشآت وخطوط النقل.

وبحرًا
هناك إمكانات مهمة جدًا في البحر المتوسط، وربما تكون استراتيجية خصوصًا في الغاز.

والجولة الأخيرة نفسها تضمنت مناطق بحرية؛ فقد حصل تحالف Eni وQatarEnergy على منطقة بحرية، كما حصل تحالف Repsol وMOL وTPOC على منطقة بحرية أخرى.
لكن Offshore يحتاج إلى:

رأس مال أكبر ، تكنولوجيا أكبر وأعقد وخدمات بحرية ، تأمين أعلى ، استقرار أطول.

لذلك لا أعتقد أن ليبيا تستطيع الاعتماد على فكرة:
«لدينا البحر، إذاً الشركات ستأتي.»
الشركات ستأتي عندما تصبح المعادلة الاقتصادية والسياسية و الأمنية مقنعة متناغمه بشكل دقيق

  1. هل الجولة الأخيرة كانت فشلًا؟

أنا لا أصفها بالفشل ، لكنني أيضًا لا أعتبرها نجاحًا كبيرًا بل هي أقرب إلى:
اختبار للسوق كشف حجم المشكلة.
إذا عرضت ليبيا 20 منطقة، ثم فاز المستثمرون بخمس فقط، فهذا يعني أن الشركات انتقائية جدًا.
وهذا منطقي فالشركة لا تريد أي قطعة بل تريد القطعة التي تحقق أفضل علاقة بين:

الاحتياطي المتوقع ، تكلفة التطوير ، سعر النفط ، شروط العقد ، المخاطر السياسية والأمنية.

والجولة الأخيرة جذبت أسماء ثقيلة بالفعل، منها Chevron وEni وQatarEnergy وRepsol، ولذلك من الخطأ القول إن الشركات الكبرى «ابتعدت تمامًا». لكن في المقابل، عدد القطع الفائزة مقارنة بالمعروض يقول شيئًا مهمًا جدًا عن مستوى المخاطرة.

  1. وهنا نصل إلى السؤال الأهم: ماذا يجب أن تفعل ليبيا؟
    في رأيي، خفض الضرائب أو تحسين شروط تقاسم الإنتاج وحده لن يحل المشكلة.
    ليبيا تحتاج إلى «صفقة استثمارية» متكاملة.
    وأقترح أن تكون على ستة محاور:
  2. حماية العقود
    يجب إصدار رسالة واضحة جدًا للمستثمر:
    العقد النفطي لا يتغير بتغير الحكومة ، شريطة ان يكون متفقا مع التشريعات والقوانين الليبيه ، لان العقد المبرم بشكل مخالف لا قيمة له امام التحكيم الدولي ، وهذه ربما أهم حوافز الاستثمار على الإطلاق.
  3. تحييد النفط عن الصراع السياسي
    يجب أن يكون هناك اتفاق ليبي واسع على أن:
    مؤسسة النفط مؤسسة فنيه تجارية تدار بكفاءات وطنية ، وليس أداة للصراع بين الحكومات والمناطق ، وهذا يتطلب ترتيبات حقيقية لتوزيع الإيرادات والرقابة عليها.
  4. ضمان التحكيم الدولي
    الشركة الكبرى تريد أن تعرف مسبقًا:
    إذا اختلفت مع مؤسسة النفط اين تذهب ؟؟ واذا الغيت وزارة النفط اين تشتكي ، وأين ستذهب إذا غابت الدولة ودواليبها لحماية حقوقها ، وجود آلية تحكيم دولي قوية ومستقلة يمكن أن يخفض علاوة المخاطر بصورة كبيرة.
  5. إصلاح النموذج المالي
    وهذه نقطة جوهرية ، إذا كانت الدولة غير قادرة على تمويل حصتها في المشاريع، ثم اشترط العقد عليها مساهمات وتمويلات لا تستطيع توفيرها، فإن المشروع يتعطل ويسبب اشكالاً كبيرا للمستثمر الذي قد اعتمد في تمويلاته على مصارف كبرى عالمية
    وهنا يمكن التفكير في:
  • شروط أكثر مرونة.
  • استرداد تكاليف واضح.
  • نماذج امتياز أو عقود إنتاج أكثر جاذبية في بعض المناطق.
  • مشاركة الدولة بنسب مختلفة حسب مستوى المخاطر.
  • حوافز أكبر للمناطق الحدودية أو البحرية عالية المخاطر.
    وهذا يتماشى مع النقاش الجاري داخل ليبيا حول الانتقال إلى نماذج امتياز أكثر قدرة على جذب رأس المال.
  1. والأهم: لا ينبغي أن تبحث ليبيا فقط عن «شركة تحفر بئرًا»
    هذه نقطة استراتيجية ، ليبيا تحتاج إلى استثمارات في:
    الاستكشاف ، التطوير ، الإنتاج ، الغاز ، المعالجة ، خطوط الأنابيب والتصدير ، خصوصًا في الغاز.

والجدير بالذكر، وكالة معلومات الطاقة الأميركية حذرت سابقًا من أن ليبيا قد تواجه نقصًا في الغاز محليًا إذا لم تحصل على الاستثمار الأجنبي اللازم لتطوير المشاريع ، أي أن الغاز الليبي يمكن أن يكون فرصة مزدوجة:

تأمين السوق المحلي وتصدير الفائض إلى أوروبا.
وهذا يعطي ليبيا ورقة استراتيجية قوية جدًا.

  1. ماذا عن الوضع الدولي المتأزم؟
    المفارقة أن الأزمة الدولية يمكن أن تكون خطرًا وفرصة في الوقت نفسه.

إذا استمرت أوروبا في البحث عن مصادر طاقة قريبة ومتنوعة، فإن الموقع الليبي يصبح أكثر أهمية.

ليبيا تقع أمام أوروبا مباشرة تقريبًا، وبالتالي فإن برميل النفط أو وحدة الغاز الليبية تتمتع بميزة جغرافية مقارنة بإمدادات تحتاج إلى مسافات بحرية طويلة.

لكن المستثمر لن يقول:
«العالم يحتاج النفط والغاز، إذاً سأستثمر في ليبيا.» ، بل سيقول:

«العالم يحتاج النفط والغاز، فأين أجد أفضل عائد مقابل المخاطر؟»
وهنا تدخل ليبيا في منافسة مع الجزائر، مصر، العراق، الخليج، غرب أفريقيا، البرازيل، غويانا وغيرها.

والاستثمار العالمي لا يعاني من نقص الفرص.
رأس المال هو الذي يبحث عن المكان الأفضل.

  1. لذلك أرى أن ليبيا يجب أن تغير خطابها الاستثماري
    بدلًا من
    «لدينا أكبر احتياطيات ولدينا مناطق استكشاف واعدة.»
    تقول للشركات:

«نحن نقدم لك احتياطيًا كبيرًا وتكلفة إنتاج منخفضة وقربًا من أوروبا وبنية تحتية موجودة وعقدًا مستقرًا وتحكيمًا دوليًا وحماية أمنية ونظامًا ماليًا واضحًا والاهم إمكانية تحويل الأرباح.»

هذه هي الحزمة التي تجعل المسؤول الاول للشركة الاجنبيه الكبرى يقول: دعنا نستثمر في قطاع النفط والغاز الليبي

  1. وهل تستطيع ليبيا الوصول إلى مليوني برميل يوميًا؟

نعم نظريا، من الناحية الفنية والجيولوجية أعتقد أن الرقم ممكن ، لكن السؤال ليس:
هل تستطيع ليبيا إنتاج مليوني برميل؟
بل: هل تستطيع ليبيا بناء البيئة السياسية والمؤسسية التي تسمح باستثمار عشرات المليارات للوصول إلى مليوني برميل والمحافظة عليها؟
وهذا أصعب بكثير.

فالهدف الذي تتحدث عنه مؤسسة النفط ، هو الانتقال من نحو 1.4 مليون برميل يوميًا إلى مليوني برميل بحلول 2030، مع حاجة استثمارية تصل إلى نحو 40 مليار دولار بحسب تقرير حديث لـFinancial Times.

المورد موجود، والمال موجود عالميًا والتكنولوجيا موجودة والسوق موجود.
العنصر الناقص هو: الثقة. والإدارة الكفؤه، واحترام القوانين، والالتزام بالمواعيد
وأعتقد أن هذه هي الخلاصة الأهم
ليبيا ليست دولة «غير صالحة للاستثمار النفطي».

بل على العكس: ليبيا من أكثر المناطق التي يمكن أن تكون جذابة استثماريًا إذا تم تخفيض المخاطر السياسية والمؤسسية.

لكنها حاليًا تشبه مشروعًا نفطيًا بعائد ممتاز ومحاط بعلاوة مخاطر مرتفعة جدًا.
ولهذا السبب تحديدًا نرى شركات مثل Chevron وEni وRepsol وQatarEnergy تدخل، ولكنها لا تدخل بكل ثقلها دفعة واحدة.
الشركات تختبر ليبيا أولًا. وإذا أثبتت ليبيا خلال 3–5 سنوات أن:

  • العقود محمية،
  • الإنتاج مستقر،
  • الأمن مستقر،
  • الأموال تتحرك،
  • النفط لا يُستخدم كسلاح سياسي،
  • الدولة تفي بالتزاماتها،
  • والبيئة القانونية قابلة للتنبؤ،
  • وادارة في مستوى الاستثمار
    فإن الجولة الحالية يمكن أن تكون بداية عودة حقيقية للشركات الكبرى، وليست مجرد جولة تراخيص أخرى.

أما إذا بقي الانقسام السياسي والأمني والمؤسسي كما هو، فلن تنفع حتى أكثر الحقول الواعدة في العالم في جذب الاستثمار بالحجم الذي تحتاجه ليبيا.

وبصراحة، أرى أن المعركة الحقيقية في ليبيا ليست معركة العثور على النفط والغاز؛ بل معركة جعل رأس المال العالمي يثق بأن النفط والغاز اللذين ستكتشفهما الشركة اليوم يمكنها أن تستخرج عوائدهما بأمان بعد 15 أو 20 سنة.

والله من وراء القصد

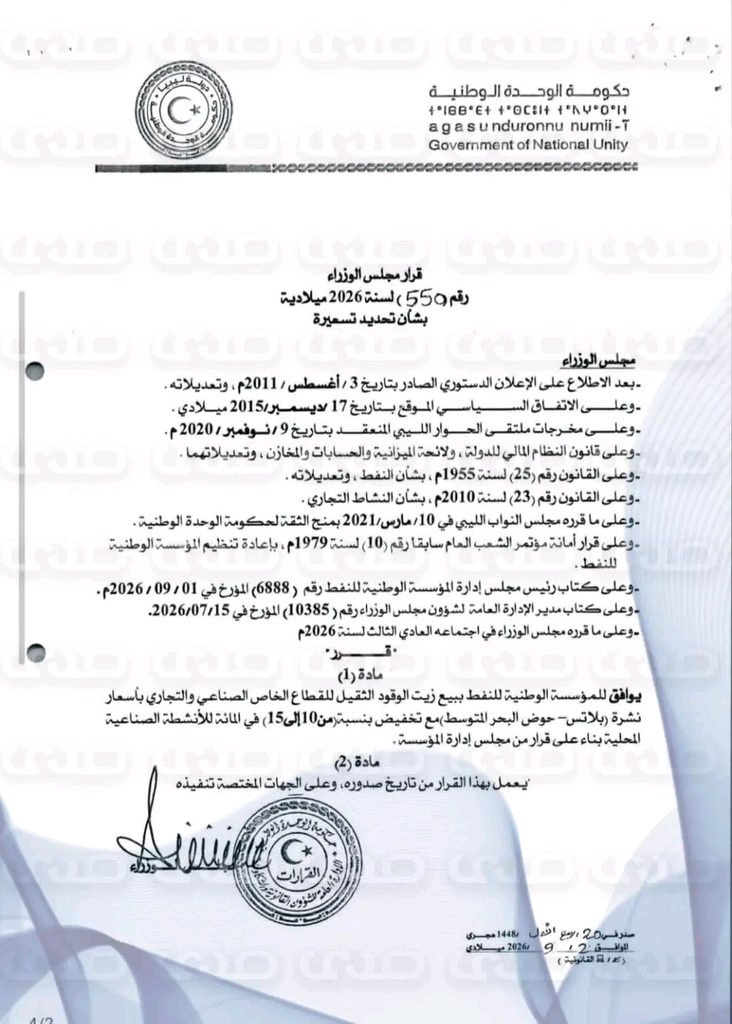
خاص.. حكومة الوحدة توافق على مقترح مؤسسة النفط وترفع سعر زيت الوقود الثقيل على القطاع الخاص

تحصلت صحيفة صدى الاقتصادية على مراسلة حكومة الوحدة الوطنية الموجهه إلى رئيس مؤسسة النفط بشأن الموافقة للمؤسسة الوطنية للنفط بيع زيت الوقود الثقيل للقطاع الخاص الصناعي والتجاري بأسعار نشرة (بلاتس – حوض البحر المتوسط).

مع تخفيض بنسبة من (10 إلى 15)% في المائة للأنشطة الصناعية المحلية.

خاص.. 56.7 مليون دينار مصروفات منفذة من إجمالي مخصصات الباب الثاني لشركة أكاكوس النفطية

تحصلت صحيفة صدى الاقتصادية على تفاصيل ميزانية مؤسسة النفط وشركاتها لعام 2026، والتي أظهرت صرف 56.7 مليون دينار كمخصصات لشركة أكاكوس للعمليات النفطية ضمن الباب الثاني، توزعت بواقع 28.27 مليون دينار لنفقات الإنتاج التشغيلية، و8.48 مليون دينار على بند الصيانة، و7.81 مليون دينار لصيانة آبار النفط الدورية، إضافة إلى 6.4 مليون دينار لخدمات مهنية وفنية أخرى، و3.33 مليون دينار للتدريب الخارجي.

وأظهرت البيانات أن 46.4 مليون دينار من مخصصات شركة أكاكوس للعام 2026 لا تزال تحت الإجراء، مقابل 56.7 مليون دينار تم صرفها حتى الآن، وفق التفاصيل التي تحصلت عليها صدى الاقتصادية.

الشلوي: مؤسسة النفط تواصل تحقيق نتائج قياسية رغم تعقيدات المشهد المحلي والإقليمي والدولي

كتب: الخبير النفطي والاقتصادي عبدالمنصف الشلوي مقالاً

في ظل ظروف استثنائية ومتغيرات متسارعة على المستويات المحلية والإقليمية والدولية، تواصل المؤسسة الوطنية للنفط أداء دورها المحوري في المحافظة على تدفق النفط والغاز الليبي إلى الأسواق العالمية، وتحقيق مستويات مرتفعة من الإيرادات، بما يعكس قدرة قطاع النفط الليبي على التعامل مع التحديات والاستفادة من الفرص المتاحة في الأسواق الدولية.

وبحسب البيانات المنشورة عن الأشهر الثمانية الأولى من عام 2026، بلغت إجمالي إيرادات القطاع النفطي نحو 15.2 مليار دولار، منها نحو 11.9 مليار دولار من صادرات النفط الخام، أي ما يقارب 78% من إجمالي الإيرادات النفطية، إضافة إلى نحو 900 مليون دولار من إيرادات مبيعات الغاز الطبيعي والمكثفات والمنتجات النفطية، ونحو 2.4 مليار دولار من الإيرادات الضريبية والإتاوات النفطية.

وهذه الأرقام، بالنظر إلى الفترة الزمنية التي تغطيها، تؤكد استمرار القطاع النفطي في تحقيق مستويات قوية من الأداء، وتضع نتائج عام 2026 ضمن أبرز المستويات التي حققها القطاع خلال السنوات الأخيرة، رغم الظروف المعقدة التي أحاطت بالإنتاج والتصدير والأسواق العالمية.

ولا يمكن النظر إلى هذه النتائج بمعزل عن الظروف التي شهدتها أسواق النفط الدولية، وفي مقدمتها تحركات أسعار الخام والتوترات الجيوسياسية التي أثرت في أسواق الطاقة وحركة التجارة العالمية، غير أن ارتفاع الأسعار وحده لا يصنع الإيرادات؛ إذ إن الاستفادة من الظروف السعرية تتطلب في المقابل استمرار الإنتاج، والمحافظة على معدلات التصدير، وتأمين عمليات التشغيل والإمداد، والتعامل مع المخاطر الفنية والأمنية واللوجستية.

ومن هذه الزاوية، فإن ما حققته المؤسسة الوطنية للنفط لا يتمثل فقط في الاستفادة من تحسن أسعار الخام، وإنما في قدرتها على مواكبة المتغيرات المحلية والإقليمية والدولية وتحويل الظروف المتاحة في السوق إلى نتائج فعلية لصالح الاقتصاد الليبي.

الإيرادات النفطية ليست هي إدارة الإيرادات

وفي خضم النقاش العام حول أرقام الإيرادات النفطية، من المهم التمييز بين مسارين مختلفين تماماً:

الأول: إدارة النشاط النفطي، وهي مسؤولية المؤسسة الوطنية للنفط وشركاتها، وتشمل الإنتاج والتشغيل والتصدير والتسويق والمحافظة على الأصول وزيادة القدرة الإنتاجية وتحقيق الإيرادات الناتجة عن بيع النفط والغاز والمنتجات النفطية.

والثاني: إدارة الإيرادات النفطية بعد تحصيلها، وما يرتبط بها من توزيع واستخدام وإنفاق وإدارة مالية ونقدية، وهي مسألة تقع ضمن اختصاصات الجهات المالية والنقدية والمؤسسات المعنية بإدارة المال العام.

وبالتالي، فإن النقاش حول كيفية إدارة الإيرادات النفطية أو أوجه إنفاقها لا ينبغي أن يُحمّل للمؤسسة الوطنية للنفط ما لا يدخل ضمن اختصاصها.

فالمؤسسة مسؤولة عن إنتاج النفط والغاز وتسويقهما وتحصيل قيمة مبيعاتهما وفق الأطر المعمول بها، أما أين تذهب الإيرادات بعد ذلك، وكيف تُدار، وكيف يتم توزيعها وإنفاقها، فذلك ملف آخر تماماً.

الرسالة الأهم

إن تقييم المؤسسة الوطنية للنفط ينبغي أن يتم، في المقام الأول، من خلال مؤشرات اختصاصها: الإنتاج، والاستقرار التشغيلي، والصادرات، واستمرارية تدفق النفط والغاز، وكفاءة إدارة العمليات، والقدرة على زيادة العوائد في ظل ظروف السوق.

ومن هذا المنظور، فإن النتائج المعلنة للأشهر الثمانية الأولى من عام 2026 تقدم مؤشراً مهماً على أن قطاع النفط الليبي، رغم كل ما يحيط به من تحديات، لا يزال قادراً على العمل وتحقيق نتائج قوية ومواكبة المتغيرات الدولية والاستفادة من الفرص التي تتيحها أسواق الطاقة.

ويبقى التحدي الأكبر هو المحافظة على هذا الأداء وتطويره، من خلال زيادة الإنتاج بصورة مستدامة، وتطوير الحقول والبنية التحتية، وجذب الاستثمارات، ورفع كفاءة العمليات، بما يضمن أن تتحول الإمكانات النفطية الليبية إلى إيرادات مستدامة ونمو اقتصادي حقيقي للأجيال القادمة.

فالتمييز هنا ضروري:
المؤسسة الوطنية للنفط تنتج وتبيع وتحقق الإيراد؛ أما إدارة الإيراد بعد تحصيله فهي مسؤولية أخرى.

خاص.. المركزي: تخويل جميع الاعتمادات القائمة وإحالة 750 مليون دولار للمصارف اليوم

قال مصرف ليبيا المركزي لصحيفة صدى الاقتصادية: خولنا كل الاعتمادات القائمة والموافق عليها.

وتم إحالتها للمصارف اليوم بقيمة 750 مليون دولار ليصل الإجمالي لشهر سبتمبر 1.4 مليار دولار

خاص.. المركزي: تخويل أكثر من 1.2 مليار دولار اعتمادات للمصارف منذ بداية سبتمبر بينها 600 مليون أمس

أفاد مصرف ليبيا المركزي لصحيفة صدى الاقتصادية: تم تخويل أكثر من 1.2 مليار دولار اعتمادات للمصارف من بداية سبتمبر.

و600 مليون دولار يوم أمس الاثنين وإحالتها للمصارف ومستمر العمل في تخويل ما تبقى من اعتمادات .

خاص.. السنوسي: المركزي يوافق اليوم على اعتمادات لشركات تابعة لعائلة أوهيبة.. وتساؤلات حول أسباب تفضيلها دون باقي التجار

قال الإعلامي “أحمد السنوسي”: مصرف ليبيا المركزي يوافق اليوم على اعتمادات لشركات تتبع لعائلة واحدة فقط وهي عائلة “اوهيبه” وفقاً لمصادرنا

مع تساؤلاته عن سبب هذه الموافقات وتابعيتها دون عن باقي التجار.

خاص.. المركزي لصدى: احتياطياتنا الأجنبية تتجاوز 400 مليار دينار وتغطي عرض النقود البالغ 210 مليار

أكد مصرف ليبيا المركزي لصدى على وضع احتياطيات النقد الأجنبي مريح ويغطي المعروض النقدي من الدينار الليبي، بما يسمى عرض النقود، البالغ 210 مليارات دينار، في حين تغطي الاحتياطيات الأجنبية السائلة والقابلة للتسييل أكثر من 400 مليار دينار، التوازن النقدي موجود.

كما يمكن للمركزي تحقيق الاستقرار إذا ما تم ضبط الإنفاق العام وتفادي التمويل بالعجز ووضع برنامج إصلاح اقتصادي سريع.

خاص.. “المركزي”: بيع 380 مليون دولار للاعتمادات والأغراض الشخصية اليوم

أكد مصرف ليبيا المركزي لـصحيفة صدى الاقتصادية على استمرار المصرف في بيع العملة الأجنبية اليوم، حيث جرى بيع 300 مليون دولار لأغراض الاعتمادات، و80 مليون دولار للأغراض الشخصية.

وأوضح المركزي أن عمليات بيع العملة الأجنبية مستمرة بشكل منظم حتى استكمال تسوية جميع الاعتمادات والأغراض الشخصية، مشيرًا إلى أن وتيرة البيع ستكون أسرع خلال الفترة المقبلة في ظل الارتفاع النسبي في الإيرادات النفطية.