الكاتب: A

خاص.. مصدر مسؤول لصدى: توقعات بانخفاض فاتورة المحروقات وتحسن توريد إيرادات النفط إلى المركزي

أكد مصدر مسؤول لصجيفة صدى الاقتصادية: بعد تعالي الأصوات وتحذيرات المركزي على ايرادات النفط وارتفاع فاتورة المحروقات التي بلغت 1.4 مليار دولار شهرياً، تحركت المؤسسات النائمة وبدأت في مراجعة هذه الملفات، وتوقعات بتراجع فاتورة المحروقات بشكل كبير، وتحسن في توريد ايرادات النفط للمصرف المركزي.

وذلك بعد أن تبين أن هناك مبالغ معلقة وتسويات تتجاوز مليارات من الدولارات التي ستورد لمصرف ليبيا المركزي الايام القادمة، مما يتوقع تخفيف الضغط على المركزي في ضخ العملة الاجنبية لاستقرار سوق الصرف والذي من المتوقع أن ينخفض إلى 8.60 دينار للدولار الأحد القادم ومنتصف الأسبوع.

خاص.. مسؤول بديوان المحاسبة لصدى الاقتصادية: 10 آلاف ميغاوات طلب على الكهرباء.. ومناطق تصل 12 ساعة من الظلام وأخرى ساعتين فقط

قال مدير الإدارة العامة للرقابة على قطاعي الطاقة والشركات العامة بديوان المحاسبة ”عبد الباسط الجبوع” حصرياً لصحيفة صدى الاقتصادية: أزمة الكهرباء في ليبيا سببها الأول زيادة الاحتياج والطلب على الكهرباء، ففي السنوات الماضية كان الطلب يتراوح بين ستة وسبعة آلاف ميجاوات، أما حاليًا فقد وصل الطلب في السنوات الأخيرة إلى نحو عشرة آلاف ميجاوات.

وأضاف “الجبوع”: وفي هذا الجانب، قامت الشركة العامة للكهرباء في عام 2023 بتوريد عدادات كهرباء، وقد تم نشر أعداد هذه العدادات وقيمتها والمدفوعات المتعلقة بها في العديد من التقارير، وكان هذا الإجراء جزءًا من خطة وبرنامج الشركة بهدف خفض استهلاك الكهرباء، باعتبار أن العدادات ستساعد على مراقبة حجم الاستهلاك، بالإضافة إلى إمكانية تطبيق التعريفة الكهربائية وكان من المفترض أن يؤدي دفع المستهلك مقابل استهلاكه إلى تشجيعه على خفض الاستهلاك وترشيده.

وتابع “الجبوع”: إلا أن الشركة العامة للكهرباء لم تنجح في هذا الجانب، وبالتالي استمر ارتفاع الطلب على الكهرباء، وأصبحت الفجوة كبيرة، وظهرت هذه المشكلات بصورة أوضح، وخاصة خلال شهري أغسطس وسبتمبر، باعتبار أنهما شهدا موجة حر كبيرة أدت إلى ارتفاع الاستهلاك.

وأردف “الجبوع”: ومن جانب آخر، فإن ديوان المحاسبة لم يراجع الشركة العامة للكهرباء منذ أربع سنوات، بسبب اعتراض الشركة على عملية المراجعة من جهة، ومن جهة أخرى كانت الشركة، في مرحلة من المراحل، تطلب أن تكون مراجعتها مراجعة مشروطة إلا أن ديوان المحاسبة يرفض أن تكون المراجعة مشروطة، ويرى أن المراجعة يجب أن تكون كاملة وشاملة لجميع عمليات الشركة العامة للكهرباء، سواء فيما يتعلق بالمبالغ التي تخصص لها، أو العقود والاعتمادات، أو الكميات التي تحصل عليها من المحروقات.

وأكد “الجبوع”: وتشمل هذه المحروقات الديزل، الذي يمثل جزءًا كبيرًا من استهلاك الدولة الليبية ويتم توجيه نسبة كبيرة منه إلى الشركة العامة للكهرباء، بالإضافة إلى الزيت الثقيل أو الوقود الثقيل، باعتبار أن بعض المحطات تحتاج إلى هذا النوع من الوقود لتغذيتها وتشغيلها.

وبين “الجبوع”: وهناك أيضًا فجوة مرتبطة بإمدادات المحروقات، وعلى الرغم من زيادة المؤسسة الوطنية للنفط عدد الشحنات، فقد أوضحت وجود فجوة، سواء فيما يتعلق بالديزل أو بالبنزين وقد تجاوزت أسعار الديزل بالنسبة للناقلة سبعة دنانير ورغم زيادة الشحنات، فإن الطوابير والمشكلات المتعلقة بعملية التوزيع كان لها دور في حدوث الازدحام ونقص الوقود والديزل.

وقال “الجبوع”: ومن المشكلات الأخرى تأخر تشغيل محطة جنوب طرابلس ، ضمن خطة زيادة الإنتاج لعام 2021 وقدرتها الإنتاجية 1320 ميجاوات، وكان الهدف منها زيادة حجم إنتاج الكهرباء لتغطية الطلب المتزايد. ، إلا أن عملية تشغيلها تأخرت ولم تتمكن الشركة من تشغيلها في الوقت المطلوب، ولو تم تشغيل المحطة قبل ذروة الطلب، ولو بتوربينين منها على الأقل، لكانت ستساعد بشكل كبير في تخفيف الأزمة.

وأكد “الجبوع”: كما أن من أسباب أزمة الكهرباء، وخاصة في بعض المناطق، عدم وجود عدالة في توزيع طرح الأحمال. فقد تجاوز طرح الأحمال في بعض المناطق 12 ساعة، في حين أن مناطق أخرى يكون فيها طرح الأحمال لساعتين أو ثلاث ساعات فقط، وبعض المناطق لا تعاني من انقطاع يُذكر وهذا الأمر تسبب في الضغط على إدارة التحكم في الشركة العامة للكهرباء، وأجبرها على زيادة ساعات طرح الأحمال في بعض المناطق لتتجاوز عشر ساعات يوميًا.

وأشار “الجبوع”: وخلال مناقشات لجنة الأزمة، باعتباري عضو مراقب للجنة توفير الاحتياجات فهي اجتماع مفتوح لضمان توفير مادة الديزل للمخابز والمصحات والمطاحن تم بحث أسباب عدم العدالة في توزيع طرح الأحمال.

وقال الجبوع: كانت هناك مبررات تُقدم بشأن وجود بعض المحطات في مناطق توجد فيها مؤسسات أمنية، حيث تفرض هذه الجهات عدم طرح الأحمال عنها أو عدم توزيع الأحمال عليها بشكل عادل، وتطلب استمرار الكهرباء فيها أو تحديد ساعات انقطاع محدودة، قد تصل إلى ساعتين فقط.

وكشف “الجبوع”: هذه الحالات موجودة ومعروفة في مناطق من غرب ليبيا، حيث توجد مناطق لا يتم فيها طرح الأحمال، في حين تتحمل مناطق أخرى ساعات طويلة من انقطاع الكهرباء.

وأختتم “الجبوع”: وبذلك، فإن أزمة الكهرباء، ترتبط بعدة عوامل متداخلة، من بينها ارتفاع الطلب على الكهرباء، وعدم نجاح برنامج ترشيد الاستهلاك، وتأخر تشغيل بعض محطات الإنتاج، ومشكلات إمدادات وتوزيع الوقود، وعدم إجراء المراجعة الشاملة للشركة العامة للكهرباء خلال السنوات الأربع الماضية، إضافة إلى عدم العدالة في توزيع طرح الأحمال بين المناطق.

“البوري”: إعادة تفعيل صندوق موازنة الأسعار ليست حلاً.. ليبيا بحاجة لدعم المواطن لا دعم السلع

كتب: الخبير المصرفي “نعمان البوري” مقالاً

استغرب ممن يطالب بإعادة تفعيل صندوق موازنة الأسعار، وكأن المشكلة في ليبيا هي أن هذه المؤسسة توقفت عن العمل، بينما الحقيقة أن تجربة موازنة الأسعار امتدت لعقود، ولم تنجح في معالجة أصل المشكلة، بل ساهمت في خلق تشوهات اقتصادية كبيرة.

إذا كنا نريد فعلاً أن نتعلم من الماضي، فعلينا أن نسأل سؤالاً بسيطاً:

ماذا حقق صندوق موازنة الأسعار خلال العقود الماضية؟

هل نجح في بناء سوق مستقرة؟
هل منع ارتفاع الأسعار؟
هل وصل الدعم إلى المواطن بصورة عادلة؟
هل منع التهريب والمضاربة؟
وهل كانت تكلفة الدعم على الدولة متناسبة مع النتائج التي تحققت؟

أعتقد أن الإجابة على هذه الأسئلة يجب أن تسبق أي دعوة لإعادة تفعيل الصندوق.

المشكلة الأساسية ليست في غياب صندوق لموازنة الأسعار، وإنما في النموذج الاقتصادي نفسه.

عندما تتدخل الدولة لتحديد أسعار السلع وبيعها بأقل من تكلفتها الحقيقية، فإنها لا تلغي التكلفة؛ بل تنقلها إلى الخزينة العامة.

وفي اقتصاد يعاني من ضعف الرقابة، وتعدد أسعار الصرف، والتهريب، والاقتصاد الموازي، يصبح الدعم غير الموجه بيئة مثالية للتسرب والاستفادة منه من قبل غير المستحقين.

والنتيجة أن الدولة تنفق مليارات، بينما لا يشعر المواطن بالضرورة بأن هذه الأموال وصلت إليه.

الأخطر من ذلك أن دعم السلعة يعني أن الغني والفقير يحصلان على الدعم نفسه.

الدولة تدعم الوقود، فيستفيد منه من يمتلك سيارة واحدة ومن يمتلك عدة سيارات.
وتدعم بعض السلع، فيستفيد منها المواطن المحتاج كما يستفيد منها التاجر والمضارب والمهرب.

هذه ليست عدالة اجتماعية.

الدعم يجب أن يذهب إلى الإنسان، وليس إلى السلعة.

إذا كانت الدولة تريد حماية المواطن من ارتفاع الأسعار، فالأفضل أن تنتقل تدريجياً من دعم الأسعار إلى دعم الدخل، ومن الدعم العام إلى الدعم الموجه.

يمكن، على سبيل المثال، إنشاء قاعدة بيانات وطنية حقيقية للمواطنين، وربطها بالمنظومة المصرفية والرقمية، بحيث يتم تحويل الدعم النقدي مباشرة إلى المواطن المستحق، بدلاً من محاولة التحكم في أسعار السوق من خلال مؤسسات حكومية.

وفي الوقت نفسه، يجب معالجة الأسباب الحقيقية لارتفاع الأسعار:

  • استقرار سعر الصرف.
  • تفعيل السياسة النقدية.
  • توحيد الانفاق.
  • إصلاح السياسة المالية.
  • مكافحة التهريب.
  • ايقاف تمويل الحكومات بالعجز
  • تطوير منظومة الدفع الإلكتروني.
  • تقليل الاعتماد على الإنفاق الحكومي كمحرك وحيد للاقتصاد.

أما إعادة إنشاء أو تفعيل مؤسسة بنفس العقلية القديمة، ثم ضخ الأموال فيها مرة أخرى، فهذا في رأيي ليس إصلاحاً، بل إعادة إنتاج للمشكلة نفسها.

نحن لا نحتاج إلى إعادة المؤسسات التي فشلت فقط لأنها كانت موجودة في الماضي.

نحتاج إلى أن نسأل:

لماذا فشلت؟ وما الذي يجب أن نفعله بطريقة مختلفة؟

ليبيا اليوم تملك فرصة لإعادة تصميم منظومة الدعم بالكامل، مستفيدة من التكنولوجيا والبيانات والمدفوعات الرقمية، بحيث يكون الدعم شفافاً، مستهدفاً، قابلاً للقياس والمراجعة.

والأهم أن ننتقل من فلسفة:

“الدولة تدعم السلعة”

إلى فلسفة:

“الدولة تحمي المواطن”.

الفرق بين الاثنين كبير جداً.

الأولى تستهلك المال العام وتخلق تشوهات في السوق.

أما الثانية فتستهدف الإنسان، وتحافظ على كرامته، وتسمح للسوق بالعمل بصورة طبيعية.

لذلك، قبل أن نطالب بإعادة تفعيل صندوق موازنة الأسعار، أعتقد أن علينا أولاً أن نراجع تجربته بالكامل، بالأرقام والنتائج، وأن نجيب بموضوعية:

هل نريد فعلاً العودة إلى الماضي، أم نريد بناء منظومة اقتصادية جديدة تعلمت من أخطاء الماضي؟

ليبيا لا تحتاج إلى إعادة تدوير الحلول القديمة.

ليبيا تحتاج إلى حلول جديدة لمشاكل قديمة.

“خبير اقتصادي”: الدين الذي لم تره حكومة الوحدة الوطنية.. لكن يدفع ثمنه الاقتصاد

كتب: خبير اقتصادي مقالاً

في الاقتصاد، ليست كل الأزمات تولد في اللحظة التي يشعر بها الناس.

بعضها يتراكم لسنوات، في الحسابات والدفاتر والمراكز المالية، ثم يظهر فجأة في صورة تضخم، وضغط على سعر الصرف، وارتفاع في الأسعار، وتراجع في القوة الشرائية.

وربما تكمن إحدى أهم حلقات المشهد الاقتصادي الليبي اليوم في التمييز بين الدين الذي نشأ تاريخياً، وبين الجهة التي تتحمل آثاره اليوم.

فحكومة الوحدة الوطنية لم تكن طرفاً في نشأة الدين العام التاريخي، ولم تكن هي الجهة التي أنشأت تلك الالتزامات التي يجري الحديث عنها.

لكن المشكلة أن التزامات مالية سابقة يمكن، عبر تسويات ومقاربات محاسبية ونقدية لاحقة، أن تنتقل من كونها مشكلة تاريخية إلى ضغط اقتصادي حاضر.

وهنا تبدأ القصة الحقيقية.

من دين تاريخي إلى التزام في المركز المالي، عندما تنفق الدولة أكثر مما تملك، ينشأ عجز.

وفي النظام المالي الطبيعي، يكون لهذا العجز مسار واضح: اقتراض، أو إصدار أدوات دين، أو تسجيل التزامات حكومية محددة يمكن تتبعها ومعرفة آجالها وتكلفتها والجهة المسؤولة عنها.

لكن عندما تتراكم الالتزامات خارج هذا المسار، فإنها لا تختفي.

قد تنتقل بين المؤسسات والحسابات، وقد تتحول من التزام مالي إلى مطالبة مصرفية، أو من حساب إلى آخر، أو من مشكلة في المالية العامة إلى مشكلة في النظام المصرفي.

وهنا يصبح السؤال أكبر من مجرد: كم يبلغ الدين العام؟

السؤال هو:

كم تبلغ الالتزامات التي نشأت في الماضي، وكيف انتقلت من كونها التزامات تاريخية إلى مكونات في المركز المالي للمصرف المركزي؟

هذه هي الحلقة التي تحتاج إلى كشف كامل وشفاف.

حكومة الوحدة الوطنية ليست طرفاً في أصل المشكلة

من الخطأ السياسي والاقتصادي تحميل حكومة الوحدة الوطنية مسؤولية دين لم تنشئه.

فالحكومة الحالية جاءت إلى واقع مالي ونقدي ومصرفي يحمل تراكمات سنوات.

لكن عدم مسؤوليتها عن نشأة الالتزامات لا يعني أن الاقتصاد لن يدفع ثمن طريقة معالجتها.

وهنا يجب التفريق بين أمرين:

مسؤولية إنشاء الالتزام، ومسؤولية إدارة أثره بعد ظهوره.

الأول يعود إلى الفترة التي نشأ فيها الالتزام.

أما الثاني فيرتبط بالطريقة التي جرى بها التعامل معه لاحقاً.

وهذا التفريق مهم جداً، لأن النقاش العام في ليبيا كثيراً ما يخلط بين الاثنين.

اللحظة التي تتحول فيها المشكلة القديمة إلى ضغط جديد

المشكلة تبدأ عندما تنتقل الالتزامات القديمة إلى المركز المالي للمصرف المركزي من خلال تسويات مالية ومحاسبية.

فالمصرف المركزي ليس مجرد مؤسسة تحتفظ بالأموال.

إنه المؤسسة التي توجد في قلب النظام النقدي والمصرفي.

ولهذا فإن أي تسوية ضخمة تجري في مركزه المالي يمكن أن تكون لها آثار تتجاوز الدفاتر.

وهنا تظهر أهمية إعادة تقييم الأصول.

ارتفاع القيمة الدفترية لبعض الأصول الأجنبية، أو ارتفاع قيمة الذهب، يمكن أن يولد فروقات إعادة تقييم كبيرة.

لكن يجب ألا نخلط بين الربح المحاسبي والثروة الاقتصادية الجديدة.

ارتفاع سعر الذهب لا يعني أن ليبيا أنتجت ذهباً جديداً.

وارتفاع القيمة الدفترية للأصول الأجنبية لا يعني بالضرورة دخول دولار جديد إلى الاقتصاد.

إنها إعادة قياس لقيمة أصول موجودة أصلاً.

ولهذا فإن السؤال الأهم ليس:

كم بلغت أرباح إعادة التقييم؟

بل:

ماذا حدث لهذه الفروقات بعد تسجيلها؟

هل بقيت كاحتياطيات وحقوق ملكية محاسبية؟

أم استُخدمت، بصورة مباشرة أو غير مباشرة، في تسوية التزامات مالية متراكمة؟

وإذا حدث ذلك، فما حجم تلك الالتزامات؟ وما طبيعتها؟ ومن أنشأها؟ وكيف انتقلت إلى المركز المالي للمصرف المركزي؟

هذه ليست أسئلة محاسبية هامشية.

إنها أسئلة تتعلق بالسياسة النقدية والاستقرار المالي.

المشكلة ليست في القيد… بل في أثره

قد يبدو الأمر في البداية مجرد عملية محاسبية.

لكن الاقتصاد لا يعيش داخل الدفاتر.

إذا أدت التسويات إلى الاعتراف بمطالبات مصرفية أو أرصدة قابلة للاستخدام، فإن المشكلة تنتقل من الميزانية إلى النظام المصرفي.

ومن النظام المصرفي إلى السيولة.

ومن السيولة إلى الطلب.

ومن الطلب إلى الأسعار وسوق الصرف.

وهنا يصبح الالتزام القديم، الذي لم يكن المواطن يعرف عنه شيئاً عندما نشأ، جزءاً من الواقع الاقتصادي الذي يعيشه اليوم.

هذه هي النقطة الجوهرية.

المشكلة ليست أن رقماً انتقل من خانة إلى خانة.

المشكلة هي: هل أدى هذا الانتقال إلى خلق قدرة شرائية أو سيولة أو مطالبات مصرفية لا يقابلها إنتاج حقيقي أو تدفقات جديدة من النقد الأجنبي؟

إذا كانت الإجابة نعم، فإن الاقتصاد أمام ضغط يصعب استيعابه.

اقتصاد صغير أمام التزامات ضخمة

الاقتصاد الليبي ليس اقتصاداً يستطيع امتصاص أي حجم من السيولة أو الالتزامات دون آثار.

اقتصاد يعتمد بدرجة كبيرة على النفط، ويستورد نسبة ضخمة من احتياجاته، ويملك قاعدة إنتاج محلي محدودة مقارنة بحجم الطلب.

في مثل هذا الاقتصاد، ضخ قدرة شرائية كبيرة دون زيادة مقابلة في السلع والخدمات والإنتاج والنقد الأجنبي لا يؤدي إلى اختفاء المشكلة.

بل يبحث الضغط عن منفذ.

قد يكون المنفذ في الأسعار.

وقد يكون في سوق الصرف.

وقد يكون في زيادة الطلب على العملات الأجنبية.

وقد يكون في تراجع القوة الشرائية للدينار.

وهنا يصبح من الصعب جداً على الاقتصاد الحقيقي استيعاب التزامات ضخمة تراكمت عبر سنوات ثم جرى إدخال آثارها إلى النظام المالي في فترة قصيرة.

لماذا لا يمكن علاج المشكلة من السوق؟

لأن السوق ليس مصدر المشكلة.

السوق يكشفها.

التاجر لا يصنع التضخم وحده.

والمستورد لا يصنع الضغط على الدولار وحده.

والمستهلك لا يصنع انخفاض القوة الشرائية.

هذه كلها نتائج تظهر عندما يكون هناك اختلال أكبر بين حجم السيولة والطلب من جهة، وحجم الإنتاج والعرض والنقد الأجنبي من جهة أخرى.

ولهذا فإن معالجة الأسعار فقط تشبه محاولة خفض حرارة المريض من دون علاج المرض.

يمكن أن تنجح مؤقتاً.

لكنها لا تعالج السبب.

السؤال الذي يجب أن يطرح على المركز المالي

ربما آن الأوان لفتح هذا الملف بعيداً عن التجاذبات السياسية.

ليس السؤال: من نلوم؟

وليس السؤال: أي حكومة أنفقت أكثر؟

السؤال الأكثر أهمية هو:

ما هي الالتزامات التي انتقلت إلى المركز المالي للمصرف المركزي؟

ثم:

  • متى نشأت؟
  • من هي الجهة التي أنشأتها؟
  • هل كانت مسجلة كدين عام أم كالتزامات مصرفية؟
  • كيف تمت تسويتها؟
  • ما علاقة فروقات إعادة تقييم الأصول بهذه التسويات؟
  • هل نتج عنها أرصدة مصرفية قابلة للاستخدام؟
  • ما حجم السيولة التي أصبحت مرتبطة بها؟
  • وما أثرها على سعر الصرف والطلب على النقد الأجنبي؟

هذه الأسئلة وحدها قادرة على تحويل النقاش من السياسة إلى الأرقام.

الدين الذي لم تره الحكومة

المفارقة أن الحكومة التي تدير الاقتصاد اليوم قد لا تكون هي التي صنعت الالتزام الذي يضغط عليه.

وحكومة الوحدة الوطنية ليست طرفاً في نشأة هذا الدين التاريخي.

لكنها، مثل الاقتصاد الليبي كله، أصبحت تعمل داخل نتائجه.

وهنا تكمن خطورة المسألة.

فالالتزام الذي نشأ قبل سنوات يمكن أن يصبح اليوم ضغطاً على المالية العامة، وعلى المصرف المركزي، وعلى المصارف التجارية، وعلى سوق الصرف، وعلى الأسعار.

أي أن الدين قديم، لكن أثره جديد.

والمشكلة ليست في أن أحداً يريد إخفاءه بالضرورة.

المشكلة أن الدين يمكن أن يختفي من الشكل التقليدي للدين العام، ثم يعود إلى الاقتصاد من باب آخر: باب المراكز المالية والتسويات والسيولة.

وهذا هو الدين الذي لم يره المواطن عندما نشأ.

لكنه يراه اليوم في سعر الدولار.

ويراه في سعر السلع.

ويراه في تراجع قيمة دخله.

ويراه في كل مرة يذهب فيها إلى السوق.

الحقيقة التي تحتاجها ليبيا

ليبيا لا تحتاج إلى معركة جديدة بين الحكومات والمؤسسات.

هي تحتاج إلى كشف الحساب.

كشف كامل للالتزامات التاريخية.

وكشف لطريقة انتقالها.

وكشف للتسويات التي جرت.

وكشف للأثر النقدي الناتج عنها.

لأن تحميل حكومة الوحدة الوطنية مسؤولية دين لم تنشئه لا يحل المشكلة.

وفي المقابل، تجاهل الطريقة التي جرى بها إدخال تلك الالتزامات إلى النظام المالي لا يحلها أيضاً.

الحل يبدأ عندما نضع كل الأرقام على الطاولة.

فإذا كان هناك دين عام تاريخي، فليُعلن.

وإذا كان هناك التزام مصرفي نشأ عن إنفاق عام سابق، فليُعلن.

وإذا جرت تسويات باستخدام فروقات إعادة تقييم، فلتُشرح محاسبياً.

وإذا تحولت تلك التسويات إلى سيولة أو مطالبات مصرفية تضغط على الاقتصاد، فليُقاس أثرها بالأرقام.

فالاقتصاد لا يحاسب الحكومات على نواياها.

ولا يحاسب المواطنين على أخطاء لم يرتكبوها.

الاقتصاد يحاسب النتائج.

وربما يكون أخطر ما في الدين الليبي أنه لم يظهر عندما وُلد.

ظهر فقط عندما بدأ الاقتصاد يدفع ثمنه.

خاص.. الشلوي: دخول شيفرون إلى ليبيا قد يفتح الباب أمام موجة استثمارات دولية جديدة

قال الخبير النفطي والاقتصادي “عبدالمنصف الشلوي”، في تصريح خص به صحيفة صدى الاقتصادية، إن توقيع المؤسسة الوطنية للنفط اتفاقية مقاسمة الإنتاج مع شركة شيفرون الأمريكية (Chevron) لا ينبغي النظر إليه باعتباره خبراً نفطياً أو تعاقدياً فقط، بل يحمل أهمية أوسع للدولة الليبية من النواحي الاقتصادية والاستثمارية والفنية والاستراتيجية، وحتى من زاوية الصورة الدولية لليبيا.

وأوضح الشلوي أن شيفرون ليست شركة عابرة في سوق الطاقة، وإنما واحدة من كبريات شركات الطاقة المتكاملة عالمياً، ولديها خبرات واسعة في الاستكشاف والإنتاج وتطوير الحقول والمشروعات المعقدة في مناطق مختلفة من العالم، وقد بلغ صافي إنتاجها العالمي في الربع الثاني من عام 2026 نحو 4.07 ملايين برميل مكافئ نفطي يومياً، وهو رقم يعكس حجمها وثقلها وقدراتها الفنية والمالية، ومن ثم فإن اتخاذ شركة بهذا الوزن قراراً بالدخول في استثمار طويل الأجل في ليبيا يحمل في حد ذاته دلالة تتجاوز القيمة المباشرة للاتفاق.

وأضاف أن ليبيا تحتاج خلال المرحلة المقبلة إلى إعادة تنشيط النشاط الاستكشافي وإضافة احتياطيات جديدة وتوظيف التكنولوجيا الحديثة في تقييم المكامن والحفر وتطوير الحقول، وليس فقط المحافظة على الإنتاج القائم، مشيراً إلى أن القيمة الحقيقية للشراكة مع الشركات العالمية تكمن في الخبرة والقدرة المالية والتكنولوجية.

وأشار الشلوي إلى أن كل استثمار خارجي نوعي يدخل إلى قطاع النفط والغاز يعني تخفيف جانب من الأعباء التمويلية التي تتحملها الدولة، وتحريك النشاط الاقتصادي والخدمات النفطية وسلاسل التوريد، وخلق فرص أكبر أمام الشركات والكوادر الوطنية، وصولاً، إذا تحققت اكتشافات تجارية، إلى إضافة احتياطيات وإنتاج وإيرادات جديدة للاقتصاد الوطني.

وأكد أن هناك بعداً آخر لا يقل أهمية، وهو أثر الثقة، موضحاً أن الاستثمار في صناعة النفط طويل الأجل بطبيعته، والشركات الكبرى لا تتخذ قرارات دخول أسواق جديدة بناءً على قراءة آنية فقط، وإنما بعد تقييم الموارد والمخاطر والبيئة التعاقدية وفرص الاستثمار، لذلك فإن دخول شيفرون يمكن أن يُقرأ في الأوساط الاستثمارية الدولية باعتباره إشارة إيجابية إلى أن السوق الليبية تعود تدريجياً إلى دائرة اهتمام رؤوس الأموال الكبرى في قطاع الطاقة، وقد جاء الاتفاق بالفعل في سياق تنفيذ نتائج جولة العطاء التي شهدت عودة شركات دولية إلى مناطق الاستكشاف الليبية.

ولفت إلى أن الشركات العالمية تراقب تحركات بعضها بعضاً، فعندما تدخل شركة بحجم شيفرون وتلتزم تعاقدياً ببرنامج استكشافي في ليبيا، فإن ذلك يمكن أن يشجع شركات أمريكية وأوروبية وآسيوية أخرى على إعادة تقييم فرصها الاستثمارية في البلاد، وبالتالي قد لا تكون القيمة الأكبر لهذا الاتفاق في المشروع ذاته فقط، بل في قدرته على فتح الباب أمام موجة أوسع من الاستثمارات والشراكات الدولية.

كما أشار إلى أن لهذا التطور بعداً دولياً مهماً، إذ يبعث برسائل إيجابية إلى المجتمع الدولي بأن ليبيا، رغم ما مرت به من تحديات، ما زالت تمتلك مؤسسات قطاعية قادرة على التعاقد مع الشركات الكبرى، وموارد تنافسية، وفرصاً استثمارية قادرة على استقطاب رأس المال والخبرة الدولية، معتبراً أن الاقتصاد والاستثمار يمكن أن يكونا من أهم المؤشرات العملية على التعافي التدريجي للدولة واستعادة الثقة بها، وليس الخطاب السياسي وحده.

ومع ذلك، شدد الشلوي على أن النجاح الحقيقي لا يقاس بالتوقيع وحده، بل بما سيأتي بعده من التزام ببرامج العمل، وإنفاق استثماري فعلي، ومسوح وحفر استكشافي، واكتشافات واحتياطيات مضافة، ونقل للتكنولوجيا وتدريب للكوادر الوطنية، إلى جانب استمرار المحافظة على استقرار القطاع، واحترام الالتزامات التعاقدية، وتعزيز الشفافية وتهيئة بيئة آمنة ومستقرة للاستثمار.

واعتبر الشلوي أن الاتفاق مكسب يتجاوز المؤسسة الوطنية للنفط إلى الدولة الليبية نفسها؛ لأنه يجمع بين استقطاب شركة عالمية ذات ثقل، وإعادة تنشيط الاستثمار والاستكشاف، وتعزيز الثقة الدولية، وفتح الباب أمام شركاء آخرين، مؤكداً أنه إذا أُحسن البناء عليه، فقد يصبح جزءاً من مسار أوسع يعيد تقديم ليبيا للعالم ليس فقط باعتبارها دولة تمتلك احتياطيات نفطية كبيرة، بل باعتبارها أيضاً وجهة استثمارية واعدة تستعيد موقعها تدريجياً في خريطة الطاقة الدولية.

خاص.. 468 مليون دينار سنويًا لعمالة أجنبية في «الواحة» وسط تهميش المهندسين الليبيين

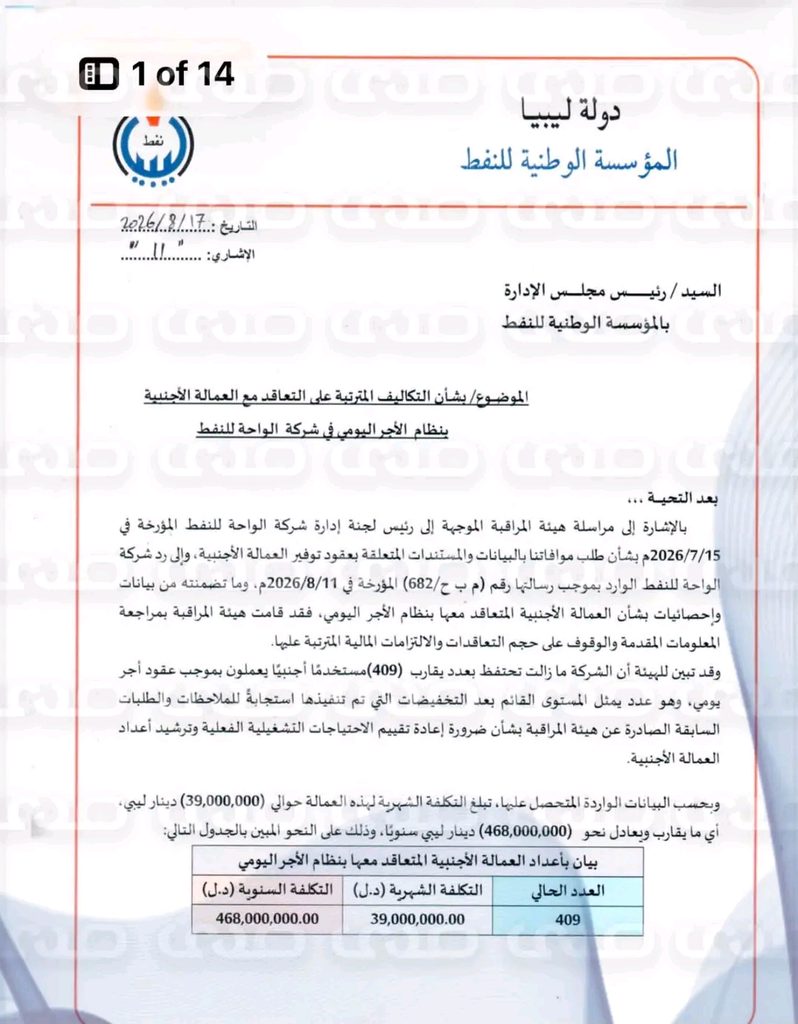
تحصلت صحيفة صدى الاقتصادية على مراسلة رئيس هيئة المراقبة بشركة الواحة للنفط بشأن مطالبة رئيس مؤسسة النفط بإجراء مراجعة عاجلة وشاملة لعقود العمالة الأجنبية المتعاقد معها بنظام الأجر اليومي، وإعادة تقييم احتياجاتها التشغيلية والفنية، وذلك بعد أن أظهرت البيانات وجود نحو 409 عمالة أجنبية بتكلفة شهرية تقارب 39 مليون دينار، وبإجمالي سنوي يصل إلى نحو 468 مليون دينار.

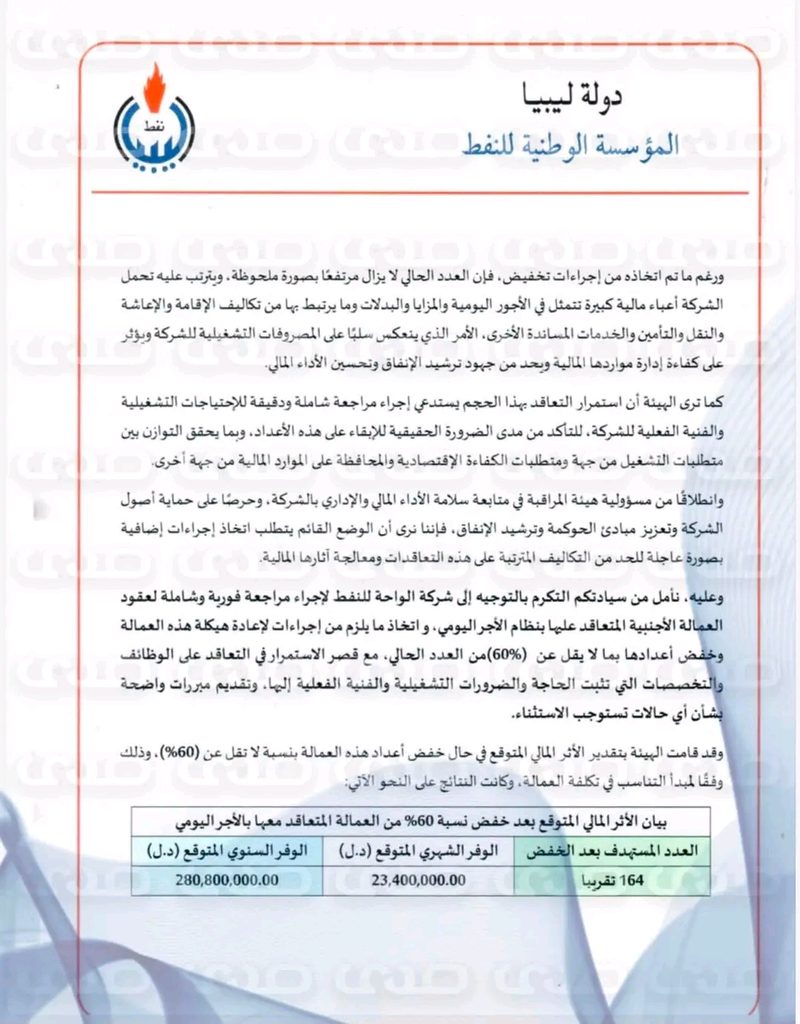
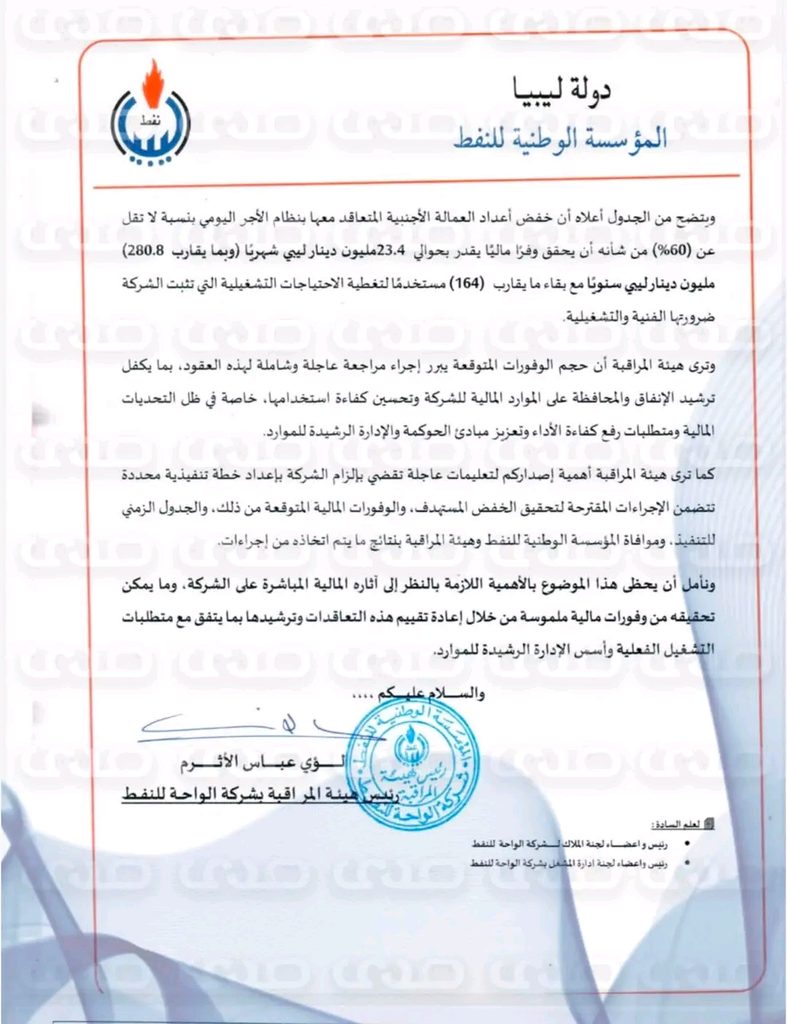
وأوصت الهيئة بخفض أعداد العمالة الأجنبية بنسبة لا تقل عن 60%، ليصل العدد المستهدف إلى نحو 164 عاملًا، بما يخفض التكلفة الشهرية المتوقعة إلى نحو 23.4 مليون دينار والسنوية إلى 280.8 مليون دينار، ويوفر قرابة 187.2 مليون دينار سنويًا، مع الإبقاء على الوظائف والتخصصات التي تثبت الشركة حاجتها الفعلية إليها، وإعداد خطة تنفيذية واضحة لخفض العمالة وموافاة المؤسسة الوطنية للنفط بنتائج الإجراءات المتخذة.

“حسني بي”: اقتراض 10 مليارات دينار لا يحل عجز الإنفاق.. بل ينقله إلى المستقبل ويضيف إليه الفائدة

أوضح رجل الأعمال “حسني بي” موقفه بشأن ما نشرته أحد الصفحات نقلاً عنه، حول ما يُشاع عن عزم حكومة الوحدة الوطنية إصدار سندات بقيمة 10 مليارات دينار، مؤكداً أن ما نُشر يعكس في جوهره وجهة نظره، مع بعض التوضيحات الضرورية منعاً لأي التباس.

وقال “بي” إنه حتى الآن يتعامل مع موضوع السندات باعتباره خبراً متداولاً يحتاج إلى تأكيد رسمي يوضح قيمة الإصدار، وسعر الفائدة، ومدة الاستحقاق، والجهة التي ستكتتب فيه، والأهم الغرض الذي ستستخدم فيه حصيلة الاقتراض.

وأكد “بي” أنه لا يعارض الاقتراض العام من حيث المبدأ، موضحاً أن الاقتراض أداة مالية مشروعة إذا استُخدمت لتمويل أصول أو مشروعات إنتاجية تحقق للاقتصاد عائداً يفوق تكلفة الدين وتخلق قدرة مستقبلية على السداد.

وأضاف “بي” أنه إذا كان الاقتراض لتمويل مصروفات جارية أو إنفاق إضافي خارج سقف مالي منضبط، فإن ذلك لا يعالج المشكلة، بل يؤجلها ويضيف إليها تكلفة الفائدة.

وأشار إلى أنه إذا كان الاقتراض بقيمة 10 مليارات دينار بفائدة 6%، فإن خدمة الفائدة وحدها تبلغ 600 مليون دينار سنوياً، قبل سداد أي جزء من أصل الدين.

وتساءل: «لماذا تحتاج الدولة إلى اقتراض المزيد من الدينار إذا كانت المشكلة الليبية أصلاً ليست نقص الدينار، بل حجم الدينارات التي تضخها الدولة مقارنة بما ينتجه الاقتصاد وبما تستطيع الإيرادات النفطية والنقد الأجنبي امتصاصه؟».

وأوضح أن الاقتصاد الليبي يحصل على الجزء الساحق من موارده الحقيقية من النفط والغاز بالدولار، بينما الإيرادات التي تحصلها الدولة محلياً بالدينار من الضرائب والجمارك والرسوم وغيرها لا تمثل إلا جزءاً صغيراً من إجمالي الإنفاق العام.

وأكد أن إضافة دين محلي جديد دون إصلاح هيكل الإنفاق لا تخلق ثروة جديدة، كما صحح عبارة نُقلت عنه بصورة قد تكون ملتبسة، موضحاً أن شراء المصارف للسندات أو تسييل الدين لاحقاً قد يؤدي، إذا نتج عنه توسع نقدي إضافي، إلى زيادة السيولة والطلب على النقد الأجنبي والتضخم، ومن ثم الضغط على الدينار وارتفاع سعر الدولار مقابله، مشيراً إلى أن هذا أدق من القول بمجرد «ارتفاع سعر الصرف».

واختصر موقفه بالقول إن ليبيا لا تحتاج اليوم إلى وسيلة جديدة لتمويل مزيد من الإنفاق بقدر ما تحتاج إلى قاعدة واضحة تضبط حجم الإنفاق ونوعيته ومصدر تمويله.

وأضاف أن السؤال ليس كيف نجد 10 مليارات دينار أخرى، وإنما كيف نجعل مئات المليارات التي تنفقها الدولة متوافقة مع قدرة الاقتصاد على الإنتاج ومع موارد الدولة المستدامة، وكيف يتحول الإنفاق من استهلاك وريع إلى استثمار وإنتاج.

وأكد أن الدين إذا كان سيمول أصلاً منتجاً، فإنه يُناقش اقتصادياً، أما إذا كان سيمول استمرار عجز ناتج عن إنفاق غير منضبط، فإن الدين لا يحل العجز، بل ينقله إلى المستقبل ويضيف إليه الفائدة.

“الشلوي”: هل تتضارب أرقام النفط في ليبيا؟ قراءة فنية للفروق بين البيانات الشهرية والتقارير الرقابية

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” مقالاً

أثارت المقارنة بين البيانات الشهرية المنشورة عن القطاع النفطي والبيانات الواردة في التقارير الرقابية تساؤلات مشروعة حول وجود فروق في أرقام الإنتاج والحصص والأسعار والتحويلات خلال الفترة من يناير إلى يوليو 2026 .

غير أن القراءة الفنية للأرقام تشير إلى أن جانباً مهماً مما يبدو في ظاهره (( تضارباً )) قد يكون ناتجاً عن اختلاف الأساس الزمني والتصنيف وطريقة تسجيل البيانات ، وليس بالضرورة اختلافاً في حقيقة الإنتاج أو الصادرات أو الإيرادات ..

فالمقارنة الرقمية الصحيحة لا تقوم بمجرد وضع رقم مقابل رقم ، وإنما تتطلب أولاً التأكد من وحدة القياس ، والفترة التي يعود إليها الرقم ، وطبيعة الكمية: هل هي إنتاج فعلي ، أم حصة تعاقدية ، أم كمية مصدرة ، أم مخصصة للتكرير المحلي ، أم إيراد تم تحصيله فعلياً ؟

الإنتاج .. الفروق محدودة

يظهر من الجداول أن بعض بيانات الإنتاج قد تكون مسندة زمنياً بصورة مختلفة بين التقريرين. ومن الأمثلة اللافتة أن رقم 42,507,852 برميلاً الظاهر في أحد الجداول أمام يناير يتطابق مع رقم ديسمبر 2025 في جدول تفصيلي آخر ..

وهذا يفتح احتمال وجود إزاحة زمنية في عرض بعض الأشهر، وبالتالي فإن المقارنة المباشرة شهراً بشهر قبل توحيد أساس الإسناد قد تنتج فروقاً ظاهرية ..

وعند النظر إلى الأشهر المتقابلة بصورة أكثر دقة، نجد أن إجمالي الفروق في الإنتاج خلال ( يناير – يونيو ) يدور حول 336 ألف برميل تقريباً من أصل نحو 246 مليون برميل، أي ما يقارب 0.14% فقط ..

فنياً، هذه نسبة محدودة يمكن أن تنشأ عن تسويات القياس ، وإقفال الشهر ، وتصحيح الكميات أو اعتماد بيانات نهائية لاحقة ، ولا تكفي في حد ذاتها للقول بوجود اختلاف جوهري في بيانات الإنتاج ..

حصة الدولة وحصة المؤسسة.. المصطلح مهم

الملاحظة الأكثر أهمية تتعلق بالمقارنة بين ( حصة الدولة الليبية ) و (حصة المؤسسة ) ..

فهذان المصطلحان لا ينبغي اعتبارهما متطابقين قبل معرفة مكونات كل منهما ..

بل تظهر الجداول أن بعض الأرقام التي أدخلت في المقارنة باعتبارها (حصة الدولة ) هي في الأصل أرقام للنفط الخام المصدر ..

ففي فبراير مثلاً يظهر رقم 26,109,367 برميلاً، بينما حصة الدولة لذلك الشهر بلغت نحو 29.29 مليون برميل. وكذلك في يوليو يظهر رقم 32,347,940 برميلاً، في حين بلغت حصة الدولة نحو 36.01 مليون برميل ..

وهذا يعني أن الفارق المتداول والبالغ قرابة 22 مليون برميل لا يمكن اعتباره مباشرة كمية نفطية مختلفاً عليها بين جهتين ؛ لأن جزءاً من المقارنة يقوم أساساً على بندين مختلفين ..

فالنفط المخصص للمصافي المحلية أو لاستخدامات أخرى داخل الدولة يبقى جزءاً من استحقاق الدولة حتى وإن لم يظهر ضمن الصادرات ..

حصص الشركاء

تظهر أيضاً فروق في حصص الشركاء تبلغ في مجموعها نحو 421 ألف برميل خلال الأشهر المتاحة للمقارنة، بينما تتطابق بعض الأشهر تماماً أو تكاد ..

وهذه الفروق تستحق التفسير ، لكنها تظل محدودة قياساً بإجمالي الإنتاج ..

كما أن حصص الشركاء ترتبط باتفاقيات المشاركة والاستحقاقات ومواعيد الرفع والمخزون والتسويات بين الإنتاج الفعلي والكميات المستلمة ، ولذلك قد تتغير بعض الأرقام عند إجراء المراجعة اللاحقة ..

الأسعار .. المقارنة تحتاج إلى تصحيح زمني

أكثر الأرقام إثارة للانتباه هو الفرق الذي ظهر في مارس بين 70.74 دولاراً و 103.89 دولارات للبرميل، بما يوحي بفارق يزيد على 33 دولاراً ..

لكن التدقيق في تسلسل الأسعار يرجح بقوة أن الرقمين لا يعودان إلى الفترة السعرية نفسها ..

فالبيانات المنشورة تشير إلى أن متوسط برنت بلغ نحو 70.9 دولاراً في فبراير، ونحو 103 دولارات في مارس، ثم قرابة 117 دولاراً في أبريل، و107 دولارات في مايو، و85.4 دولاراً في يونيو ..

ومن ثم فإن ظهور 70.74 دولاراً مقابل 103.89 دولارات قد يكون نتيجة اختلاف في شهر الإسناد أو التسعير أو الشحن ، وليس دليلاً على أن الخام الليبي بيع بخصم يبلغ 33 دولاراً عن برنت ..

كما أن متوسط سعر الخامات الليبية لا يلزم أن يساوي متوسط برنت تماماً؛ فالسعر الفعلي يتأثر بنوعية الخام وتوقيت التسعير وميناء التحميل وشروط العقود والفروقات السعرية المعتمدة ..

التحويلات المالية .. تطابق شبه كامل

في المقابل ، تبدو بيانات التحويلات إلى المصرف الليبي الخارجي شديدة التقارب ..

فإجمالي التحويلات يدور حول 15.79 مليار دولار ، بينما لا يتجاوز الفرق بين الرقمين نحو 466 ألف دولار تقريباً ؛ وهي نسبة متناهية الصغر قياساً بإجمالي المبلغ ..

وهذه درجة عالية من التطابق تستحق أن تؤخذ في الاعتبار عند تقييم موثوقية منظومة البيانات ككل ..

الخلاصة

الأرقام المتاحة لا تقود ، في تقديري ، إلى استنتاج وجود تضارب جوهري في حقيقة النشاط النفطي ، بقدر ما تكشف عن مشكلة في توحيد التعريفات ، والتصنيفات ، وأساس الإسناد الزمني بين التقارير المختلفة ..

وهذا لا يلغي أهمية المراجعة الرقابية، ولا يقلل من ضرورة إصدار قوائم مالية وحسابات ختامية مدققة ، لكنه في الوقت نفسه لا ينتقص من قيمة الإفصاح الشهري ؛ فلكل منهما وظيفة مختلفة ..

الإفصاح الشهري يوفر صورة تشغيلية حديثة ، بينما تأتي المراجعة اللاحقة لتدقيق الأرقام وإجراء التسويات والتأكد من سلامتها محاسبياً ..

وما تحتاجه الدولة اليوم ليس المفاضلة بين بيانات جهة تشغيلية وبيانات جهة رقابية ، وإنما الوصول إلى نظام موحد للمصالحة بين البيانات Reconciliation ، يحدد بوضوح معنى كل بند ، والفترة التي يغطيها، ووحدة القياس ، وتوقيت الاعتراف به ..

فالشفافية لا تعني فقط نشر الأرقام، وإنما أن تكون هذه الأرقام قابلة للفهم والمقارنة والتحقق .. وعند قراءة البيانات المتاحة بهذا المنهج ، فإن الصورة تميل أكثر إلى وجود فروق في التوقيت والتصنيف والتسويات ، وليس إلى وجود تناقض جوهري في بيانات القطاع النفطي ..

“الشلوي”: الديزل في ليبيا.. أزمة نقص أم أزمة وصول وتوزيع؟

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي”:

بين شح السوق الدولية، وضغوط الكهرباء، وتحديات وصول الوقود إلى المواطن.

من أكثر الأسئلة التي تتردد اليوم في ليبيا، سواء لدى المواطن أو النخب الاقتصادية والمتابعين لقطاع الطاقة: لماذا الديزل تحديداً أصبح أقل توافراً من بقية المحروقات، ولماذا وصل سعره في بعض فترات السوق غير الرسمية إلى أكثر من خمسة دنانير للتر واكثر من ذلك ببعض الأحيان، في حين أن سعره الرسمي لا يزال في حدود 0.150 دينار؟ وهل المشكلة ليبية داخلية، أم أن وراءها أزمة أوسع في سوق الديزل العالمية؟

في تقديري، الإجابة المهنية لا يمكن اختزالها في سبب واحد، لأننا أمام أزمة مركبة تجمع بين ضيق السوق الدولية للديزل من جهة، وارتفاع الطلب المحلي، وخاصة من قطاع الكهرباء، ومنظومة التوزيع والرقابة داخل ليبيا من جهة أخرى .

والأهم أن قراءة الأرقام المنشورة لا تدعم، في رأيي، اختزال المشكلة في أن المؤسسة الوطنية للنفط أو شركة البريقة لتسويق النفط لم تقوما بتوفير الكميات المطلوبة.

فوفق بيانات المؤسسة الوطنية للنفط عن شهر يوليو 2026، بلغت كميات الديزل المستلمة من المصادر المحلية والخارجية 625,429 طناً مترياً ، منها 512,014 طناً من الخارج ، مقابل نحو 113,415 طناً من المصادر المحلية.. وهذا يعني أن قرابة 82% من الديزل الذي استلمته ليبيا خلال الشهر جاء من السوق الخارجية.

أما الكميات الموزعة فعلياً خلال يوليو فقد بلغت 646,899 طناً مترياً، وهو رقم يفوق المستلم خلال الشهر نتيجة الاستفادة كذلك من الأرصدة المتاحة بالمستودعات.

هذه الأرقام مهمة جداً؛ لأنها تخبرنا أولاً بأن المؤسسة والبريقة تعملان في سوق تعتمد فيها ليبيا بدرجة كبيرة على الاستيراد، وثانياً بأن هناك بالفعل كميات كبيرة يتم استلامها ومناولتها وضخها إلى السوق المحلي.

وهنا تحديداً أرى ضرورة وضع الأزمة الليبية في سياقها الدولي، لأن السوق العالمية للديزل في صيف 2026 ليست سوقاً طبيعية أو مريحة للمشترين.

الديزل عالميا.. المال وحده لم يعد كافياً

من المهم أن يدرك الرأي العام أن العالم لا يعاني اليوم بالضرورة من نقص الخام النفطي بالمعنى نفسه الذي يعاني فيه من ضيق بعض المنتجات المكررة، وعلى رأسها الديزل والمقطرات الوسطى.

فوكالة الطاقة الدولية تشير إلى أن أسواق الديزل ووقود الطائرات أصبحت أكثر عرضة للاضطرابات، نتيجة تراجع طاقات التكرير وتضرر التدفقات من الشرق الأوسط وروسيا، كما أن قرابة ثلاثة ملايين برميل يومياً من طاقات التكرير في منطقة الخليج تأثرت بفعل الصراع واضطرابات التصدير، في وقت أدت فيه الهجمات الأوكرانية على البنية النفطية الروسية إلى خفض تشغيل المصافي الروسية وصادرات المنتجات المكررة.

وروسيا هنا عامل مهم جداً.. فقد أدت الضربات المتكررة على مصافيها إلى تعطلات غير مخطط لها وتراجع واضح في إنتاج وتصدير المنتجات النفطية. وتشير بيانات رويترز إلى أن صادرات المنتجات النفطية الروسية المنقولة بحراً انخفضت في يوليو بنحو 33% مقارنة بيونيو، وأكثر من 50% مقارنة بيوليو من العام السابق، بالتوازي مع إجراءات روسية للحد من صادرات الوقود لحماية سوقها المحلية.

ووصل الأمر إلى إغلاق بعض المصافي المتضررة لفترات طويلة؛ فمصفاة أورسك، التي تبلغ طاقتها نحو ستة ملايين طن سنوياً وتنتج الديزل والبنزين ووقود الطائرات، تعرضت لضربة أدت إلى توقفها الكامل، مع تقديرات بأن عمليات الإصلاح قد تحتاج عدة أشهر.

كما أن الأزمة لا تقتصر على روسيا.. فاضطرابات الشرق الأوسط والممرات البحرية قللت من مرونة تجارة المنتجات المكررة، بينما أصبحت الولايات المتحدة والهند من أهم الموردين البدلاء الذين يتنافس عليهم عدد متزايد من المشترين. وأظهرت تقارير حديثة أن المشترين العالميين يتجهون بكثافة نحو المصافي الأميركية والهندية لتعويض النقص القادم من روسيا والشرق الأوسط.

ولهذا فإن العبارة المتداولة بين بعض المتعاملين في أسواق الطاقة، ومفادها (( قد تملك الأموال ولا تستطيع الحصول بسهولة على كمية الديزل التي تريدها )) ليست بعيدة عن الواقع، شريطة فهمها مهنياً.

ليس المقصود أن الديزل غير موجود نهائياً ، وإنما أن المشتري قد لا يستطيع الجمع بسهولة وفي الوقت نفسه بين الكمية المطلوبة، والمواصفة الفنية المطلوبة، وميناء التحميل، وموعد التسليم، والسعر المقبول.

وفي أسواق المنتجات النفطية، التوقيت في حد ذاته سلعة. قد تجد الشحنة، ولكن بعد أسبوعين؛ أو تجدها من منشأ أبعد وبكلفة نقل أعلى؛ أو تجد جزءاً من الكمية وليس كاملها ؛ أو تضطر إلى دفع علاوة سعرية إضافية حتى يتنازل بائع عن شحنته لصالحك.

وهذا يعني ببساطة أن ليبيا اليوم لا تتسوق للديزل في سوق عالمية فائضة بالبراميل، وإنما تنافس دولاً وشركات ومرافق كهرباء ونقل وصناعة على منتج أصبح أكثر ندرة وأعلى كلفة.

ومن هذه الزاوية، أرى أنه من الإنصاف أن نسجل للمؤسسة الوطنية للنفط وشركة البريقة أنهما استطاعتا خلال يوليو وحده تأمين أكثر من 625 ألف طن من الديزل، غالبيتها من الخارج، في ظرف دولي شديد الصعوبة.

وهذا ليس دفاعاً دعائياً عن جهة أو أشخاص، وإنما قراءة للرقم في سياقه التجاري الصحيح.

لكن أين يذهب الديزل بعد وصوله؟

وجود العامل الدولي لا يعفي المنظومة الداخلية من الأسئلة، بل يجعلها أكثر أهمية .

فمن أصل 646,899 طناً من الديزل تم توزيعها خلال يوليو، حصلت محطات توليد الكهرباء وحدها على 405,311 أطنان، أي ما يقارب 63% من إجمالي الديزل الموزع خلال الشهر. كما حصلت محطات الكهرباء على كميات إضافية من زيت الوقود الثقيل.

وهذا الرقم يفسر جزءاً كبيراً من خصوصية أزمة الديزل مقارنة بالبنزين.

فالديزل في ليبيا لا يذهب فقط إلى السيارات والشاحنات، بل يمثل وقوداً استراتيجياً لمحطات الكهرباء، والنقل الثقيل، والمصانع، والزراعة، ومحطات التحلية والأنشطة الخدمية المختلفة.

وحين تنخفض كميات الغاز الطبيعي المتاحة لمحطات الكهرباء أو تحدث اختناقات في منظومة الغاز، فإن محطات قادرة على التشغيل بالوقود المزدوج تنتقل بدرجات مختلفة إلى الديزل أو الوقود السائل، فتظهر فجأة كتلة طلب هائلة يمكن أن تستوعب مئات آلاف الأطنان.

ومن هنا فإن ملف الديزل وملف الغاز وملف الكهرباء مترابطة أكثر مما يعتقد البعض.

كل كمية إضافية من الغاز يمكن إيصالها بانتظام إلى محطات الكهرباء المؤهلة لاستخدامه تعني تخفيفاً للطلب على الديزل، وبالتالي إتاحة كمية أكبر للنقل والزراعة والصناعة وللمواطن.

المؤسسة والبريقة.. أين تبدأ مسؤوليتهما وأين تنتهي؟

من الضروري هنا الفصل بين المراحل المختلفة لسلسلة الإمداد.

المؤسسة الوطنية للنفط تعمل على تأمين الإمدادات ضمن منظومة القطاع، بينما تضطلع شركة البريقة بعمليات استلام المحروقات وتخزينها ومناولتها وإمداد السوق عبر المستودعات ومنظومة التوزيع المعتمدة.

وتؤكد بيانات البريقة نفسها استمرار ضخ كميات كبيرة من الوقود من مستودعاتها في مختلف المناطق.

ولذلك فإن القول ببساطة إن ( الديزل غير موجود لأن المؤسسة أو البريقة لم توفراه ) لا ينسجم مع الأرقام المنشورة.

لدينا مئات آلاف الأطنان يتم استلامها، ولدينا كميات ضخمة تخرج من المستودعات، ومن ثم يجب أن يمتد السؤال إلى كامل السلسلة:

من استلم الكمية ؟
ولمن صُرفت ؟
وما الكمية التي وصلت إلى شركات التوزيع ؟
وما الذي وصل فعلياً إلى المحطات ؟
وما حجم الطلب الحقيقي لكل منطقة ؟
وهل توجد أنماط استهلاك غير طبيعية أو تسرب أو تخزين أو مضاربة أو تهريب؟

وهنا تظهر واحدة من أكبر المشكلات الاقتصادية في منظومة الوقود الليبية: الفارق الهائل بين السعر الرسمي والسعر الموازي.

فعندما يكون السعر الرسمي للديزل 0.150 دينار للتر، بينما تجاوز سعره في السوق غير الرسمية خمسة دنانير خلال أغسطس، فنحن أمام فارق يتجاوز 33 ضعفاً.

ومثل هذا الفارق لا يمكن النظر إليه باعتباره مجرد فرق سعر ؛ بل هو حافز اقتصادي شديد القوة للتسرب والمضاربة والتخزين وإعادة البيع خارج القنوات الرسمية.

وهذا لا يعني اتهام جهة بعينها ، ولكن أي اقتصادي أو مختص بسلاسل الإمداد يعرف أن السلعة التي يمكن شراؤها بسعر رمزي وبيعها بعشرات أضعاف ذلك السعر ستظل معرضة للاختلال ما لم تكن هناك منظومة تتبع ورقابة دقيقة جداً.

ماذا يعني اجتماع رئيس الحكومة ورئيس المؤسسة؟

من هذه الزاوية تكتسب نتائج الاجتماع الذي عقد في 19 أغسطس 2026 بين رئيس الحكومة ورئيس مجلس إدارة المؤسسة الوطنية للنفط أهمية عملية، وليس مجرد أهمية إعلامية.

فالاجتماع تناول إمدادات الغاز والوقود السائل لمحطات الكهرباء، واحتياجات الشبكة، وتدفقات المحروقات إلى السوق، وانتهى إلى التوجيه بتشكيل غرفة تنسيق مشتركة للمتابعة اليومية ومعالجة أي اختناقات في الإمداد، كما أكد رئيس المؤسسة استمرار عمليات التوريد والتوزيع.

وفي رأيي، جدوى هذه الغرفة ستتوقف بالكامل على نوع البيانات التي ستعمل بها.

إذا أصبحت مجرد إطار للاجتماعات وتبادل المراسلات فلن يتغير الكثير.

أما إذا تحولت إلى غرفة عمليات حقيقية للأرقام ، تراقب يومياً ما يصل إلى الموانئ، وما يتم تفريغه ، وأرصدة كل مستودع، والكميات الخارجة منه، وما تستلمه شركات التوزيع، وما يصل إلى كل محطة، واستهلاك محطات الكهرباء وكبار المستهلكين، فإنها يمكن أن تكون أداة فعالة للغاية لكشف موضع الاختناق في وقت مبكر.

وأعتقد أن هذا هو المسار الأكثر جدوى: ليس البحث عن جهة نلقي عليها اللوم، بل تحديد مكان اللتر منذ دخوله البلاد وحتى وصوله إلى المستهلك النهائي.

هل ستنتهي المشكلة قريباً ؟

بالنسبة للمواطن، أرى أن هناك فرقاً بين الأزمة المحلية وضيق السوق الدولية .

محلياً، يمكن أن يحدث انفراج ملحوظ متى استمرت الشحنات في الوصول، وتحسنت إدارة المخزون، وانتظم التوزيع، وتم ضبط الاختناقات والتسربات.

أما دولياً ، فلا أرى مؤشرات كافية تسمح بالقول إن سوق الديزل ستعود سريعاً إلى أوضاعها الطبيعية، الهجمات على المصافي الروسية مستمرة، والقيود الروسية على صادرات الوقود قائمة ، وطاقة التكرير في بعض مناطق الشرق الأوسط ما زالت متأثرة، كما أن المخزونات العالمية للديزل والمقطرات الوسطى منخفضة نسبياً.

ولذلك قد تبقى ليبيا أمام سوق استيراد صعبة ومرتفعة الكلفة خلال الأشهر المقبلة، حتى لو تحسنت الأوضاع الداخلية.

وهذا يجعل من الخطأ معالجة المشكلة بمنطق: (( اطلبوا من المؤسسة شراء مزيد من الديزل وانتهى الأمر )).

فالمعالجة الأعمق تحتاج بالتوازي إلى زيادة إمدادات الغاز لمحطات الكهرباء كلما أمكن، ورفع كفاءة المصافي المحلية، والمحافظة على مخزون استراتيجي مناسب، وتحسين جدولة الشحنات، وربط المستودعات والتوزيع بمنظومة تتبع دقيقة، وتشديد الرقابة على التسرب والتهريب، إلى جانب معالجة منظومة الدعم نفسها على نحو مدروس يحمي المواطن ولا يخلق صدمات اجتماعية.

الخلاصة

أعتقد أن من واجبنا أن نكون منصفين تجاه المواطن وتجاه مؤسسات القطاع في الوقت نفسه .

نعم، المواطن يعاني من صعوبة الحصول على الديزل، وهذه مشكلة حقيقية لا يجوز التقليل منها.

لكن في المقابل، الأرقام لا تقول إن المؤسسة الوطنية للنفط وشركة البريقة توقفتا عن القيام بواجبهما في توفير وإمداد السوق بالوقود.. بل تبين أن أكثر من 625 ألف طن من الديزل استُلمت خلال شهر واحد، وأن ما يقارب 82% منها تم تأمينه من الخارج في واحدة من أصعب فترات سوق الديزل العالمية.

ولهذا فإن الدفاع الموضوعي عن المؤسسة والبريقة لا يحتاج إلى عبارات إنشائية، بل إلى عرض هذه الحقائق للرأي العام.

المشكلة اليوم أكبر من ناقلة وقود وأكبر من مستودع ، وهي تقع في نقطة التقاء السوق الدولية، والكهرباء والغاز، والتوزيع الداخلي، والدعم، والرقابة ، والتهريب، وإدارة الطلب.

والسؤال الذي أراه أكثر فائدة للدولة والمواطن ليس:

( لماذا لم توفر المؤسسة الديزل ؟ )

بل :

(( إذا كانت هذه الكميات الكبيرة يتم تأمينها واستلامها وتوزيعها، فكيف نضمن أن يصل كل لتر منها إلى المكان المخصص له، وفي الوقت المناسب، وبالسعر الرسمي؟ ))

عندما نستطيع الإجابة عن هذا السؤال بالأرقام اليومية، وليس بالانطباعات، نكون قد بدأنا فعلاً في معالجة أزمة الديزل من جذورها.

“الزنتوتي”: لا اقتصاد بدون مصارف ولا مصارف بدون ائتمان

كتب: المحلل المالي “خالد الزنتوتي” مقالاً

لا أحد يستطيع تصور نظام اقتصادي تنموي وفي أي بلد ومهما كان نظامة السياسي والاقتصادي بدون وجود مصارف تجارية مهمتها تجميع أموال المدخرين واستخدامها في تمويل مشروعات تنموية من شأنها تعزيز الناتج المحلي وتحقيق أهداف اقتصادية كثيرة أخرى تصب في بوثقة اقتصاد وطني منتج وفاعل، هذا في إطار نظري عام، ولكن في حالتنا الليبية الأمر مختل!

ففي حالتنا الليبية لا توجد إلا مجموعة مصارف (بدون هوية) تعيش أغلبها على عمولات مستقطعة من العملاء مقابل خدمات إدارية، تقررها وتستقطعها المصارف كما تشاء، هذا يعني أننا بالفعل نستطيع أن نتبين بوضوح أن مصارفنا التجارية (وباختلاف مسمياتها واسمائها) لا تربو على كونها خزانة لأموال مودعين مقابل رسوم حفظ ورسوم خدمات، لا دور لها في الاقتصاد الوطني إلا كونها خزانة صماء يتم فتحها عند الإيداع أو تحويل المرتبات، ثم تغلق في وجه المودعين حتى أنهم لا يستطيعون الحصول على أموالهم إلا بشق الأنفس.

للأسف، مصارفنا التقليدية والإسلامية على السواء لا دور لها في تدوير أموال المدخرين إلى المستثمرين إلا في أوجه محتشمة تتمحور في بعض المنتجات الإسلامية المحدودة والتي تفوق تكلفتها كل اوجه الائتمان المتعارف عليها تقليديا، بمعنى آخر اصبحت مصارفنا تقتات على المودعين بدلا من ان يقتات المودعين من عوائد مدخراتهم!.

كل هذا أدى إلى هروب الأموال من المصارف إلى البيوت وأدّت إلى مشاكل حادة في السيولة والتي يحاول المصرف المركزي مشكوراً في علاجها أخيراً من خلال التحول لوسائل الدفع الإلكتروني وتطويرها بشكل كبير خلال المدد الأخيرة.

إلا أن أساس المشكلة هو عدم وجود أي دور ائتماني للمصارف وأصبح وجودها عبء اقتصادي بدلا من أن تكون داعماً رئيسياً للاقتصاد الوطني.

حتى الآن لم نتفق او نقرر هوية مصارفنا التجارية، هل هي إسلامية أو تقليدية أو مختلطة!؟

اختلط عندنا الحابل بالنابل وأصبح التقليدي إسلامي وأصبح الإسلامي غير اسلامي في استغلاله للفقير بتكلفة تفوق جميع المعايير،
إنني هنا أناشد المصرف المركزي أن يضع لوائح واضحة للامتثال والحوكمة وإدارة المخاطر والائتمان وذلك من خلال تحديد هوية مصارفنا.

أولاً، ومن أجل إقحامها في سوق الائتمان ومن خلال أدوات ووسائل ومعايير تحكمها بازل وايوفي، وتنظمها قوانين ولوائح عامة وخاصة،
أعي تماماً بأن المصرف المركزي يحتاج قوانين وإجراءات تنظٌم عمليات الائتمان المصرفي وذلك مثل الرهن وأدواته وخاصة تفعيل التسجيل العقاري رغم صعوبة الظروف القائمة، ولكن علينا جميعا المحاولة، والباقي بقدرة رب العالمين!.

“تيتيه”: مليار دولار شهريًا للوقود رغم استمرار أزمة الكهرباء والاختناقات

الممثلة الخاصة للأمين العام للأمم المتحدة في ليبيا “هانا تيتيه”: أحاطت مجلس الأمن حول الوضع في ليبيا بخصوص أزمة الكهرباء حيث قالت: الانقطاعات الواسعة كشفت مشكلات مرتبطة بالتشظي المؤسسي، وضعف الاستثمار، وسوء تنسيق القرارات وإدارة الموارد، رغم امتلاك ليبيا موارد طاقة كبيرة.

وأضافت “تيتيه” بأن ليبيا تُنفق نحو مليار دولار شهريًا على واردات الوقود، ومع ذلك تعاني محطات الكهرباء من نقص الوقود والغاز.
تهريب وتحويل الوقود المدعوم.

أشارت إلى وجود أدلة على تحويل كميات كبيرة من الوقود المدعوم المخصص للكهرباء والأمن، معتبرة ذلك إساءة استخدام للموارد العامة، ودعت إلى التحقيق والمحاسبة وتعزيز الرقابة.

أما بخصوص الإنفاق العام: فحذرت من أن الزيادات غير المدروسة في الرواتب والوقود المدعوم قد تقوض الانضباط المالي، خصوصًا مع زيادة رواتب العسكريين والأمن في شرق ليبيا ووجود طلب مماثل من غرب البلاد.

وأوضحت بشأن برنامج التنمية الموحد: اعتبرت الإطار أداة مهمة لإدارة عائدات النفط المتقلبة، والحد من الإنفاق المتكرر، وتوجيه فوائض الإيرادات نحو الاستثمار الإنتاجي وتطوير المؤسسة الوطنية للنفط، لكنها أشارت إلى تعثر التنفيذ الكامل.

ودعت أيضاً إلى التعامل سريعًا مع المخاوف التي أثارها مصرف ليبيا المركزي بشأن استقالة محافظه مؤخراً، كما حثت المصرف على استئناف نشر البيانات الشهرية للإيرادات والنفقات لتعزيز الشفافية والمساءلة.

وأيضاً دعت إلى السيطرة بشكل أكبر على الإنفاق العام، والالتزام بمعايير برنامج التنمية الموحد، مؤكدة مسؤولية مجلس النواب والمجلس الأعلى للدولة عن الرقابة على تنفيذ الاتفاق.

كما ترى “تيتيه” أن أزمة الكهرباء والإنفاق المرتفع والوقود المدعوم والضغط على المصرف المركزي كلها أعراض لمشكلة أوسع تتعلق بالحوكمة والانقسام المؤسسي وسوء إدارة الموارد العامة، وأن توحيد المؤسسات وتحقيق إدارة مالية رشيدة ضروريان لتحقيق الاستقرار الاقتصادي.

ديوان المحاسبة: 18.46 مليار دولار قيمة صادرات النفط و 6.12 مليار دولار لتوريد المحروقات خلال 7 أشهر

كشف تقرير ديوان المحاسبة حول إنتاج النفط الخام والكميات المصدرة والإيرادات المحصلة خلال الفترة من 1 يناير إلى 31 يوليو 2026، أن إجمالي إنتاج النفط الخام بلغ نحو 287.9 مليون برميل، فيما بلغت إجمالي الكميات المصدرة نحو 193.4 مليون برميل.

وبلغت القيمة الإجمالية للصادرات النفطية نحو 18.46 مليار دولار، من بينها نحو 663.6 مليون دولار إيرادات بيع المكثفات والمنتجات النفطية، فيما بلغت المبالغ المحالة إلى مصرف ليبيا المركزي نحو 11.16 مليار دولار، والمحصل بالمصرف الليبي الخارجي نحو 15.789 مليار دولار.

وسجل التقرير إجمالي تكلفة توريد المحروقات من المصادر الخارجية بنحو 6.122 مليار دولار، مقابل كمية إجمالية بلغت نحو 6.11 مليون طن متري، من خلال 207 شحنات خلال الفترة ذاتها.

وأشار التقرير إلى إنهاء العمل بنظام المبادلة لتوريد المحروقات في 12 فبراير 2026، والانتقال إلى نظام فتح الاعتمادات المستندية وتغطيتها من الإيرادات النفطية.

واشنطن بوست: المبادرة الأمريكية تواجه ضغوطا متزايدة وأهم شركة نفطية أمريكية تغادر ليبيا

كشفت صحيفة واشنطن بوست اليوم الإثنين أن إدارة ترامب تواجه مساعي لفتح قطاع النفط الليبي كبديل لإمدادات الخليج خلال الحرب مع إيران عقبات متزايدة عقب عملية اغتيال وخطوة من محافظ البنك المركزي للاستقالة وأسبوع من هجمات الطائرات المسيرة والانفجارات التي استمرت حتى يوم الأحد .

وأكدت الصحيفة الأمريكية أن الانفجار وقع خلال عطلة نهاية الأسبوع في محطة كهرباء فرعية بمجمع الزاوية النفطي إلى قطع الكهرباء عن طرابلس والزاوية وصبراتة وصرمان وغريان وفقا للشركة العامة للكهرباء في ليبيا ويحقق المسؤولون فيما إذا كان الحادث مرتبطا بسلسلة من الهجمات المسلحة بالطائرات المسيرة .

وأشارت الصحيفة إلى أن كانت محطة الكهرباء نفسها قد تعرضت لهجوم قبل أربعة أيام بطائرة مسيرة محملة بالمتفجرات ما أدى إلى انقطاع الكهرباء ودفع شركة جنرال إلكتريك إلى تعليق أعمالها وسحب فرقها الفنية من المحطة القريبة التي تراهن عليها شركتا شيفرون وإكسون موبيل مع دخولهما السوق الليبية وخلال الأسبوع الماضي تعرضت مصفاة نفط ومحطة كهرباء ومحطات فرعية وخزانات تخزين بالقرب من مدينة الزاوية الساحلية لما لا يقل عن ست هجمات بطائرات مسيرة وتقع الزاوية على بعد نحو 30 ميلا غرب طرابلس .

وبحسب الصحيفة أن في اليوم السابق قدم محافظ مصرف ليبيا المركزي، الذي يتعامل مع قيادات في شطري الدولة المنقسمة خطاب استقالته إلا أن كلا من بنغازي وطرابلس رفضتا الاستقالة وخلال أقل من أسبوعين تعرضت البنية التحتية للطاقة في ليبيا والمنظومة الأمنية والمؤسسة الاقتصادية الرئيسية التي تربط شرق البلاد بغربها، لضغوط متزامنة وهذه هي الركائز الثلاث نفسها التي حددها مسعد بولس كبير مستشاري الرئيس ترامب للشؤون العربية والأفريقية، في واشنطن خلال أبريل باعتبارها الأساس لإعادة توحيد ليبيا وفتح المزيد من نفطها أمام الشركات الأمريكية .

وقد أدى إغلاق إيران لمضيق هرمز إلى خنق أحد الممرات البحرية التي تمر عبرها عادة نحو خمس إمدادات النفط والغاز الطبيعي المسال في العالم وتعد ليبيا جزءا من الإجابة التي تسعى واشنطن من خلالها إلى التعامل مع طهران.

وقال بولس في أبريل إن ليبيا ستصل على المدى القصير إلى إنتاج قدره 1.6 مليون برميل نفط يوميا، ثم إلى ما بين مليوني وثلاثة ملايين برميل يوميا بحلول نهاية العقد.

وكانت عودة شركة شيفرون إلى ليبيا أكبر تحرك لشركة نفط أمريكية في البلاد منذ عقود .

وأضافت الصحيفة أن الشركة فازت في وقت سابق من هذا العام بعقد في حوض سرت، أعقبه توقيع شركة إكسون موبيل اتفاقا يغطى أربع مناطق بحرية حيث تمتلك ليبيا 41% من احتياطيات النفط المؤكدة في أفريقيا وهي النسبة الأكبر بين دول القارة

ووضحت ليبيا أن 1.44 مليون برميل يوميًا في يونيو وهو أعلى مستوى لها منذ عام 2013، لكنه لا يزال أقل من مستوى 1.6 مليون برميل يوميا الذي كانت تنتجه قبل انتفاضة عام 2011 التي أدت في نهاية المطاف إلى انقسام البلاد وتعالج مصفاة الزاوية، الواقعة بالقرب من طرابلس نحو 120 ألف برميل يوميا، تصل إليها الإمدادات من حقل الشرارة على مسافة تقارب 450 ميلا ويُشغل الحقل شركة ريبسول الإسبانية بالتعاون مع توتال إنرجيز الفرنسية و OMV النمساوية و Equinor النرويجية والمؤسسة الوطنية للنفط الليبية لكن حالة عدم الاستقرار في ليبيا تهدد المصالح الأمريكية في المنطقة الأوسع وفقا لـ فولفغانغ بوستاي المحلل الأمني النمساوي الذي عمل ملحقا دفاعيا في ليبيا ويرأس المجلس الاستشاري للمجلس الوطني للعلاقات الأمريكية الليبية.

وقال الصحيفة إن أهداف واشنطن تتمثل في تحقيق الاستقرار في البلاد ومواجهة الوجود العسكري الروسي في أفريقيا وزيادة إنتاج النفط الليبي والسيطرة على الهجرة إلى أوروبا ومواجهة النفوذ الصيني في المعادن الموجودة في جنوب ليبيا.

وتطرقت إلى أن مبادرة بولس تمثل بصورة أكبر فرصة لتعزيز المصالح الأمريكية انطلاقا من الوضع القائم حاليا.

وقال هاني الأعصر، المدير التنفيذي للمركز القومي للدراسات في مصر : لا يمكننا التعامل مع الأحداث الثلاثة باعتبارها ثلاث حوادث منفصلة كما لا يمكننا القفز إلى استنتاج مفاده أن مؤامرة واحدة تقف وراءها.

وأضاف أن الأهم هو أن المؤسسات الأمنية والطاقة والاقتصاد في ليبيا تعرضت للضغط في اللحظة نفسها التي كانت فيها واشنطن تحاول ربط هذه المؤسسات ببعضها البعض.

وقال عمر ختالي المستشار الليبي الأمريكي الذي أدار سابقا صندوق الاستثمار العقاري التابع لصندوق الثروة السيادي الليبي وزار طرابلس في أواخر يوليو من حيث منفذي الهجمات، فإن الضربات الثلاث ليست مرتبطة ببعضها البعض لكنها مرتبطة من خلال الهيكل الضعيف للدولة الليبية في الوقت الراهن الأمر برمته يتعلق بالمال والسلطة والسيطرة وفقا لصحيفة .

خاص.. الجمعية العمومية للكهرباء تُكلف بشير المرعاش رئيساً لمجلس الإدارة خلفاً لمحمد المشاي

أكدت الجمعية العمومية على تكليف رئيساً لمجلس الإدارة لشركة الكهرباء “بشير المرعاش”.

وذلك خلفاً لمحمد المشاي.

“الحضيري”: تأثير شروط (ناجي عيسى كمحافظ) على المشهد المالي والاقتصادي الليبي (تحليل)

كتب: الخبير في المجال النفطي “عثمان الحضيري” مقالاً

بتحليل أعمق لتأثير شروط محافظ مصرف ليبيا المركزي ناجي عيسى على المشهد السياسي والاقتصادي في ليبيا، مع استعراض بعض السيناريوهات المحتملة في المشهد القادم ؛-

1-تاثير الشروط على المشهد السياسي

تعزيز دور المصرف المركزي كجهة مستقلة
تمسك ناجي عيسى ( المحافظ الحالي ) بشروطه يعكس رغبته في الحفاظ على استقلالية المصرف المركزي وعدم الخضوع للضغوط السياسية أو الحكومية التي قد تؤثر سلباً على الأداء المالي والنقدي، هذا قد يؤدي إلى تعزيز دور المصرف كجهة رقابية مالية هامة في ظل بيئة سياسية متقلبة.

احتدام الصراع بين المؤسسات الحكومية
الشروط الثلاثة تتعلق بشكل مباشر بسياسات مالية وحكومية، مثل الاتفاق على الإنفاق الموحد ووقف الزيادات في الرواتب، ما قد يزيد من التوتر بين مجلسي النواب والأعلى للدولة والجهات التنفيذية، خصوصاً إذا لم يتم التوافق على هذه المطالب.

ضغط على الحكومة ومجلسي النواب والدوله
تصعيد الأزمة حول استقالة محافظ المصرف المركزي قد يدفع الجهات السياسية إلى الإسراع في التوافق على الإصلاحات المالية، أو قد يؤدي إلى مزيد من الانقسامات إذا استمر التعنت أو عدم التوافق.

2- تأثير الشروط على الاقتصاد الليبي

-تحسين الاستقرار المالي والنقدي
في حال قبول الشروط وتنفيذها، سيؤدي ذلك إلى ضبط الإنفاق العام، وحماية احتياطيات النقد الأجنبي، وتقليل التضخم والضغط على سعر صرف الدينار، وهو أمر حيوي لاستقرار الاقتصاد الليبي.

-مواجهة التحديات الهيكلية
الشروط تعكس الحاجة إلى إصلاحات هيكلية عميقة في الاقتصاد، مثل الحد من التهريب وضبط السياسة التجارية، والتي تؤثر بشكل مباشر على الموارد المالية للدولة.

-تأثير محتمل على الرواتب والخدمات العامة
وقف الزيادات في الرواتب قد يواجه اعتراضاً شعبياً وسياسياً، خاصة في ظل الظروف الاقتصادية الصعبة، مما يستدعي حلولاً متوازنة تراعي مطالب الموظفين والقدرة المالية للدولة.

  1. السيناريوهات المحتملة

السيناريو الأول

التوافق والتنفيذ
إذا نجحت الأطراف السياسية في التوافق على الشروط وتنفيذها، فقد يشهد الاقتصاد الليبي استقراراً نسبياً، وتحسناً في سعر صرف الدينار، وزيادة ثقة المستثمرين، مما يفتح المجال لإصلاحات أوسع.

السيناريو الثاني
استمرار الأزمة واستقالة المحافظ
في حال رفض الشروط أو عدم تنفيذها، قد يصر ناجي عيسى على الاستقالة، مما قد يؤدي إلى فراغ قيادي في المصرف المركزي وتفاقم أزمة السيولة وتدهور سعر صرف الدينار، وزيادة الضغوط على الاقتصاد الوطني.

السيناريو الثالث
تدخل سياسي مباشر
قد تلجأ الجهات السياسية إلى تعيين محافظ جديد مقرب منها ( وهنا المعضله الكبرى ) ، مما قد يؤثر على استقلالية المصرف المركزي ويزيد من المخاطر المالية والنقدية على المدى المتوسط.

*ومما تقدم نستخلص الاتي ؛-

تمسك محافظ مصرف ليبيا المركزي بشروطه يعكس أزمة عميقة في العلاقة بين المؤسسات المالية والسياسية في ليبيا، ويبرز الحاجة الملحة للإصلاحات المالية والهيكلية. يعتمد نجاح هذه الإصلاحات بشكل كبير على قدرة الأطراف السياسية على التوافق والتعاون، وإلا فإن البلاد قد تواجه مزيداً من التدهور الاقتصادي والسياسي، مع تبعات سلبية على استقرار الدولة وأمنها.