الكاتب: A

“الشلوي”: عندما يُغلق النفط.. من يدفع الثمن؟

كتب: الخبير النفطي والاقتصادي عبدالمنصف الشلوي مقالاً

يكثر الحديث في ليبيا عند كل إغلاق لحقل أو ميناء نفطي عن إعلان المؤسسة الوطنية للنفط (القوة القاهرة)، وكأن الأمر مجرد إجراء إداري أو سياسي.

الحقيقة أن المصطلح يحمل بعد قانوني وتجاري ومالي واقتصادي مهم، ويستخدم على نطاق واسع في عقود النفط والتجارة الدولية.

القوة القاهرة Force Majeure تعني بصورة مبسطة؛ وقوع حدث خارج السيطرة المعقوله للطرف المتعاقد، يجعل تنفيذ بعض التزاماته التعاقديه مستحيل أو متعذر بصورة جوهرية، وفي قطاع النفط قد يكون ذلك نتيجة إغلاق حقل أو خط أنابيب أو ميناء، أو اضطرابات أمنيه أو أعمال قسرية تمنع الإنتاج أو التصدير.

بالتالي؛ فإن إعلان المؤسسة الوطنية للنفط القوة القاهرة لا يعني أنها ترغب في إيقاف الإنتاج، بل يعني أن ظروف خارجه عن إرادتها أصبحت تحول دون الوفاء ببعض التزاماتها، خصوصاً تجاه المشترين والشركاء، والهدف القانوني والتجاري الأساسي هو حماية المؤسسة من بعض المطالبات والتعويضات الناتجة عن عدم تنفيذ التزامات أصبحت متعذرة بسبب ذلك الحدث، وفق شروط العقد والقانون واجب التطبيق.

هذا وقد مارست المؤسسة مثل هذا الإجراء في حالات سابقة، منها إعلان القوة القاهرة في حقل الشرارة في 7 يناير 2024 بعد إغلاقه من قبل محتجين وتوقف إمدادات الخام إلى ميناء الزاوية، كما سبق أن أعلنتها في الشرارة في أبريل 2022 عندما أدى الضغط على العاملين إلى توقف الإنتاج وتعذر تنفيذ الالتزامات التعاقدية.

القوة القاهرة ليست المشكلة.. بل نتيجة المشكلة.

المشكله الحقيقية تبدأ قبل إعلان القوة القاهرة عندما يتحول الحقل أو الميناء أو خط الأنابيب إلى وسيلة ضغط أو تفاوض.

في 15 سبتمبر 2026.. أعلنت المؤسسة أن إغلاق صمام خط الشحن الرئيسي الحمادة الزاوية أدى إلى توقف عمليات الإنتاج والتشغيل في حقول الحمادة والطهارة والمحطة NC5 وحذرت من أنها قد تضطر إلى إعلان القوة القاهرة إذا استمر الإغلاق أو امتد إلى حقول أخرى.

وفي الوقت نفسه، كان إنتاج ليبيا لا يزال في حدود 1.4 مليون برميل يومي وفق تصريحات المؤسسة الوطنية للنفط، رغم الإغلاقات والاضطرابات الأخيرة.

هنا تظهر المفارقة ليبيا تواجه هذه الاضطرابات في وقت يشهد فيه سوق النفط الدولي توترات كبيره وأسعار مرتفعة، فقد تجاوز خام برنت في منتصف سبتمبر 2026 مستوى 100 دولار للبرميل، بل وصل في 17 سبتمبر إلى نحو 104.82 دولار.

أي أن توقيت الإغلاق قد يحرم الدولة من الاستفادة من ظروف سعرية مواتية في السوق العالمية.

ماذا يعني إغلاق النفط للمواطن؟

قد يقول البعض (أغلقوا النفط، فنحن لم نحصل منه على شيء).

قد يكون هذا التعبير مفهوم باعتباره انعكاس لحالة الإحباط لدى المواطن، لكنه اقتصادياً يغفل حقيقية أساسية، في ليبيا لا يتوقف أثر النفط عند مؤسسة النفط بل ينتقل إلى معظم مفاصل الدولة والمجتمع.

فإغلاق النفط يعني.. بدرجات مختلفة:

1/ انخفاض الإيرادات العامة للدولة.
2/ انخفاض تدفق النقد الأجنبي.
3/ زيادة الضغط على الاحتياطيات وسوق الصرف.
4/ صعوبة تمويل المرتبات والدعم والخدمات العامة.
5/ ضغط إضافي على قدرة الدولة على تمويل الواردات.
6/ ارتفاع مخاطر زيادة أسعار السلع والخدمات.
7/ تأخير المشروعات والصيانة والاستثمارات النفطية.
8/ زيادة مخاطر الشركات والمستثمرين الأجانب.
9/ إضعاف ثقة المشترين الدوليين في انتظام الإمدادات الليبية.
10/ خسارة فرص بيعيه لا يمكن دائما تعويضها لاحقاً بالسعر نفسه.

والأمر أكثر حساسية في ليبيا لأن الاقتصاد ما زال شديد الاعتماد على النفط، ويؤكد صندوق النقد الدولي أن آفاق الاقتصاد الليبي تظل مهيمن عليها تطورات قطاع النفط، وأن الاعتماد الكبير على صادرات النفط وفاتورة الواردات يجعل الاقتصاد معرض بقوة للصدمات الداخليه والخارجية، كما أشار إلى أن اضطراب إنتاج النفط كان أحد أسباب ضعف الأداء الاقتصادي في 2024.

بل إن اعتماد الدولة على النفط يتقاطع مع ملف الكهرباء والوقود أيضاً، فقد قدر صندوق النقد الدولي إجمالي فاتورة دعم الطاقة في ليبيا بنحو 17 مليار دولار في 2024، أي نحو 35% من الناتج المحلي، مع استمرار اعتماد ليبيا الكبير على واردات الوقود رغم كونها دولة منتجة للنفط.

الإغلاق لا يضر الدولة فقط، بل يضر قيمة النفط نفسه.

هناك جانب آخر أقل وضوح للمواطن.

المشتري الدولي لا يشتري النفط الليبي على أساس الجودة والسعر فقط وإنما يهتم أيضاً بمدى انتظام الإمدادات والقدرة على الوفاء بالعقود.

وتكرار الإغلاقات يجعل ليبيا أمام مخاطر تتجاوز خسارة براميل الإنتاج المؤقتة، إلى زيادة علاوة المخاطر وتراجع الثقة التجارية وتعقيد التعاقدات المستقبلية وربما ارتفاع تكلفة التمويل والاستثمار في القطاع.

لذلك فإن تحييد النفط عن الصراعات ليس مطلب سياسي فقط، بل هو مصلحة اقتصادية وتجارية وطنية.

ماذا عن المؤسسة الوطنية للنفط؟

من الإنصاف هنا التفريق بين إدارة القطاع النفطي وبين الظروف التي تُفرض عليه من خارجة.

فالمؤسسة مسؤولة عن الإنتاج والتشغيل والصيانة والتصدير والتسويق وإدارة العلاقات والعقود النفطية، لكنها لا تستطيع بمفردها منع إغلاق حقل بالقوة أو حماية خط أنابيب من كل تدخل أو معالجة الانقسام السياسي والأمني الذي يحيط بالقطاع.

مع ذلك، فإن المحافظة على إنتاج يقارب 1.4 مليون برميل يومي في ظل بيئة سياسية وأمنية ومالية معقدة ومع تكرار محاولات الإغلاق تعكس قدرة تشغيلية ومهنية لا ينبغي تجاهلها.

الخلاصة..

إعلان القوة القاهرة ليس إعلان عن رغبة المؤسسة في إيقاف النفط وإنما هو في الأساس أداة قانونية وتجارية لحماية الالتزامات والعقود عندما يصبح تنفيذها متعذر بسبب أحداث خارجة عن السيطرة.

أما إغلاق النفط نفسه، ففي الحالة الليبية لا يوقف تدفق الخام فقط، بل يضغط على الإيرادات العامة والنقد الأجنبي والواردات والمرتبات والخدمات والاستثمار، والثقة الدولية.

لهذا فإن السؤال الذي ينبغي أن يطرح ليس فقط،(ماذا استفاد المواطن من النفط؟) .. وهو سؤال مشروع تماماً، وإنما أيضاً:

هل معالجة أوجه القصور في إدارة عائدات النفط تكون بإيقاف المصدر الذي يمول الدولة، أم بإصلاح إدارة الإيرادات والإنفاق وتنويع الاقتصاد وتعزيز المؤسسات، مع إبقاء الإنتاج والتصدير بعيد عن الصراع؟

فالنفط ثروة ناضبة، نعم؛ لكن في المرحلة الراهنة لا تزال تمثل العمود الفقري للاقتصاد الليبي، وحمايتها لا تعني الدفاع عن مؤسسة بعينها وإنما حماية مورد وطني تمس آثاره حياة كل مواطن.

من هنا، فإن استمرار المؤسسة الوطنية للنفط في المحافظة على الإنتاج والتشغيل والتصدير، رغم الانقسامات والاضطرابات ونقص التمويل وتعدد الضغوط، يستحق أن يقرأ في إطاره المهني الصحيح، مؤسسة يمكن نقدها ومساءلتها وتطويرها، لكنها تعمل في بيئة استثنائية وما زالت قادرة إلى حد بعيد على إبقاء شريان الاقتصاد الليبي مفتوحاً.

خاص.. المركزي يعتزم ضخ كميات من النقد الأجنبي خلال الأيام المقبلة لدعم استقرار سوق الصرف

مصادر بمصرف ليبيا المركزي تؤكد لصدى الاقتصادية بأن المصرف يعتزم خلال الأيام القادمة ضخ كميات من العملة الأجنبية دعماً لاستقرار سوق الصرف وتعزيز توفر النقد الأجنبي.

وتأتي هذه التحركات بالتزامن مع تحسّن عدد من المؤشرات الاقتصادية وإيرادات النفط، إلى جانب تفاهمات واتفاقيات مع عدد من الشركاء الاقتصاديين لدعم الاقتصاد الوطني.

وأكدت المصادر أن المصرف المركزي يولي أهمية للحفاظ على مستوى مناسب من الاحتياطيات من النقد الأجنبي بما يضمن استدامة الاستقرار النقدي والمالي، مع الحفاظ على مستويات محددة من العجز حتى نهاية العام.

حصري.. بالوثائق: تأجير محركات الأفريقية إلى الأجنحة بينما طائرات الأفريقية متوقفة وتحتاج إلى محركات

صرحت مصادر لصحيفة صدى الاقتصادية: بعد أن احتفت الصفحة الرسمية الناطقة باسم مجلس الإدارة بوصول محركات A320، وأعلنت أن الهدف هو تعزيز جاهزية الأسطول وإعادة الطائرات المتوقفة إلى التشغيل، نفاجأ اليوم بمراسلات ومسودة عقد تتضمن تأجير محركين CFM56-5B من الخطوط الجوية الأفريقية إلى شركة الأجنحة الليبية الخاصة والمنافسة!

تابعت المصادر: وفي الوقت نفسه، توجد عدة طائرات A320 للأفريقية خارج التشغيل وتحتاج إلى محركات، بينما تبحث الإدارة تأجير محركاتها لشركة منافسة.هل أصبحت الأولوية تشغيل طائرات المنافسين بينما طائرات الأفريقية رابضة على الأرض؟، والأخطر أن الشركة التي يُبحث تسليمها المحركات تعيش نزاعًا قانونيًا داخليًا حول من يملك حق تمثيلها والتوقيع باسمها، وقد وصلت إلى إدارة الأفريقية مراسلات رسمية تحذر تحديدًا من التعامل في صفقة إيجار المحركات مع أطراف تقول تلك المراسلات إنها غير مخولة قانونًا، وتؤكد الجهة المرسلة أنها لا تتحمل أي التزامات أو مسؤوليات قد تنشأ عن التعامل معهم.

وأضافت: والأغرب أن بين الشركتين أصلًا ملفًا قديمًا من إعارات قطع الغيار ومطالبات مالية بالملايين لم تُحسم منذ سنوات.السؤال :كيف تُسلَّم أصول حيوية لشركة منافسة بينما الملفات القديمة لم تُقفل؟، وكيف تُؤجَّر محركات تحتاجها طائرات الأفريقية نفسها؟ ومن قرر أن قيمة الإيجار، “إن تم تحصيلها،” أهم من إعادة طائرات الشركة إلى السماء واستعادة خطوطها وسوقها وإيراداتها؟ وهل تُدار الخطوط الجوية الأفريقية لإنقاذها! أم لإدارة مصالح الآخرين بأصولها؟

واختتمت المصادر تصريحها بالقول: نحمّل وزارة المواصلات والشركة القابضة مسؤوليتهما التاريخية عما آلت إليه أمور شركتنا، ونكرر مطالبتنا للنائب العام وديوان المحاسبة وهيئة الرقابة الإدارية بالتدخل العاجل ووقف أي إجراء نهائي لتأجير هذين المحركين إلى حين التحقق من حاجة أسطول الأفريقية إليهما أولًا، ومراجعة جدوى الصفقة، والتأكد من الصفة القانونية للطرف الآخر، وحسم ملفات قطع الغيار والمطالبات السابقة بين الشركتين.

“الحضيري”: ليبيا تبحث مع شركات عالمية زيادة إنتاج النفط والغاز

كتب: خبير قانوني في مجال النفط عثمان الحضيري مقالا

هل يمكنها ذلك في هذه الظروف السياسية والاقتصادية والأمنية؟ والوضع الدولي المتأزم؟ وهل تعتبر ليبيا بيئة خصبة للاستثمار النفطي برا وبحرا؟ وما المطلوب لجذب مستثمرين كبار؟ رغم الجولات السابقة والتى عرضت فيها العديد من القطع الاستكشافية مع قلة الشركات التى قدمت عروضها، والابتعاد الفعلي للشركات الكبرى عن الاستثمار! ما أسبابه يا ترى؟

نعم، يمكن لليبيا زيادة إنتاج النفط والغاز وجذب استثمارات كبيرة، حتى في الظروف الحالية، لكن هناك فرق مهم بين وجود فرص جيولوجية ممتازة وبين وجود بيئة استثمارية آمنة وقابلة للتمويل، وهنا تحديدًا تكمن المشكلة الليبية.

واللافت أن التطورات الأخيرة تؤكد أن الصورة ليست «هروبًا كاملًا للشركات الكبرى»، ففي فبراير 2026 منحت المؤسسة الوطنية للنفط تراخيص في أول جولة منذ 2007 لشركات وتحالفات تضم Chevron وEni وQatarEnergy وRepsol وغيرها، لكن من أصل 20 قطعة معروضة فاز المستثمرون بخمس فقط.

في جملة واحدة ، ليبيا جذابة جدًا جيولوجيًا واقتصاديًا، لكنها غير جذابة بما يكفي سياسيًا ومؤسسيًا وماليًا لكي تضخ الشركات الكبرى عشرات المليارات بسرعة، وهذا هو التناقض الليبي الأساسي.

  1. لماذا ليبيا مغرية أصلًا؟

من وجهة نظر شركة نفط عالمية، ليبيا لديها مجموعة نادرة من المزايا:

  • احتياطيات نفطية ضخمة.
  • نفط منخفض نسبيًا في تكلفة الاستخراج مقارنة بكثير من المناطق الجديدة.
  • قرب شديد من السوق الأوروبية.
  • وجود بنية تحتية نفطية قائمة: حقول، خطوط أنابيب، موانئ، مرافق معالجة وتصدير.
  • مساحات برية وبحرية ما زالت غير مستكشفة بصورة كافية.
  • فرص للاستثمار هائلة في حقول قائمة ، أي تطوير حقول ومنشآت موجودة بدل البدء من الصفر.
  • أكثر من 60 حقلًا مكتشفًا لم يدخل بعضها مرحلة التطوير، وفق تصريحات حديثة لرئيس مؤسسة النفط . كما تستهدف ليبيا رفع الإنتاج من نحو 1.4 مليون برميل يوميًا إلى مليوني برميل يوميًا بحلول 2030، مع احتياج استثماري قد يصل إلى نحو 40 مليار دولار.

إذاً المشكلة ليست نقص الفرص بل المشكلة من يضمن للمستثمر أن الفرصة ستبقى متاحة وآمنة ومربحة لمدة 20 أو 30 سنة؟ وهذا سؤال مختلف تمامًا.

  1. لماذا لا تندفع الشركات الكبرى إلى ليبيا؟
    هنا أعتقد أن قراءة نتائج الجولة الأخيرة مهمة جدًا.

لو كانت المشكلة فقط في «سوء شروط العقود»، لكان تعديل شروط العقود كافيًا ، لكن الواقع أكثر تعقيدًا.

الشركة العالمية عندما تستثمر ملياري أو خمسة مليارات دولار لا تنظر فقط إلى ، كم برميلًا سأنتج؟

بل تنظر إلى:
من يضمن لي أن هذا العقد سيظل نافذًا بعد خمس سنوات؟
من يحمي منشآتي؟ من يضمن تحويل أرباحي من يضمن عدم إغلاق الميناء؟ من يضمن عدم ظهور حكومة أخرى تطالب بالعقد؟ من يضمن عدم فرض ضريبة أو رسم جديد؟ من يضمن ألا تتحول منطقة الامتياز إلى منطقة صراع؟ ومن سيعوضني إذا توقف الإنتاج بسبب قوة قاهرة سياسية؟ وهنا تصبح ليبيا أكثر مخاطرة.

  1. المشكلة الليبية ليست «الأمن» وحده
    أحيانًا نختصر المشكلة في عبارة (الشركات تخاف من الوضع الأمني) وهذا صحيح، لكنه غير كافٍ.

هناك خمسة أنواع من المخاطر ، أولًا: المخاطر السياسية ؛-
وجود مؤسسات وسلطات متنافسة يجعل المستثمر يسأل: من هو الطرف السيادي الذي سيحمي العقد؟ وهذا مهم جدًا في النفط لأن الامتيازات تمتد لعقود.

ثانيًا: المخاطر الأمنية
حتى لو كان الحقل نفسه آمنًا، فإن:

  • خطوط الأنابيب
  • الطرق
  • المطارات
  • الموانئ
  • محطات الكهرباء
  • مناطق الخدمات
    كلها جزء من سلسلة الإنتاج.

وبالتالي لا يكفي أن تكون منصة الحفر آمنة ، يجب أن تكون السلسلة كلها آمنة.

ثالثًا: المخاطر المؤسسية
وهذه ربما أخطر من السلاح نفسه على المدى الطويل ، المستثمر يريد:
قضاء مستقل وقانون واضح وعقود مستقرة وتحكيم دولي ونظام ضريبي واضح و قدرة على تحويل الأموال.

إذا لم تتوفر هذه المنظومة، فإن الشركة او المستثمر يضع علاوة مخاطر كبيرة على المشروع.

وهذه العلاوة تعني ببساطة أن:
المشروع الذي يكون ممتازًا في النرويج قد يصبح متوسطًا في ليبيا.

  1. وهناك مشكلة أخرى لا تقل أهمية: تمويل الدولة نفسها و هذه نقطة أعتقد أنها شديدة الأهمية في الحالة الراهنه الليبية.

النموذج النفطي الليبي تاريخيًا يجعل الدولة والمؤسسة الوطنية للنفط شريكًا محوريًا، لكن ماذا يحدث عندما تكون الدولة نفسها تعاني من نقص التمويل أو الانقسام؟

في يناير 2026 نُقل عن رئيس مؤسسة النفط أن المؤسسة لم تحصل على ميزانية تشغيلية معتمدة خلال 2025، وهو ما يعكس مشكلة أكبر من مجرد تمويل مشروع نفطي واحد.

وهنا تظهر المفارقة، ليبيا تحتاج المستثمر الأجنبي لأنها لا تستطيع تمويل كل التطوير المطلوب، لكن المستثمر الأجنبي يحتاج إلى دولة قوية ومستقرة لكي يضع أمواله ، وهذا هو «الفخ» الذي يجب كسره.

  1. وهل البحر أفضل من البر؟ ليس بالضرورة.
    مثلا برًا ، ليبيا لديها فرص هائلة في أحواض مثل:
  • سرت
  • مرزق
  • غدامس
  • وغيرها.
    لكن البر مرتبط بشكل مباشر بالأمن المحلي وحماية المنشآت وخطوط النقل.

وبحرًا
هناك إمكانات مهمة جدًا في البحر المتوسط، وربما تكون استراتيجية خصوصًا في الغاز.

والجولة الأخيرة نفسها تضمنت مناطق بحرية؛ فقد حصل تحالف Eni وQatarEnergy على منطقة بحرية، كما حصل تحالف Repsol وMOL وTPOC على منطقة بحرية أخرى.
لكن Offshore يحتاج إلى:

رأس مال أكبر ، تكنولوجيا أكبر وأعقد وخدمات بحرية ، تأمين أعلى ، استقرار أطول.

لذلك لا أعتقد أن ليبيا تستطيع الاعتماد على فكرة:
«لدينا البحر، إذاً الشركات ستأتي.»
الشركات ستأتي عندما تصبح المعادلة الاقتصادية والسياسية و الأمنية مقنعة متناغمه بشكل دقيق

  1. هل الجولة الأخيرة كانت فشلًا؟

أنا لا أصفها بالفشل ، لكنني أيضًا لا أعتبرها نجاحًا كبيرًا بل هي أقرب إلى:
اختبار للسوق كشف حجم المشكلة.
إذا عرضت ليبيا 20 منطقة، ثم فاز المستثمرون بخمس فقط، فهذا يعني أن الشركات انتقائية جدًا.
وهذا منطقي فالشركة لا تريد أي قطعة بل تريد القطعة التي تحقق أفضل علاقة بين:

الاحتياطي المتوقع ، تكلفة التطوير ، سعر النفط ، شروط العقد ، المخاطر السياسية والأمنية.

والجولة الأخيرة جذبت أسماء ثقيلة بالفعل، منها Chevron وEni وQatarEnergy وRepsol، ولذلك من الخطأ القول إن الشركات الكبرى «ابتعدت تمامًا». لكن في المقابل، عدد القطع الفائزة مقارنة بالمعروض يقول شيئًا مهمًا جدًا عن مستوى المخاطرة.

  1. وهنا نصل إلى السؤال الأهم: ماذا يجب أن تفعل ليبيا؟
    في رأيي، خفض الضرائب أو تحسين شروط تقاسم الإنتاج وحده لن يحل المشكلة.
    ليبيا تحتاج إلى «صفقة استثمارية» متكاملة.
    وأقترح أن تكون على ستة محاور:
  2. حماية العقود
    يجب إصدار رسالة واضحة جدًا للمستثمر:
    العقد النفطي لا يتغير بتغير الحكومة ، شريطة ان يكون متفقا مع التشريعات والقوانين الليبيه ، لان العقد المبرم بشكل مخالف لا قيمة له امام التحكيم الدولي ، وهذه ربما أهم حوافز الاستثمار على الإطلاق.
  3. تحييد النفط عن الصراع السياسي
    يجب أن يكون هناك اتفاق ليبي واسع على أن:
    مؤسسة النفط مؤسسة فنيه تجارية تدار بكفاءات وطنية ، وليس أداة للصراع بين الحكومات والمناطق ، وهذا يتطلب ترتيبات حقيقية لتوزيع الإيرادات والرقابة عليها.
  4. ضمان التحكيم الدولي
    الشركة الكبرى تريد أن تعرف مسبقًا:
    إذا اختلفت مع مؤسسة النفط اين تذهب ؟؟ واذا الغيت وزارة النفط اين تشتكي ، وأين ستذهب إذا غابت الدولة ودواليبها لحماية حقوقها ، وجود آلية تحكيم دولي قوية ومستقلة يمكن أن يخفض علاوة المخاطر بصورة كبيرة.
  5. إصلاح النموذج المالي
    وهذه نقطة جوهرية ، إذا كانت الدولة غير قادرة على تمويل حصتها في المشاريع، ثم اشترط العقد عليها مساهمات وتمويلات لا تستطيع توفيرها، فإن المشروع يتعطل ويسبب اشكالاً كبيرا للمستثمر الذي قد اعتمد في تمويلاته على مصارف كبرى عالمية
    وهنا يمكن التفكير في:
  • شروط أكثر مرونة.
  • استرداد تكاليف واضح.
  • نماذج امتياز أو عقود إنتاج أكثر جاذبية في بعض المناطق.
  • مشاركة الدولة بنسب مختلفة حسب مستوى المخاطر.
  • حوافز أكبر للمناطق الحدودية أو البحرية عالية المخاطر.
    وهذا يتماشى مع النقاش الجاري داخل ليبيا حول الانتقال إلى نماذج امتياز أكثر قدرة على جذب رأس المال.
  1. والأهم: لا ينبغي أن تبحث ليبيا فقط عن «شركة تحفر بئرًا»
    هذه نقطة استراتيجية ، ليبيا تحتاج إلى استثمارات في:
    الاستكشاف ، التطوير ، الإنتاج ، الغاز ، المعالجة ، خطوط الأنابيب والتصدير ، خصوصًا في الغاز.

والجدير بالذكر، وكالة معلومات الطاقة الأميركية حذرت سابقًا من أن ليبيا قد تواجه نقصًا في الغاز محليًا إذا لم تحصل على الاستثمار الأجنبي اللازم لتطوير المشاريع ، أي أن الغاز الليبي يمكن أن يكون فرصة مزدوجة:

تأمين السوق المحلي وتصدير الفائض إلى أوروبا.
وهذا يعطي ليبيا ورقة استراتيجية قوية جدًا.

  1. ماذا عن الوضع الدولي المتأزم؟
    المفارقة أن الأزمة الدولية يمكن أن تكون خطرًا وفرصة في الوقت نفسه.

إذا استمرت أوروبا في البحث عن مصادر طاقة قريبة ومتنوعة، فإن الموقع الليبي يصبح أكثر أهمية.

ليبيا تقع أمام أوروبا مباشرة تقريبًا، وبالتالي فإن برميل النفط أو وحدة الغاز الليبية تتمتع بميزة جغرافية مقارنة بإمدادات تحتاج إلى مسافات بحرية طويلة.

لكن المستثمر لن يقول:
«العالم يحتاج النفط والغاز، إذاً سأستثمر في ليبيا.» ، بل سيقول:

«العالم يحتاج النفط والغاز، فأين أجد أفضل عائد مقابل المخاطر؟»
وهنا تدخل ليبيا في منافسة مع الجزائر، مصر، العراق، الخليج، غرب أفريقيا، البرازيل، غويانا وغيرها.

والاستثمار العالمي لا يعاني من نقص الفرص.
رأس المال هو الذي يبحث عن المكان الأفضل.

  1. لذلك أرى أن ليبيا يجب أن تغير خطابها الاستثماري
    بدلًا من
    «لدينا أكبر احتياطيات ولدينا مناطق استكشاف واعدة.»
    تقول للشركات:

«نحن نقدم لك احتياطيًا كبيرًا وتكلفة إنتاج منخفضة وقربًا من أوروبا وبنية تحتية موجودة وعقدًا مستقرًا وتحكيمًا دوليًا وحماية أمنية ونظامًا ماليًا واضحًا والاهم إمكانية تحويل الأرباح.»

هذه هي الحزمة التي تجعل المسؤول الاول للشركة الاجنبيه الكبرى يقول: دعنا نستثمر في قطاع النفط والغاز الليبي

  1. وهل تستطيع ليبيا الوصول إلى مليوني برميل يوميًا؟

نعم نظريا، من الناحية الفنية والجيولوجية أعتقد أن الرقم ممكن ، لكن السؤال ليس:
هل تستطيع ليبيا إنتاج مليوني برميل؟
بل: هل تستطيع ليبيا بناء البيئة السياسية والمؤسسية التي تسمح باستثمار عشرات المليارات للوصول إلى مليوني برميل والمحافظة عليها؟
وهذا أصعب بكثير.

فالهدف الذي تتحدث عنه مؤسسة النفط ، هو الانتقال من نحو 1.4 مليون برميل يوميًا إلى مليوني برميل بحلول 2030، مع حاجة استثمارية تصل إلى نحو 40 مليار دولار بحسب تقرير حديث لـFinancial Times.

المورد موجود، والمال موجود عالميًا والتكنولوجيا موجودة والسوق موجود.
العنصر الناقص هو: الثقة. والإدارة الكفؤه، واحترام القوانين، والالتزام بالمواعيد
وأعتقد أن هذه هي الخلاصة الأهم
ليبيا ليست دولة «غير صالحة للاستثمار النفطي».

بل على العكس: ليبيا من أكثر المناطق التي يمكن أن تكون جذابة استثماريًا إذا تم تخفيض المخاطر السياسية والمؤسسية.

لكنها حاليًا تشبه مشروعًا نفطيًا بعائد ممتاز ومحاط بعلاوة مخاطر مرتفعة جدًا.
ولهذا السبب تحديدًا نرى شركات مثل Chevron وEni وRepsol وQatarEnergy تدخل، ولكنها لا تدخل بكل ثقلها دفعة واحدة.
الشركات تختبر ليبيا أولًا. وإذا أثبتت ليبيا خلال 3–5 سنوات أن:

  • العقود محمية،
  • الإنتاج مستقر،
  • الأمن مستقر،
  • الأموال تتحرك،
  • النفط لا يُستخدم كسلاح سياسي،
  • الدولة تفي بالتزاماتها،
  • والبيئة القانونية قابلة للتنبؤ،
  • وادارة في مستوى الاستثمار
    فإن الجولة الحالية يمكن أن تكون بداية عودة حقيقية للشركات الكبرى، وليست مجرد جولة تراخيص أخرى.

أما إذا بقي الانقسام السياسي والأمني والمؤسسي كما هو، فلن تنفع حتى أكثر الحقول الواعدة في العالم في جذب الاستثمار بالحجم الذي تحتاجه ليبيا.

وبصراحة، أرى أن المعركة الحقيقية في ليبيا ليست معركة العثور على النفط والغاز؛ بل معركة جعل رأس المال العالمي يثق بأن النفط والغاز اللذين ستكتشفهما الشركة اليوم يمكنها أن تستخرج عوائدهما بأمان بعد 15 أو 20 سنة.

والله من وراء القصد

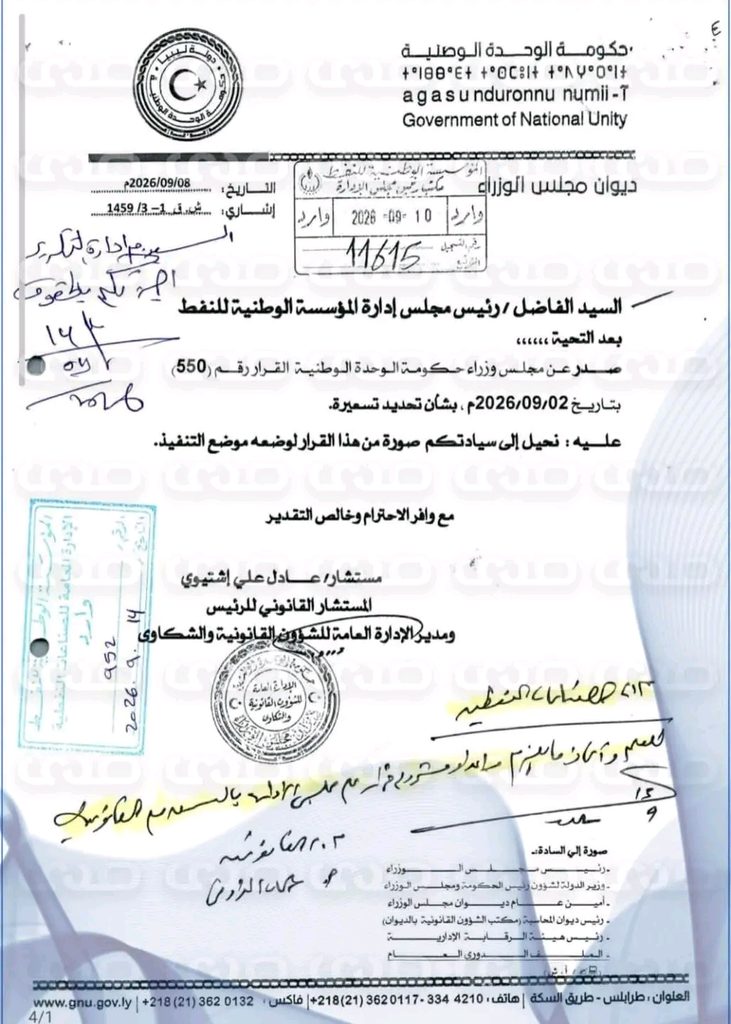
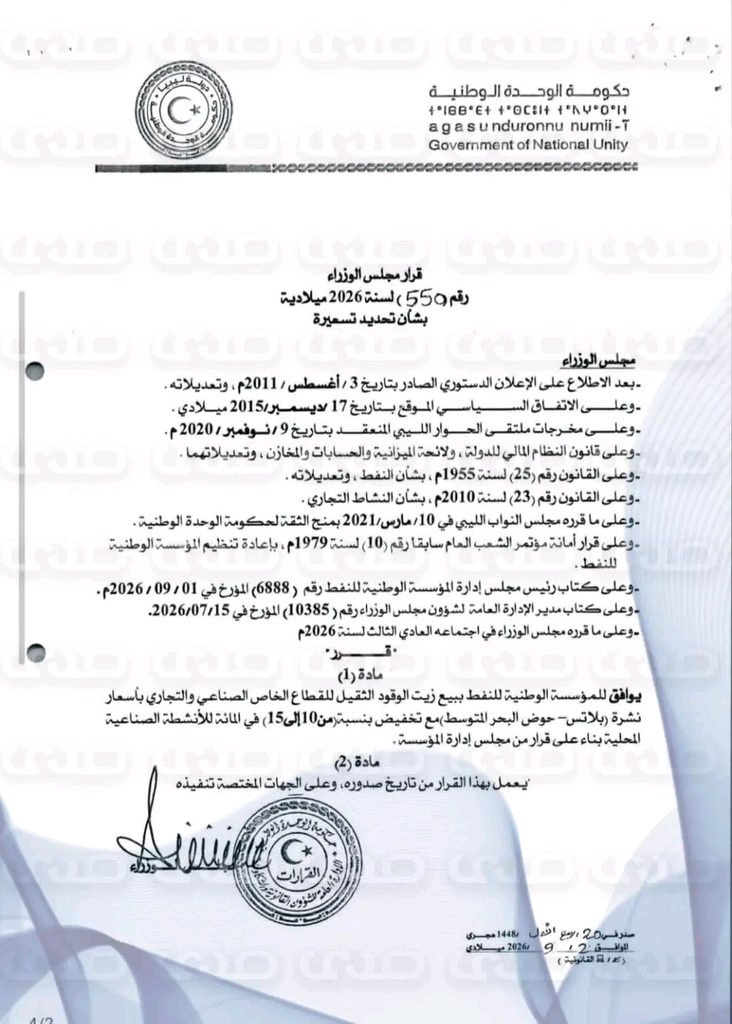
خاص.. حكومة الوحدة توافق على مقترح مؤسسة النفط وترفع سعر زيت الوقود الثقيل على القطاع الخاص

تحصلت صحيفة صدى الاقتصادية على مراسلة حكومة الوحدة الوطنية الموجهه إلى رئيس مؤسسة النفط بشأن الموافقة للمؤسسة الوطنية للنفط بيع زيت الوقود الثقيل للقطاع الخاص الصناعي والتجاري بأسعار نشرة (بلاتس – حوض البحر المتوسط).

مع تخفيض بنسبة من (10 إلى 15)% في المائة للأنشطة الصناعية المحلية.

خاص.. 56.7 مليون دينار مصروفات منفذة من إجمالي مخصصات الباب الثاني لشركة أكاكوس النفطية

تحصلت صحيفة صدى الاقتصادية على تفاصيل ميزانية مؤسسة النفط وشركاتها لعام 2026، والتي أظهرت صرف 56.7 مليون دينار كمخصصات لشركة أكاكوس للعمليات النفطية ضمن الباب الثاني، توزعت بواقع 28.27 مليون دينار لنفقات الإنتاج التشغيلية، و8.48 مليون دينار على بند الصيانة، و7.81 مليون دينار لصيانة آبار النفط الدورية، إضافة إلى 6.4 مليون دينار لخدمات مهنية وفنية أخرى، و3.33 مليون دينار للتدريب الخارجي.

وأظهرت البيانات أن 46.4 مليون دينار من مخصصات شركة أكاكوس للعام 2026 لا تزال تحت الإجراء، مقابل 56.7 مليون دينار تم صرفها حتى الآن، وفق التفاصيل التي تحصلت عليها صدى الاقتصادية.

الشلوي: مؤسسة النفط تواصل تحقيق نتائج قياسية رغم تعقيدات المشهد المحلي والإقليمي والدولي

كتب: الخبير النفطي والاقتصادي عبدالمنصف الشلوي مقالاً

في ظل ظروف استثنائية ومتغيرات متسارعة على المستويات المحلية والإقليمية والدولية، تواصل المؤسسة الوطنية للنفط أداء دورها المحوري في المحافظة على تدفق النفط والغاز الليبي إلى الأسواق العالمية، وتحقيق مستويات مرتفعة من الإيرادات، بما يعكس قدرة قطاع النفط الليبي على التعامل مع التحديات والاستفادة من الفرص المتاحة في الأسواق الدولية.

وبحسب البيانات المنشورة عن الأشهر الثمانية الأولى من عام 2026، بلغت إجمالي إيرادات القطاع النفطي نحو 15.2 مليار دولار، منها نحو 11.9 مليار دولار من صادرات النفط الخام، أي ما يقارب 78% من إجمالي الإيرادات النفطية، إضافة إلى نحو 900 مليون دولار من إيرادات مبيعات الغاز الطبيعي والمكثفات والمنتجات النفطية، ونحو 2.4 مليار دولار من الإيرادات الضريبية والإتاوات النفطية.

وهذه الأرقام، بالنظر إلى الفترة الزمنية التي تغطيها، تؤكد استمرار القطاع النفطي في تحقيق مستويات قوية من الأداء، وتضع نتائج عام 2026 ضمن أبرز المستويات التي حققها القطاع خلال السنوات الأخيرة، رغم الظروف المعقدة التي أحاطت بالإنتاج والتصدير والأسواق العالمية.

ولا يمكن النظر إلى هذه النتائج بمعزل عن الظروف التي شهدتها أسواق النفط الدولية، وفي مقدمتها تحركات أسعار الخام والتوترات الجيوسياسية التي أثرت في أسواق الطاقة وحركة التجارة العالمية، غير أن ارتفاع الأسعار وحده لا يصنع الإيرادات؛ إذ إن الاستفادة من الظروف السعرية تتطلب في المقابل استمرار الإنتاج، والمحافظة على معدلات التصدير، وتأمين عمليات التشغيل والإمداد، والتعامل مع المخاطر الفنية والأمنية واللوجستية.

ومن هذه الزاوية، فإن ما حققته المؤسسة الوطنية للنفط لا يتمثل فقط في الاستفادة من تحسن أسعار الخام، وإنما في قدرتها على مواكبة المتغيرات المحلية والإقليمية والدولية وتحويل الظروف المتاحة في السوق إلى نتائج فعلية لصالح الاقتصاد الليبي.

الإيرادات النفطية ليست هي إدارة الإيرادات

وفي خضم النقاش العام حول أرقام الإيرادات النفطية، من المهم التمييز بين مسارين مختلفين تماماً:

الأول: إدارة النشاط النفطي، وهي مسؤولية المؤسسة الوطنية للنفط وشركاتها، وتشمل الإنتاج والتشغيل والتصدير والتسويق والمحافظة على الأصول وزيادة القدرة الإنتاجية وتحقيق الإيرادات الناتجة عن بيع النفط والغاز والمنتجات النفطية.

والثاني: إدارة الإيرادات النفطية بعد تحصيلها، وما يرتبط بها من توزيع واستخدام وإنفاق وإدارة مالية ونقدية، وهي مسألة تقع ضمن اختصاصات الجهات المالية والنقدية والمؤسسات المعنية بإدارة المال العام.

وبالتالي، فإن النقاش حول كيفية إدارة الإيرادات النفطية أو أوجه إنفاقها لا ينبغي أن يُحمّل للمؤسسة الوطنية للنفط ما لا يدخل ضمن اختصاصها.

فالمؤسسة مسؤولة عن إنتاج النفط والغاز وتسويقهما وتحصيل قيمة مبيعاتهما وفق الأطر المعمول بها، أما أين تذهب الإيرادات بعد ذلك، وكيف تُدار، وكيف يتم توزيعها وإنفاقها، فذلك ملف آخر تماماً.

الرسالة الأهم

إن تقييم المؤسسة الوطنية للنفط ينبغي أن يتم، في المقام الأول، من خلال مؤشرات اختصاصها: الإنتاج، والاستقرار التشغيلي، والصادرات، واستمرارية تدفق النفط والغاز، وكفاءة إدارة العمليات، والقدرة على زيادة العوائد في ظل ظروف السوق.

ومن هذا المنظور، فإن النتائج المعلنة للأشهر الثمانية الأولى من عام 2026 تقدم مؤشراً مهماً على أن قطاع النفط الليبي، رغم كل ما يحيط به من تحديات، لا يزال قادراً على العمل وتحقيق نتائج قوية ومواكبة المتغيرات الدولية والاستفادة من الفرص التي تتيحها أسواق الطاقة.

ويبقى التحدي الأكبر هو المحافظة على هذا الأداء وتطويره، من خلال زيادة الإنتاج بصورة مستدامة، وتطوير الحقول والبنية التحتية، وجذب الاستثمارات، ورفع كفاءة العمليات، بما يضمن أن تتحول الإمكانات النفطية الليبية إلى إيرادات مستدامة ونمو اقتصادي حقيقي للأجيال القادمة.

فالتمييز هنا ضروري:
المؤسسة الوطنية للنفط تنتج وتبيع وتحقق الإيراد؛ أما إدارة الإيراد بعد تحصيله فهي مسؤولية أخرى.

خاص.. المركزي: تخويل جميع الاعتمادات القائمة وإحالة 750 مليون دولار للمصارف اليوم

قال مصرف ليبيا المركزي لصحيفة صدى الاقتصادية: خولنا كل الاعتمادات القائمة والموافق عليها.

وتم إحالتها للمصارف اليوم بقيمة 750 مليون دولار ليصل الإجمالي لشهر سبتمبر 1.4 مليار دولار

خاص.. المركزي: تخويل أكثر من 1.2 مليار دولار اعتمادات للمصارف منذ بداية سبتمبر بينها 600 مليون أمس

أفاد مصرف ليبيا المركزي لصحيفة صدى الاقتصادية: تم تخويل أكثر من 1.2 مليار دولار اعتمادات للمصارف من بداية سبتمبر.

و600 مليون دولار يوم أمس الاثنين وإحالتها للمصارف ومستمر العمل في تخويل ما تبقى من اعتمادات .

خاص.. السنوسي: المركزي يوافق اليوم على اعتمادات لشركات تابعة لعائلة أوهيبة.. وتساؤلات حول أسباب تفضيلها دون باقي التجار

قال الإعلامي “أحمد السنوسي”: مصرف ليبيا المركزي يوافق اليوم على اعتمادات لشركات تتبع لعائلة واحدة فقط وهي عائلة “اوهيبه” وفقاً لمصادرنا

مع تساؤلاته عن سبب هذه الموافقات وتابعيتها دون عن باقي التجار.

خاص.. المركزي لصدى: احتياطياتنا الأجنبية تتجاوز 400 مليار دينار وتغطي عرض النقود البالغ 210 مليار

أكد مصرف ليبيا المركزي لصدى على وضع احتياطيات النقد الأجنبي مريح ويغطي المعروض النقدي من الدينار الليبي، بما يسمى عرض النقود، البالغ 210 مليارات دينار، في حين تغطي الاحتياطيات الأجنبية السائلة والقابلة للتسييل أكثر من 400 مليار دينار، التوازن النقدي موجود.

كما يمكن للمركزي تحقيق الاستقرار إذا ما تم ضبط الإنفاق العام وتفادي التمويل بالعجز ووضع برنامج إصلاح اقتصادي سريع.

خاص.. “المركزي”: بيع 380 مليون دولار للاعتمادات والأغراض الشخصية اليوم

أكد مصرف ليبيا المركزي لـصحيفة صدى الاقتصادية على استمرار المصرف في بيع العملة الأجنبية اليوم، حيث جرى بيع 300 مليون دولار لأغراض الاعتمادات، و80 مليون دولار للأغراض الشخصية.

وأوضح المركزي أن عمليات بيع العملة الأجنبية مستمرة بشكل منظم حتى استكمال تسوية جميع الاعتمادات والأغراض الشخصية، مشيرًا إلى أن وتيرة البيع ستكون أسرع خلال الفترة المقبلة في ظل الارتفاع النسبي في الإيرادات النفطية.

الشلوي: هل انخفضت إيرادات النفط فعلاً في 2026؟ أم أن المقارنة بين الرقمين هي التي تحتاج إلى مراجعة؟

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” مقالاً

مع كامل الاحترام للدكتور عطية الفيتوري، فإن التساؤل الذي طرحه حول انخفاض الإيرادات النفطية خلال الأشهر الثمانية الأولى من 2026، رغم ارتفاع أسعار النفط، هو تساؤل مهم ويستحق إجابة واضحة بالأرقام.

لكنني أعتقد أن مفتاح الإجابة يكمن في نقطة محاسبية وفنية أساسية: هل الرقمان اللذان نقارنهما يمثلان الشيء نفسه وبالأساس المحاسبي نفسه ؟

بالعودة إلى بيانات مصرف ليبيا المركزي المرفقة، نجد أن إجمالي الإيرادات النفطية والإتاوات خلال يناير – أغسطس 2025 بلغ نحو :

15.837 مليار دولار

بينما بلغ في الفترة نفسها من 2026 نحو :

15.190 مليار دولار ..

أي أن المقارنة السطحية تعطي انطباعاً بانخفاض قدره نحو 647 مليون دولار ..

وهنا يبدأ اللغز ..

فكيف يمكن أن تنخفض الإيرادات، بينما كانت أسعار النفط خلال جزء كبير من 2026 أعلى بوضوح من مستويات 2025 ؟

الإجابة في رأيي ليست بالضرورة أن هناك إيرادات نفطية ( اختفت ) ، وإنما أن طريقة معالجة إيرادات النفط وتمويل المحروقات تغيرت ..

الدليل موجود في الجدولين نفسيهما ..

في بيان 2025 يظهر ضمن استخدامات النقد الأجنبي بند مستقل للمحروقات بقيمة :

2.057 مليار دولار ..

أي أن قيمة مبيعات النفط كانت تظهر ضمن الإيرادات، ثم تظهر المحروقات لاحقاً ضمن استخدامات النقد الأجنبي ..

أما في 2026 فنجد أن بند المحروقات في استخدامات النقد الأجنبي لدى مصرف ليبيا المركزي أصبح :

صفر ..

وهذا الرقم لا يعني أن ليبيا لم تعد تدفع ثمن المحروقات، وإنما يعني أن طريقة تمويلها تغيرت ..

وهنا تأتي المعلومة الحاسمة من تقرير ديوان المحاسبة : فقد أشار الديوان إلى إنهاء العمل بنظام المبادلة في 12 فبراير 2026 والانتقال إلى تمويل توريد المحروقات عن طريق الاعتمادات المستندية وتغطيتها من الإيرادات النفطية. كما بلغ إجمالي تكلفة توريد المحروقات خلال يناير – يوليو 2026 نحو 6.122 مليار دولار ..

وهذه نقطة جوهرية في تفسير الفرق ..

فإذا كانت قيمة المحروقات تُخصم من الإيراد النفطي قبل أن يصل صافي العائد إلى مصرف ليبيا المركزي، فإن مقارنة الرقم الذي وصل إلى المركزي في 2026 بالرقم الذي كان يصل إليه في 2025 قبل ظهور المحروقات في جانب الاستخدامات، ستكون مقارنة بين رقمين غير متجانسين محاسبياً ..

وبالتالي فإن السؤال :

( أين ذهبت بقية إيرادات النفط؟ )

قد يكون من الأدق أن يصاغ هكذا :

( كم بلغت قيمة النفط المصدّر إجمالاً، وكم خُصص منه للمحروقات، وكم حُصّل فعلياً، وكم حُوّل في النهاية إلى مصرف ليبيا المركزي؟ )

وهذه أربعة أرقام مختلفة وليست رقماً واحداً ..

وهنا تظهر أهمية بيانات ديوان المحاسبة ..

خلال الأشهر السبعة الأولى من 2026، أظهر تقرير ديوان المحاسبة أن القيمة الإجمالية للصادرات النفطية بلغت نحو 18.46 مليار دولار، بينما بلغ المحصل لدى المصرف الليبي الخارجي نحو 15.789 مليار دولار، والمبالغ المحالة إلى مصرف ليبيا المركزي نحو 11.16 مليار دولار. وفي المقابل بلغت تكلفة المحروقات نحو 6.122 مليار دولار ..

هذه الأرقام وحدها تكفي لكي نعرف أن الرقم الذي يظهر في حساب مصرف ليبيا المركزي ليس بالضرورة هو نفسه قيمة النفط الذي تم تصديره وبيعه ..

وهنا أجد نفسي أميل إلى جوهر التحليل الذي يقول إن انخفاض الرقم الظاهر في بيان المركزي لا يعني بالضرورة انخفاض الإيراد النفطي الحقيقي ..

لكنني أتحفظ على القفز مباشرة إلى القول إن الزيادة الصافية بلغت ( 3 مليارات دولار ) دون إجراء مطابقة كاملة ؛ لأن ذلك يحتاج إلى توحيد بيانات الصادرات والتحصيل والمحروقات والتوقيت والتسويات بين الجهات المختلفة ..

ومع ذلك، هناك نتيجة واضحة ..

لو قارنا الأرقام دون الانتباه إلى تغير طريقة المعالجة، سنصل إلى استنتاج يبدو منطقياً حسابياً لكنه قد يكون خاطئاً اقتصادياً :

2025 = 15.84 مليار دولار
2026 = 15.19 مليار دولار
إذن الإيرادات انخفضت ..

وهذه النتيجة ليست كافية ..

فالرقم الصحيح الذي ينبغي أن نبحث عنه ليس فقط ( كم دخل إلى حساب المركزي ؟ ) وإنما ( كم حقق النفط إجمالاً، وما الذي خصم منه قبل التحويل، وما الذي وصل فعلياً إلى حسابات الدولة ؟ )

بل إن بيانات 2026 نفسها تكشف أن تكلفة المحروقات أصبحت جزءاً مهماً من هذه المعادلة، بينما لم تكن تظهر بالطريقة نفسها في جدول استخدامات النقد الأجنبي لدى المركزي في 2026 ..

لذلك، في رأيي، لا توجد أمامنا حتى الآن قرينة كافية للقول إن إيرادات النفط انخفضت رغم ارتفاع الأسعار

الأصح أن نقول :

إن الرقم الظاهر في بيان مصرف ليبيا المركزي انخفض قليلاً ، لكن طريقة تسجيل وتحويل الإيراد النفطي تغيرت، وبالتالي لا يجوز اعتبار هذا الانخفاض دليلاً تلقائياً على انخفاض الإيراد النفطي نفسه ..

والحسم النهائي يحتاج إلى جدول واحد بسيط وواضح من الجهات المعنية يوضح :

إجمالي قيمة النفط المصدر
− تكلفة المحروقات
− أي تسويات أو خصومات أخرى
= صافي الإيراد النفطي المحول إلى مصرف ليبيا المركزي ..

عندها فقط نستطيع أن نجيب بصورة نهائية عن السؤال الذي طرحه الدكتور الفيتوري :

أين ذهبت بقية إيرادات النفط ؟

أما وفق الأرقام المتاحة حالياً، فهناك تفسير قوي ومسنود بالأرقام يقول إن جزءاً كبيراً من الفرق الظاهر لا يمثل إيرادات مفقودة، وإنما إيرادات تغير مسارها المحاسبي والمالي بسبب تغير آلية تمويل المحروقات ..

وهذا لا يعني أن كل شيء واضح أو أن البيانات لا تحتاج إلى مزيد من الإفصاح ؛ بالعكس، أعتقد أن المطلوب الآن هو المطابقة بين المؤسسة الوطنية للنفط، والمصرف الليبي الخارجي، ومصرف ليبيا المركزي، ووزارة المالية، وديوان المحاسبة ..

فالشفافية الحقيقية ليست في نشر رقم واحد، وإنما في أن نستطيع تتبع الدولار النفطي من لحظة تصدير البرميل إلى لحظة وصول صافي عائده إلى حساب الدولة ..

وهنا تحديداً أعتقد أن الإجابة عن ( لغز الإيرادات ) تصبح أقرب إلى الحسابات منها إلى التخمين ..

“الشلوي”: بين أرقام النفط وأرقام المركزي.. أين تكتمل صورة المال العام في ليبيا؟

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” مقالاً

قراءة في بيانات يناير–أغسطس 2026: الشفافية مهمة، لكن الصورة المالية لا تكتمل من دون الحلقة الغائبة

عندما تُنشر الأرقام الرسمية، فإن القيمة الحقيقية لها لا تكمن في حجم الرقم وحده، وإنما في قدرتنا على فهم ما وراءه: من أين جاء؟ ومتى تحقق؟ وأين أودع؟ وكيف جرى تحويله؟ وما الذي أُنفق منه؟ وعلى أي أبواب؟

ومن هذه الزاوية، فإن البيانات التي تنشرها المؤسسات العامة ليست مجرد جداول مالية، بل هي أجزاء من صورة اقتصادية واحدة يفترض أن تلتقي في نهايتها أمام المواطن وصانع القرار والخبير.

وفي هذا السياق، يأتي بيان مصرف ليبيا المركزي عن الإيراد والإنفاق حتى 31 أغسطس 2026، بالتزامن مع البيانات الشهرية التي تواصل المؤسسة الوطنية للنفط نشرها حول الإنتاج والإيرادات والتحويلات.

والقراءة المهنية لهذه البيانات لا ينبغي أن تبدأ بالسؤال: «من الرقم الصحيح؟»، وإنما بالسؤال الأكثر أهمية:

كيف نربط الأرقام الصادرة عن المؤسسات المختلفة في منظومة مالية واحدة تجعل حركة المال العام قابلة للتتبع من المنبع إلى المصب؟

المؤسسة الوطنية للنفط.. الإفصاح عن القطاع المنتج

من الإنصاف القول إن المؤسسة الوطنية للنفط قطعت خلال الفترة الأخيرة شوطًا مهمًا في نشر البيانات المتعلقة بالإنتاج والإيرادات.

فالمؤسسة تنشر بصورة دورية ملخصات تتناول إنتاج النفط الخام، وحصة الدولة، وحصة الشركاء، والكميات المتاحة للتصدير، وكميات التكرير، واستخدامات النفط والغاز، إضافة إلى الإيرادات المحصلة والتحويلات والميزانية المستلمة.

وفي بيانات أغسطس 2026 مثلًا، أعلنت المؤسسة إنتاج أكثر من 43.3 مليون برميل من النفط الخام، كما أعلنت تحويل نحو 2.555 مليار دولار إلى الحساب السيادي، إلى جانب الإتاوات وضرائب عقود الامتياز، مع بيان آلية التعامل مع اعتمادات توريد المحروقات.

وهذه الممارسة في الإفصاح تستحق الإشارة إليها؛ لأنها توفر للمتابع الاقتصادي والنفطي مادة أولية مهمة لفهم أداء القطاع.

كما أن نشر البيانات لا يقتصر على الإيرادات، بل يمتد إلى الغاز الطبيعي والكميات المسلمة إلى قطاعات مختلفة، وهو أمر مهم عند تقييم اقتصاد الطاقة الليبي بصورة كلية.

لكن الرقم النفطي ليس هو الرقم المالي النهائي

هنا تبدأ النقطة التي أعتقد أنها تستحق مزيدًا من النقاش الهادئ.

الإيراد الذي تعلنه المؤسسة الوطنية للنفط، والإيراد الذي يظهر في بيانات مصرف ليبيا المركزي، قد لا يكونان بالضرورة الرقم نفسه في التوقيت نفسه أو وفق الأساس المحاسبي نفسه.

فالمؤسسة تتعامل مع الإنتاج والمبيعات والتحصيل والتحويلات والتسويات، بينما يعرض مصرف ليبيا المركزي الإيرادات والإنفاق من منظور التدفقات التي دخلت إلى الحسابات العامة وما تم تسجيله وإنفاقه ضمن المنظومة المالية.

ولذلك فإن مقارنة رقمين من مصدرين مختلفين دون معرفة التاريخ المحاسبي لكل رقم، وطبيعة الإيراد، وآلية التحصيل، والتسويات، والجهة التي مر بها التدفق المالي قد تقود إلى استنتاجات متسرعة.

وقد سبق للمؤسسة أن أوضحت، في أحد بياناتها، أن الإيرادات المحصلة في فبراير كانت تمثل مبيعات النفط الخام الخاصة بشهر يناير، كما شرحت آلية حجز مبالغ لتغطية جزء من تكاليف المحروقات .

وهذه التفاصيل ليست هامشية؛ بل هي جوهر فهم الفروق بين الأرقام.

ماذا يقول بيان مصرف ليبيا المركزي؟

بيان مصرف ليبيا المركزي حتى 31 أغسطس يقدم بدوره صورة مهمة عن جانب الإيرادات والإنفاق.

فالإيرادات الإجمالية بلغت نحو 98.98 مليار دينار، منها نحو 80.8 مليار دينار إيرادات مبيعات نفطية و15.3 مليار دينار إتاوات نفطية، فيما بلغت الإيرادات الأخرى من الضرائب والجمارك والاتصالات وغيرها مستويات أقل بكثير.

أما الإنفاق المسجل فقد بلغ نحو 68.61 مليار دينار، موزعًا بصورة رئيسية بين المرتبات، والنفقات التسييرية، والدعم، والتنمية. ويشير البيان نفسه إلى أن رقم الباب الأول لا يشمل مرتبات شهر أغسطس، وهو تفصيل مهم عند قراءة إجمالي الإنفاق وعدم التعامل معه باعتباره رقمًا نهائيًا مغلقًا للسنة .

هذه الأرقام وحدها تكشف حقيقة اقتصادية أساسية:

المالية العامة الليبية لا تزال شديدة الارتباط بالإيراد النفطي، بينما الجزء الأكبر من الإنفاق العام يذهب إلى بنود جارية واجتماعية وتشغيلية أكثر من ذهابه إلى الاستثمار والتنمية.

وهذه ليست ملاحظة على مؤسسة بعينها، وإنما هي مسألة تتعلق ببنية الاقتصاد والمالية العامة ككل.

المؤسسة ليست هي كل منظومة المال العام

ومن هنا أعتقد أن من المهم الفصل بين المؤسسات والأدوار.

المؤسسة الوطنية للنفط هي الذراع الفني والتجاري للقطاع النفطي، وهي مسؤولة عن الإنتاج والتطوير والتصدير وإدارة النشاط النفطي وفق اختصاصاتها.

أما إدارة المالية العامة، وتحديد الأولويات والميزانية والإنفاق العام والتسويات والحسابات الحكومية، فهي منظومة أوسع من المؤسسة.

ولهذا، فإن تحميل مؤسسة واحدة مسؤولية تفسير كامل حركة المال العام قد لا يكون دقيقًا من الناحية المؤسسية.

وفي المقابل، فإن مطالبة المؤسسة بمزيد من الإفصاح تظل مشروعة، وكذلك مطالبة مصرف ليبيا المركزي بالمزيد من التفصيل، لكن الحاجة الأكبر هي أن تلتقي هذه الإفصاحات في منظومة واحدة.

الحلقة التي نحتاجها: وزارة المالية

وهنا أصل إلى النقطة الأهم في هذه القراءة.

لكي يفهم المواطن والخبير ماذا حدث للمال العام خلال الأشهر الثمانية الأولى من عام 2026، نحتاج إلى رؤية متكاملة من وزارة المالية تربط بين الإيرادات التي تظهر في حسابات الدولة وبين الإنفاق الفعلي، وتوضح أساس التسجيل والتسوية وتوقيت الاعتراف بالإيراد، وتربط الاعتمادات بالمصروفات الفعلية.

بيان مصرف ليبيا المركزي يعطي جانبًا مهمًا من الصورة.

وتقارير المؤسسة الوطنية للنفط تعطي جانبًا مهمًا آخر.

لكن من دون البيانات المالية التفصيلية والمنهجية لوزارة المالية، تظل هناك مسافة بين الرقم النفطي والرقم المالي النهائي.

وهذه المسافة ليست بالضرورة دليلًا على مشكلة أو مخالفة؛ لكنها فجوة معلوماتية ينبغي سدها إذا أردنا الوصول إلى أعلى درجات الشفافية المالية.

فالشفافية الحقيقية لا تعني أن تنشر كل مؤسسة أرقامها فقط.

الشفافية الأكثر نضجًا هي أن يستطيع الباحث أن يأخذ الرقم من مؤسسة، ثم يتتبعه في المؤسسة التالية، ثم يعرف أين استقر، وكيف سُوّي، وفي أي بند ظهر في الحسابات الحكومية.

ما نحتاجه ليس مزيدًا من الأرقام.. بل مزيدًا من الربط

ربما تكون الخطوة الأكثر فائدة الآن هي الانتقال من مفهوم «الإفصاح المنفرد» إلى مفهوم «الإفصاح المتكامل».

أي أن يكون لدينا جدول موحد أو بيان دوري يستطيع من خلاله المتابع معرفة المسار التالي:

الإنتاج النفطي

المبيعات والتصدير

الإيرادات المحصلة

التسويات والخصومات

التحويل إلى الحسابات السيادية

الإيراد المثبت في المالية العامة

الاعتمادات

الإنفاق الفعلي

الرصيد أو العجز التراكمي.

عندها فقط يمكن أن ننتقل من مجرد قراءة الأرقام إلى قراءة الاقتصاد نفسه.

ماذا تقول لنا أرقام الأشهر الثمانية؟

تقول لنا أولًا إن القطاع النفطي ظل العمود الفقري للإيرادات العامة.

وتقول ثانيًا إن حجم الإنفاق الجاري والاجتماعي ما زال كبيرًا مقارنة بالإنفاق التنموي؛ إذ يظهر في بيان المركزي أن الإنفاق على الباب الثالث، أي التنمية، بلغ نحو 912.8 مليون دينار فقط، مقابل 46.9 مليار دينار للباب الأول و11.8 مليار دينار للدعم.

وهذه النسب تستحق نقاشًا اقتصاديًا مستقلًا، لأنها لا تتعلق فقط بحجم الإنفاق، بل بنوعية الإنفاق وقدرته على خلق قيمة مضافة وفرص عمل وتنويع مصادر الدخل.

كما أن اعتماد الاقتصاد على النفط يجعل كل تحسن في الإنتاج أو الأسعار ذا أثر مباشر على المالية العامة، وفي المقابل يجعل أي تراجع في الإنتاج أو الأسعار أو الصادرات مصدر ضغط سريع على الميزانية وسعر الصرف والإنفاق العام.

إنصاف المؤسسة لا يعني إعفاءها من المساءلة

ومن المهم هنا التأكيد على نقطة أراها ضرورية في أي نقاش مهني.

إظهار المؤسسة الوطنية للنفط بصورة إيجابية لا يعني إعفاءها من النقد أو الرقابة.

بل على العكس؛ أفضل حماية للمؤسسة الوطنية للنفط هي المزيد من الشفافية المهنية.

كلما كانت البيانات أكثر تفصيلًا وانتظامًا وقابلية للمقارنة، أصبح من الأسهل الدفاع عن المؤسسة عندما تكون الأرقام في صالحها، وأصبح من الأسهل أيضًا اكتشاف أي خلل عندما يكون هناك خلل.

وهذا هو الفارق بين الدفاع المؤسسي والدفاع الشخصي.

نحن لا نحتاج إلى الدفاع عن الأشخاص.

نحتاج إلى الدفاع عن المؤسسة، والقطاع، والمال العام، وقواعد الحوكمة.

الخلاصة

بيانات المؤسسة الوطنية للنفط ومصرف ليبيا المركزي خلال الفترة من يناير إلى أغسطس 2026 توفر مادة مهمة جدًا لفهم الاقتصاد الليبي، لكنها في الوقت نفسه تكشف الحاجة إلى مستوى أعلى من التكامل في الإفصاح المالي.

المؤسسة الوطنية للنفط تنشر جانبًا مهمًا من قصة النفط.

ومصرف ليبيا المركزي ينشر جانبًا مهمًا من قصة الإيرادات والإنفاق.

لكن القصة الكاملة تحتاج إلى الحلقة المالية التي تربط الاثنين بصورة منهجية، وهنا تبرز أهمية انتظام ونشر البيانات المالية التفصيلية لوزارة المالية.

لذلك فإن السؤال الذي أراه أكثر أهمية من سؤال «أين ذهبت الأموال؟» هو:

كيف تحركت الأموال أصلًا من لحظة إنتاج البرميل حتى لحظة تسجيل الإيراد وإنفاقه؟

فحين نستطيع الإجابة عن هذا السؤال بأرقام مترابطة، وتواريخ واضحة، وتسويات معلنة، نكون قد انتقلنا من الشفافية الشكلية إلى الشفافية القابلة للتدقيق.

وهذا هو المستوى الذي تحتاجه ليبيا اليوم.

ليس المزيد من الجدل حول الأرقام…

بل المزيد من الربط بين الأرقام.

فالأرقام عندما تُفصل عن سياقها قد تُربك الرأي العام، أما عندما تُربط ببعضها فإنها تتحول إلى أداة لفهم الاقتصاد، وتقييم الأداء، وحماية المال العام.

“أبوشيحة”: ليبيا تنفق 5.5 مليارات دولار على محروقات الكهرباء خلال 7 أشهر.. والاقتصاد يستهلك ولا يُنتج

قال وزير الاقتصاد والتجارة بحكومة الوحدة الوطنية “سهيل أبوشيحة”، إن الاقتصاد الليبي ما يزال يعتمد بصورة أساسية على النفط، رغم ارتفاع الإنتاج خلال السنوات الأخيرة من نحو 900 إلى 950 ألف برميل يومياً إلى قرابة 1.4 مليون برميل يومياً، إلى جانب نمو إنتاج الغاز، موضحاً أن المشكلة في الاقتصاد الليبي لا ترتبط بحجم الموارد المتاحة بقدر ما ترتبط بالنموذج الاقتصادي المعتمد، والذي يركز بصورة أكبر على دعم الاستهلاك بدلاً من دعم المواطن والإنتاج، الأمر الذي يحد من قدرة الإنفاق العام على خلق قيمة مضافة مستدامة وتنويع مصادر الاقتصاد.

وأوضح أبوشيحة أن المواطن لا يقيس نجاح الاقتصاد من خلال الأرقام والمؤشرات الاقتصادية الكلية، وإنما من خلال راتبه وقوته الشرائية وسعر الصرف وقدرته على توفير احتياجاته الأساسية، مشيراً إلى أن امتلاء الأسواق بالسلع لا يعني بالضرورة تحسن الوضع الاقتصادي، إذا كان تراجع القوة الشرائية يحول دون قدرة المواطن على شراء تلك السلع وتوفير احتياجاته.

وأشار وزير الاقتصاد إلى أن إنتاج الكهرباء ارتفع من نحو 7 آلاف إلى قرابة 9 آلاف ميجاوات، إلا أن هذا الارتفاع تزامن مع إنفاق يقارب 14 مليار دولار على منظومة الكهرباء، متسائلاً عن القيمة الاقتصادية التي عاد بها هذا الإنفاق على الدولة والمواطن، وما إذا كان هذا الإنفاق قد انعكس على إنتاج السلع والخدمات وخلق قيمة اقتصادية حقيقية.

وكشف أبوشيحة أن قطاع الكهرباء استلم خلال الأشهر السبعة الأولى من العام أكثر من مليوني طن من الديزل، بقيمة تتجاوز ملياري دولار، إضافة إلى نحو 500 ألف طن من الزيت الثقيل بقيمة تقارب 300 مليون دولار، فضلاً عن قرابة 200 مليار قدم مكعب من الغاز بقيمة تقدر بنحو 3 مليارات دولار، لتصل القيمة الاقتصادية الإجمالية لمحروقات قطاع الكهرباء خلال هذه الفترة إلى نحو 5.5 مليارات دولار.

وأكد أن هذه القيمة الكبيرة من الموارد تدخل إلى الاقتصاد، لكنها لا تنعكس بالقدر نفسه على إنتاج السلع والخدمات، معتبراً أن جوهر المشكلة يكمن في طريقة توجيه الموارد وليس في حجمها، وأن استمرار ضخ الموارد في القطاعات الاستهلاكية دون تحقيق قيمة مضافة حقيقية يحد من قدرة الاقتصاد على النمو والاستدامة.

ويرى أبوشيحة أن الحل يكمن في تغيير النموذج الاقتصادي من اقتصاد يدعم الاستهلاك إلى اقتصاد يدعم المواطن والإنتاج، وإعادة توظيف موارد النفط والغاز بطريقة تخلق قيمة اقتصادية أكبر، وتدفع نحو الاستثمار وتنويع الاقتصاد وتقليل الاعتماد على النفط والواردات.

وفي ما يتعلق بدعم المحروقات، أوضح أبوشيحة أن المشكلة لا ترتبط بالدعم في حد ذاته فقط، وإنما بآليات توجيهه والرقابة عليه، مشيراً إلى أن كميات من المحروقات قد تُخصص لقطاعات مثل المخابز، ثم يُعاد بيع جزء منها في السوق الموازية، ما يؤدي إلى تحويل الدعم عن هدفه الأساسي.

وشدد على ضرورة الانتقال من نموذج دعم الاستهلاك إلى نموذج يوجه الموارد بصورة مباشرة وأكثر قابلية للقياس والرقابة نحو المواطن والإنتاج، بما يضمن وصول الموارد إلى مستحقيها وتحقيق مردود اقتصادي فعلي منها.

وبشأن أزمة الدينار، قال أبوشيحة إن الأزمة مستمرة منذ عام 2014، وإن المعالجات التي جرت خلال السنوات الماضية كانت هشة ولم تعالج جذور المشكلة، مشيراً إلى أن الالتزامات المالية المتراكمة خلال السنوات الماضية وتسويتها ضمن المنظومة المالية والمصرفية تزيد الطلب على العملة الأجنبية وتؤثر في سعر الصرف.

وأكد أهمية الالتزام بالاتفاق المالي الموحد، وتسوية الملفات المالية والمصرفية، وتوحيد المنظومة المصرفية، باعتبار ذلك من العوامل الأساسية لتحقيق استقرار أكبر للدينار ومعالجة الاختلالات القائمة في الاقتصاد.

ويرى أبوشيحة أن السعر الحالي للدينار، سواء بالسعر الرسمي أو في السوق الموازية، لا يعكس بالضرورة قيمته الحقيقية، مشيراً إلى أن قوة العملة ترتبط بقدرة الاقتصاد على الانتقال من نموذج يستهلك إلى نموذج ينتج، وليس فقط بحجم الموارد أو الإيرادات المتاحة.

ودعا إلى تنويع مصادر الاقتصاد الليبي من خلال الاستثمار في الطاقة الشمسية والطاقة النظيفة والمعادن والثروة الحيوانية والسياحة والصناعات البتروكيميائية، بهدف تقليل الاعتماد على النفط والواردات، وخلق قيمة مضافة حقيقية وفرص عمل جديدة داخل الاقتصاد الليبي.

وأكد أبوشيحة أن الاستثمارات المستقبلية يجب أن تستهدف الإنتاج وفرص العمل والقيمة المضافة، بحيث يتحول النفط والموارد الطبيعية من مجرد مصدر للإيرادات إلى أساس لبناء اقتصاد متنوع ومستدام، مشدداً في الوقت ذاته على ضرورة تحقيق توازن بين احتياجات الحاضر، مثل توفير المحروقات والأمن الغذائي، ومسؤولية المستقبل من خلال بناء الاحتياطيات والمدخرات والاستثمارات.

وطرح وزير الاقتصاد والتجارة تصوراً لإعادة تخصيص موارد الهيدروكربونات، بحيث تذهب 65% كحصة صافية للخزانة العامة الموردة إلى مصرف ليبيا المركزي، و23% لدعم المحروقات، و12% للشركاء في الإنتاج، مشيراً إلى أن القيمة الاقتصادية السنوية لإنتاج النفط تتجاوز 50 مليار دولار.

واعتبر أبوشيحة أن ليبيا لا تعاني من نقص في الموارد، وإنما من ضعف تحويل هذه الموارد إلى ثروة مستدامة تنعكس على المواطن والاقتصاد، مؤكداً أن بداية الحل تتمثل في إعادة تخصيص موارد الهيدروكربونات لتكون أساساً لإعداد الميزانية العامة وإعادة التوازن إلى المستوى العام للأسعار.

وشدد على أن ذلك يجب أن يتزامن مع وقف خلق النقود من خلال الإصدار النقدي الإلكتروني، والعمل على توجيه الموارد نحو القطاعات الإنتاجية والاستثمارية، بما يساهم في بناء اقتصاد أكثر تنوعاً واستدامة، ويعزز القوة الشرائية للمواطن ويقلل من الاعتماد على النفط كمصدر رئيسي للدخل.