الكاتب: A

واشنطن بوست: المبادرة الأمريكية تواجه ضغوطا متزايدة وأهم شركة نفطية أمريكية تغادر ليبيا

كشفت صحيفة واشنطن بوست اليوم الإثنين أن إدارة ترامب تواجه مساعي لفتح قطاع النفط الليبي كبديل لإمدادات الخليج خلال الحرب مع إيران عقبات متزايدة عقب عملية اغتيال وخطوة من محافظ البنك المركزي للاستقالة وأسبوع من هجمات الطائرات المسيرة والانفجارات التي استمرت حتى يوم الأحد .

وأكدت الصحيفة الأمريكية أن الانفجار وقع خلال عطلة نهاية الأسبوع في محطة كهرباء فرعية بمجمع الزاوية النفطي إلى قطع الكهرباء عن طرابلس والزاوية وصبراتة وصرمان وغريان وفقا للشركة العامة للكهرباء في ليبيا ويحقق المسؤولون فيما إذا كان الحادث مرتبطا بسلسلة من الهجمات المسلحة بالطائرات المسيرة .

وأشارت الصحيفة إلى أن كانت محطة الكهرباء نفسها قد تعرضت لهجوم قبل أربعة أيام بطائرة مسيرة محملة بالمتفجرات ما أدى إلى انقطاع الكهرباء ودفع شركة جنرال إلكتريك إلى تعليق أعمالها وسحب فرقها الفنية من المحطة القريبة التي تراهن عليها شركتا شيفرون وإكسون موبيل مع دخولهما السوق الليبية وخلال الأسبوع الماضي تعرضت مصفاة نفط ومحطة كهرباء ومحطات فرعية وخزانات تخزين بالقرب من مدينة الزاوية الساحلية لما لا يقل عن ست هجمات بطائرات مسيرة وتقع الزاوية على بعد نحو 30 ميلا غرب طرابلس .

وبحسب الصحيفة أن في اليوم السابق قدم محافظ مصرف ليبيا المركزي، الذي يتعامل مع قيادات في شطري الدولة المنقسمة خطاب استقالته إلا أن كلا من بنغازي وطرابلس رفضتا الاستقالة وخلال أقل من أسبوعين تعرضت البنية التحتية للطاقة في ليبيا والمنظومة الأمنية والمؤسسة الاقتصادية الرئيسية التي تربط شرق البلاد بغربها، لضغوط متزامنة وهذه هي الركائز الثلاث نفسها التي حددها مسعد بولس كبير مستشاري الرئيس ترامب للشؤون العربية والأفريقية، في واشنطن خلال أبريل باعتبارها الأساس لإعادة توحيد ليبيا وفتح المزيد من نفطها أمام الشركات الأمريكية .

وقد أدى إغلاق إيران لمضيق هرمز إلى خنق أحد الممرات البحرية التي تمر عبرها عادة نحو خمس إمدادات النفط والغاز الطبيعي المسال في العالم وتعد ليبيا جزءا من الإجابة التي تسعى واشنطن من خلالها إلى التعامل مع طهران.

وقال بولس في أبريل إن ليبيا ستصل على المدى القصير إلى إنتاج قدره 1.6 مليون برميل نفط يوميا، ثم إلى ما بين مليوني وثلاثة ملايين برميل يوميا بحلول نهاية العقد.

وكانت عودة شركة شيفرون إلى ليبيا أكبر تحرك لشركة نفط أمريكية في البلاد منذ عقود .

وأضافت الصحيفة أن الشركة فازت في وقت سابق من هذا العام بعقد في حوض سرت، أعقبه توقيع شركة إكسون موبيل اتفاقا يغطى أربع مناطق بحرية حيث تمتلك ليبيا 41% من احتياطيات النفط المؤكدة في أفريقيا وهي النسبة الأكبر بين دول القارة

ووضحت ليبيا أن 1.44 مليون برميل يوميًا في يونيو وهو أعلى مستوى لها منذ عام 2013، لكنه لا يزال أقل من مستوى 1.6 مليون برميل يوميا الذي كانت تنتجه قبل انتفاضة عام 2011 التي أدت في نهاية المطاف إلى انقسام البلاد وتعالج مصفاة الزاوية، الواقعة بالقرب من طرابلس نحو 120 ألف برميل يوميا، تصل إليها الإمدادات من حقل الشرارة على مسافة تقارب 450 ميلا ويُشغل الحقل شركة ريبسول الإسبانية بالتعاون مع توتال إنرجيز الفرنسية و OMV النمساوية و Equinor النرويجية والمؤسسة الوطنية للنفط الليبية لكن حالة عدم الاستقرار في ليبيا تهدد المصالح الأمريكية في المنطقة الأوسع وفقا لـ فولفغانغ بوستاي المحلل الأمني النمساوي الذي عمل ملحقا دفاعيا في ليبيا ويرأس المجلس الاستشاري للمجلس الوطني للعلاقات الأمريكية الليبية.

وقال الصحيفة إن أهداف واشنطن تتمثل في تحقيق الاستقرار في البلاد ومواجهة الوجود العسكري الروسي في أفريقيا وزيادة إنتاج النفط الليبي والسيطرة على الهجرة إلى أوروبا ومواجهة النفوذ الصيني في المعادن الموجودة في جنوب ليبيا.

وتطرقت إلى أن مبادرة بولس تمثل بصورة أكبر فرصة لتعزيز المصالح الأمريكية انطلاقا من الوضع القائم حاليا.

وقال هاني الأعصر، المدير التنفيذي للمركز القومي للدراسات في مصر : لا يمكننا التعامل مع الأحداث الثلاثة باعتبارها ثلاث حوادث منفصلة كما لا يمكننا القفز إلى استنتاج مفاده أن مؤامرة واحدة تقف وراءها.

وأضاف أن الأهم هو أن المؤسسات الأمنية والطاقة والاقتصاد في ليبيا تعرضت للضغط في اللحظة نفسها التي كانت فيها واشنطن تحاول ربط هذه المؤسسات ببعضها البعض.

وقال عمر ختالي المستشار الليبي الأمريكي الذي أدار سابقا صندوق الاستثمار العقاري التابع لصندوق الثروة السيادي الليبي وزار طرابلس في أواخر يوليو من حيث منفذي الهجمات، فإن الضربات الثلاث ليست مرتبطة ببعضها البعض لكنها مرتبطة من خلال الهيكل الضعيف للدولة الليبية في الوقت الراهن الأمر برمته يتعلق بالمال والسلطة والسيطرة وفقا لصحيفة .

خاص.. الجمعية العمومية للكهرباء تُكلف بشير المرعاش رئيساً لمجلس الإدارة خلفاً لمحمد المشاي

أكدت الجمعية العمومية على تكليف رئيساً لمجلس الإدارة لشركة الكهرباء “بشير المرعاش”.

وذلك خلفاً لمحمد المشاي.

“الحضيري”: تأثير شروط (ناجي عيسى كمحافظ) على المشهد المالي والاقتصادي الليبي (تحليل)

كتب: الخبير في المجال النفطي “عثمان الحضيري” مقالاً

بتحليل أعمق لتأثير شروط محافظ مصرف ليبيا المركزي ناجي عيسى على المشهد السياسي والاقتصادي في ليبيا، مع استعراض بعض السيناريوهات المحتملة في المشهد القادم ؛-

1-تاثير الشروط على المشهد السياسي

تعزيز دور المصرف المركزي كجهة مستقلة
تمسك ناجي عيسى ( المحافظ الحالي ) بشروطه يعكس رغبته في الحفاظ على استقلالية المصرف المركزي وعدم الخضوع للضغوط السياسية أو الحكومية التي قد تؤثر سلباً على الأداء المالي والنقدي، هذا قد يؤدي إلى تعزيز دور المصرف كجهة رقابية مالية هامة في ظل بيئة سياسية متقلبة.

احتدام الصراع بين المؤسسات الحكومية
الشروط الثلاثة تتعلق بشكل مباشر بسياسات مالية وحكومية، مثل الاتفاق على الإنفاق الموحد ووقف الزيادات في الرواتب، ما قد يزيد من التوتر بين مجلسي النواب والأعلى للدولة والجهات التنفيذية، خصوصاً إذا لم يتم التوافق على هذه المطالب.

ضغط على الحكومة ومجلسي النواب والدوله
تصعيد الأزمة حول استقالة محافظ المصرف المركزي قد يدفع الجهات السياسية إلى الإسراع في التوافق على الإصلاحات المالية، أو قد يؤدي إلى مزيد من الانقسامات إذا استمر التعنت أو عدم التوافق.

2- تأثير الشروط على الاقتصاد الليبي

-تحسين الاستقرار المالي والنقدي
في حال قبول الشروط وتنفيذها، سيؤدي ذلك إلى ضبط الإنفاق العام، وحماية احتياطيات النقد الأجنبي، وتقليل التضخم والضغط على سعر صرف الدينار، وهو أمر حيوي لاستقرار الاقتصاد الليبي.

-مواجهة التحديات الهيكلية
الشروط تعكس الحاجة إلى إصلاحات هيكلية عميقة في الاقتصاد، مثل الحد من التهريب وضبط السياسة التجارية، والتي تؤثر بشكل مباشر على الموارد المالية للدولة.

-تأثير محتمل على الرواتب والخدمات العامة
وقف الزيادات في الرواتب قد يواجه اعتراضاً شعبياً وسياسياً، خاصة في ظل الظروف الاقتصادية الصعبة، مما يستدعي حلولاً متوازنة تراعي مطالب الموظفين والقدرة المالية للدولة.

  1. السيناريوهات المحتملة

السيناريو الأول

التوافق والتنفيذ
إذا نجحت الأطراف السياسية في التوافق على الشروط وتنفيذها، فقد يشهد الاقتصاد الليبي استقراراً نسبياً، وتحسناً في سعر صرف الدينار، وزيادة ثقة المستثمرين، مما يفتح المجال لإصلاحات أوسع.

السيناريو الثاني
استمرار الأزمة واستقالة المحافظ
في حال رفض الشروط أو عدم تنفيذها، قد يصر ناجي عيسى على الاستقالة، مما قد يؤدي إلى فراغ قيادي في المصرف المركزي وتفاقم أزمة السيولة وتدهور سعر صرف الدينار، وزيادة الضغوط على الاقتصاد الوطني.

السيناريو الثالث
تدخل سياسي مباشر
قد تلجأ الجهات السياسية إلى تعيين محافظ جديد مقرب منها ( وهنا المعضله الكبرى ) ، مما قد يؤثر على استقلالية المصرف المركزي ويزيد من المخاطر المالية والنقدية على المدى المتوسط.

*ومما تقدم نستخلص الاتي ؛-

تمسك محافظ مصرف ليبيا المركزي بشروطه يعكس أزمة عميقة في العلاقة بين المؤسسات المالية والسياسية في ليبيا، ويبرز الحاجة الملحة للإصلاحات المالية والهيكلية. يعتمد نجاح هذه الإصلاحات بشكل كبير على قدرة الأطراف السياسية على التوافق والتعاون، وإلا فإن البلاد قد تواجه مزيداً من التدهور الاقتصادي والسياسي، مع تبعات سلبية على استقرار الدولة وأمنها.

“الشلوي”: لماذا ترتفع المحروقات رغم هدوء النفط؟.. بين المصافي والجيوسياسة والسوق الليبي

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” مقالاً

تزايد خلال الفترة الأخيرة الحديث عن ارتفاع أسعار المحروقات عالميًا، بالتزامن مع ملاحظات عن ارتفاع فاتورة استيراد الوقود في ليبيا وظهور اختناقات متقطعة في بعض الأسواق المحلية. وهذا يطرح سؤالًا مشروعًا: هل ارتفعت أسعار البنزين والديزل فعلًا؟ وإذا كان النفط الخام لم يرتفع بالنسبة نفسها، فلماذا ارتفعت كلفة المحروقات؟ وهل يوجد شح عالمي؟

الإجابة تحتاج أولًا إلى التمييز بين سوق النفط الخام وسوق المنتجات النفطية المكررة.

فالبرميل المنتج من الحقل ليس بنزينًا أو ديزلًا جاهزًا للاستهلاك، بل يحتاج إلى النقل والتكرير والتخزين ثم الشحن والتوزيع. ولذلك قد يتراجع سعر الخام بينما تبقى أسعار البنزين والديزل مرتفعة إذا كانت المصافي أو الإمدادات من المنتجات النهائية تواجه ضغوطًا.

وهذا بالفعل أحد أبرز ملامح السوق الحالية. فوكالة الطاقة الدولية أشارت إلى أن زيادة إمدادات الخام خلال يونيو ساهمت في تراجع أسعاره، لكن أسواق المنتجات المكررة بقيت أكثر ضيقًا، لترتفع هوامش التكرير في أوائل يوليو إلى أعلى مستوياتها في نحو أربع سنوات، مع استمرار الضغوط بصورة خاصة على البنزين والديزل.

وهنا نجد تفسيرًا مهمًا للمفارقة التي قد تبدو غير مفهومة للمتلقي: ليس بالضرورة أن تنخفض فاتورة الوقود كلما انخفض سعر برميل النفط.

المصافي أصبحت جزءًا أساسيًا من المشكلة

العالم لا يواجه اليوم نقصًا بسيطًا في النفط الخام بقدر ما يواجه، في بعض الفترات والأسواق، ضيقًا في القدرة على تحويل الخام إلى منتجات جاهزة وفي إيصال هذه المنتجات إلى مناطق الاستهلاك.

وقد تأثرت طاقات التكرير في الشرق الأوسط، بينما ظلت صادرات المنتجات من الخليج أبطأ في التعافي من صادرات الخام. وفي الوقت نفسه جاءت التطورات الروسية لتضيف ضغطًا جديدًا على السوق.

وهنا أرى أهمية الإشارة إلى العامل الروسي، لأنه أحيانًا يغيب عن النقاش المحلي.

فالهجمات الأوكرانية لم تستهدف منشأة روسية واحدة، بل طالت عددًا من المصافي ومنشآت الطاقة. ومن أحدث الأمثلة استهداف مجمع Gazprom Neftekhim Salavat في باشكورتوستان يوم 13 أغسطس، وهو أحد مجمعات التكرير والبتروكيماويات المهمة في روسيا. ⁠

والأهم من الحوادث منفردة هو أثرها التراكمي؛ إذ تراجعت صادرات روسيا البحرية من المنتجات النفطية خلال يوليو بنحو 33% مقارنة بيونيو، وسط انخفاض إنتاج الوقود وأعمال صيانة غير مخططة مرتبطة بالأضرار التي لحقت بعدد من المصافي.

ولأن روسيا من المنتجين والمصدرين المهمين للديزل عالميًا، فإن انخفاض صادراتها لا يبقى شأنًا روسيًا داخليًا، بل ينعكس على توازن السوق في أوروبا والبحر المتوسط وأفريقيا، أي الأسواق التي تعتمد عليها دول مستوردة مثل ليبيا بدرجات مختلفة. كما تؤكد وكالة الطاقة الدولية أن الهجمات على المصافي الروسية أسهمت في زيادة ضيق أسواق المنتجات خارج روسيا أيضًا.

والجيوسياسة ترفع أكثر من سعر النفط

هناك أيضًا أثر مباشر للتوترات في منطقة الخليج والممرات البحرية.

فالمخاطر الجيوسياسية لا تنعكس فقط على سعر الخام، وإنما على أجور الناقلات والتأمين ومخاطر الرحلات وتوافر السفن وتوقيت التسليم وهوامش الموردين.

ولهذا قد يكون أثر الأزمة على لتر الديزل المستورد أكبر من أثرها الظاهر على برميل الخام نفسه.

وقد بقيت أسعار بعض المنتجات، خصوصًا الديزل ووقود الطائرات والغاز المسال، مرتفعة نتيجة اضطرابات الإمدادات، وفق متابعة وكالة الطاقة الدولية لأسواق الشرق الأوسط.

إذن ما نراه حاليًا يمكن وصفه بأنه سوق منتجات مشدودة وليس انقطاعًا عالميًا للمحروقات. الوقود موجود، لكن هامش الأمان بين العرض والطلب أقل، وبالتالي يصبح السوق أكثر حساسية لأي توقف في مصفاة أو ميناء أو ممر ملاحي.

وماذا يعني ذلك بالنسبة إلى ليبيا؟

في ليبيا يجب التمييز بين سعر الوقود المدعوم الذي يدفعه المواطن في المحطة وبين الكلفة الحقيقية التي تتحملها الدولة لاستيراد هذا الوقود من الأسواق الدولية.

فعندما ترتفع أسعار المنتجات المكررة وهوامش التكرير والنقل والتأمين، قد ترتفع فاتورة الاستيراد حتى لو لم ترتفع الكميات المستوردة، بل وربما انخفضت.

وهذا ما يجعل قراءة بيانات المؤسسة الوطنية للنفط الشهرية مهمة؛ فلا ينبغي الحكم على الفاتورة من رقم القيمة وحده، بل بمقارنتها بالكميات ونوعية المنتجات والأسعار العالمية في الفترة نفسها.

كما أن ليبيا ما زالت تعتمد بدرجة كبيرة على التوريد الخارجي لتغطية احتياجاتها من البنزين والديزل، ولذلك فهي بطبيعة الحال أكثر تعرضًا لتقلبات سوق المنتجات المكررة العالمية من دولة تستطيع تغطية معظم طلبها من مصافيها المحلية.

وهل الطوابير دليل على عدم وجود الوقود؟

ليس بالضرورة.

فوجود كميات كافية على مستوى التوريد أو المستودعات لا يعني تلقائيًا وصولها بالكفاءة والتوقيت نفسيهما إلى جميع المحطات.

هناك سلسلة تبدأ من وصول الناقلة وتفريغها في الميناء، ثم التخزين والنقل إلى المستودعات ومنها إلى شركات التوزيع والمحطات. وأي اختناق في إحدى هذه الحلقات يمكن أن ينتج عنه ازدحام محلي.

وقد ناقشت المؤسسة الوطنية للنفط والجهات المعنية بالفعل خلال مايو أسباب الازدحام في المحطات، بما في ذلك النقل والتوزيع والمخزون والتهريب، وأكدت المؤسسة استمرار التوريد وضرورة معالجة الاختلالات بمشاركة مختلف الجهات المختصة.

كذلك لا يمكن فصل استهلاك الديزل عن وضع الكهرباء؛ فكلما زاد استخدام الوقود السائل في محطات التوليد أو المولدات الخاصة، ارتفع الضغط على الطلب المحلي.

المسألة إذن أكبر من سعر البرميل

ما يجري حاليًا هو نتيجة اجتماع عدة عوامل:

اضطرابات جيوسياسية، وتضرر أو توقف طاقات تكريرية، وانخفاض صادرات المنتجات الروسية، وضغوط على بعض مصافي الخليج، وارتفاع كلفة النقل والتأمين، وطلب موسمي، مع اعتماد دول عديدة على الاستيراد.

وفي الحالة الليبية تضاف إليها محدودية طاقة التكرير المحلية، واعتماد قطاع الكهرباء جزئيًا على الوقود السائل، وكفاءة منظومة التخزين والنقل والتوزيع والرقابة.

ولهذا فإن السؤال الأهم ليس فقط: لماذا ارتفعت فاتورة المحروقات؟

بل كيف نقلل تعرض ليبيا لهذه التقلبات مستقبلاً؟

وهنا يصبح تطوير المصافي المحلية، وزيادة استخدام الغاز في توليد الكهرباء، وتحسين المخزون الاستراتيجي والتخزين والتوزيع والرقابة، جزءًا من أمن الطاقة الوطني وليس مجرد ملف فني لقطاع النفط.

فالبلد المنتج للنفط لا يضمن أمنه في المحروقات بمجرد امتلاكه الخام، وإنما بقدرته على تحويل هذا الخام إلى منتجات يحتاجها اقتصاده ومواطنوه، وتقليل اعتماده على شراء هذه المنتجات من سوق دولية شديدة التقلب.

“الزنتوتي”: هل عندنا دولة أو شبه دولة!؟

كتب: المحلل المالي “خالد الزنتوتي” مقالاً

أصدرت منذ قليل المؤسسة الوطنية للنفط بيان يؤكد أن قيمة المحروقات المستوردة لشهر يوليو تجاوز المليار دولار!؟

هذا الرقم أصبح حقيقة وليس مجرد تخمين، وخاصة أنه صدر عن الجهة الرسمية الليبية المعنية!؟

هنا تجف الأقلام وترفع الصحف!
انقطاع الكهرباء يتجاوز في متوسطه اليومي ال 12 ساعة، والعذر الرئيسي، عدم وجود ديزل،
البنزين طوابير، والعذر، عدم وجود بنزين وعدم وجود كهرباء!

الديزل وعلى حسب بعض المعلومات، موجود بسعر 7-8 دينار بسعر الجملة، والبنزين أيضا موجود ولكن بأسعار خيالية!.

بالتأكيد هما نفس المستورد من جانب المؤسسة، وليس مهرٌبين من نيجيريا ولا الجزائر! فكيف وصل إلى (أولئك)!؟

إنها يا سادة، دولة إلا دولة، التهريب والسرقة والتجارة (ذات الألف سنبلة وآلاف الحبات) الحرام الزقوم!؟

هل تتصورون مواطن (طائح سعده وبسيط) يستطيع الدخول في هذا التهريب المبرمج والعابر للحدود وببواخر وأساطيل نقل منظمة؟

أبداً من يستطيع القيام بذلك، هو من له القدرة والسلطة والإمكانيات للقيام بذلك!؟،
أنهم، أصحاب الصف الأمامي، حاميها حراميها! ولا أعمم!

يا سادة، قيمة التهريب الشهري (كمتوسط) تربو على 50% من المحروقات المستوردة، أي تزيد على 550 مليون دولار شهرياً، أي حوالي 5 مليار دينار!؟ هذا يكفي لبناء حوالي 20 ألف شقة شهريا بمتوسط تكلفة 1500 دينار للمتر لشقة بمساحة 150 متر مربع!

أي أننا، بقيمة التهريب الشهري نستطيع أن نبني حوالي ربع مليون شقة سنويا، وبذلك نضمن سكن لربع مليون عائلة سنويا وبالمجان، ويمكن أيضا أن نوزع مساكن بالمجان لضيوفنا الأفارقة!
فهل نحن نعيش في دولة أو شبه دولة !

حتى المسيٌرات، بدأت تقصف أماكن تخزين النفط، نكاية في الآخرين ! انطلاقا من، عليٌ وعلى أعدائي، وبينهم يحترق المواطن!

أي دولة هذه، وبها الآلاف من حاملي الرتب والأوسمة وأسود ّ الوغى، في ساحات الوغى بين الاخوة الأعداء، وأحدث العدد والعتاد، أين هم من واجب حماية حدود الوطن وأمنه السيادي، هل هم في نوم عميق ام هم (شركائهم)؟ ولا أعمم.

أليست هذه دولةً الرويبضه والأوباش!؟

ولا أجد ما أقول، إلا قوله تعالى، صدق عز من قائل (إِنَّ اللّهَ لاَ يُغَيِّرُ مَا بِقَوْمٍ حَتَّى يُغَيِّرُواْ مَا بِأَنْفُسِهِمْ )، وندعو رب العالمين أن نرجع لعقولنا، ونصلح أمرنا، أنه مجيب الدعاء.

“الشلوي”: محروقات يوليو 2026.. ماذا تكشف بيانات المؤسسة الوطنية للنفط عن الاستيراد والاستهلاك وهيكل الطلب المحلي؟

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” مقالاً

استمرار المؤسسة الوطنية للنفط في نشر بيانات تفصيلية عن حركة المحروقات لا ينبغي النظر إليه باعتباره مجرد نشرٍ لأرقام شهرية، وإنما باعتباره خطوة مهمة في بناء قاعدة معلومات يستطيع من خلالها المواطن والمتخصص والنخب الاقتصادية والجهات الرقابية قراءة واحد من أكثر ملفات الاقتصاد الليبي حساسية وتعقيداً.

والجديد المهم في بيان شهر يوليو 2026 أنه لا يكتفي بالإعلان عن قيمة المحروقات الموردة، بل يضع أمام الرأي العام الكميات حسب نوع المنتج، ومصدرها المحلي أو الخارجي، والكميات الموزعة فعلياً، والأرصدة المرحلة، وكميات كبار المستهلكين، ثم توزيع جانب من الإمدادات على شركات التوزيع والبريقة وبقية القطاعات. وهذه التفاصيل هي التي تحول مفهوم الشفافية من عبارة عامة إلى بيانات قابلة للقراءة والتحليل والمقارنة.

ومن وجهة نظري، فإن توالي نشر هذه البيانات خلال الأشهر الأخيرة يمثل ممارسة مؤسسية جديرة بالتثمين والتطوير؛ لأن الشفافية الحقيقية لا تعني أن تكون الأرقام مريحة دائماً، بل أن تكون الأرقام متاحة، بحيث يستطيع الجميع مناقشتها، والسؤال عنها، ومقارنتها، واستخلاص المؤشرات منها على أساس معلومات رسمية بدلاً من التقديرات والانطباعات.

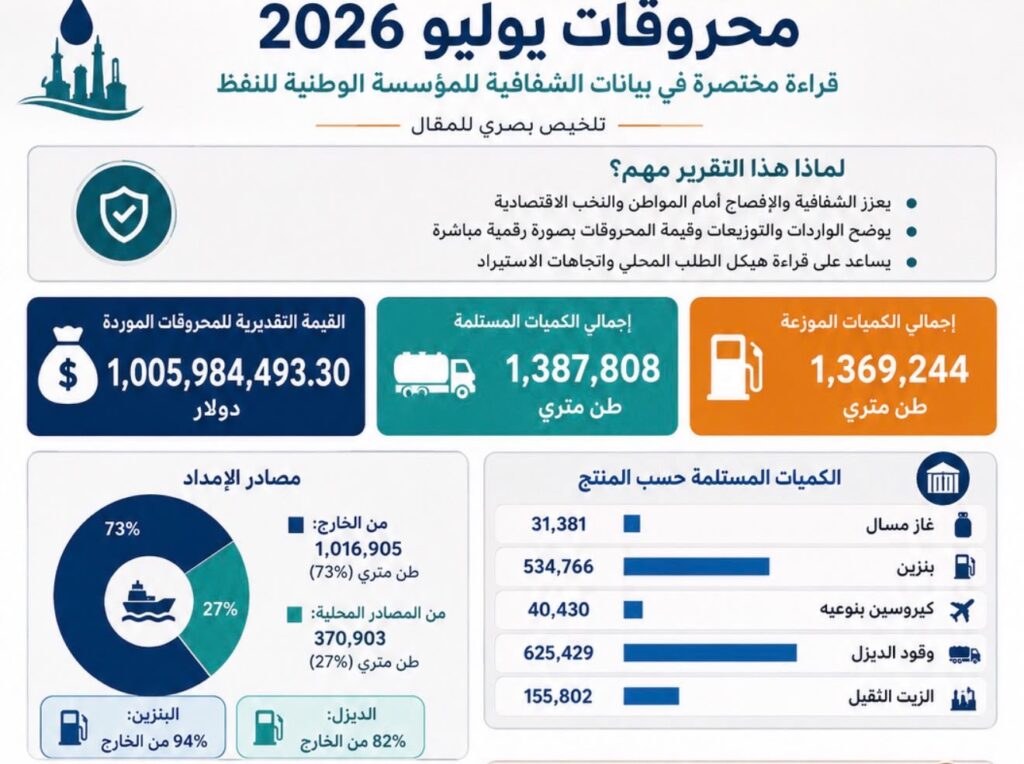
وفق بيانات يوليو، بلغ إجمالي ما استلمته السوق من المنتجات النفطية من المصادر المحلية والخارجية نحو 1.388 مليون طن متري. وتصدر وقود الديزل الكميات بنحو 625.4 ألف طن، يليه البنزين بنحو 534.8 ألف طن، ثم الزيت الثقيل بنحو 155.8 ألف طن، والكيروسين بنحو 40.4 ألف طن، والغاز المسال بنحو 31.4 ألف طن.

لكن القراءة الأهم تبدأ عندما نفصل بين المصدر الخارجي والمصدر المحلي.

فمن إجمالي الكميات المستلمة في يوليو، جاء نحو 1.017 مليون طن متري من الخارج، أي ما يقارب 73% من إجمالي الإمدادات، بينما وفرت المصادر المحلية نحو 371 ألف طن متري أو قرابة 27%.

وتزداد دلالة هذه النسبة عندما ننظر إلى المنتجين الأكثر ارتباطاً بالاستهلاك اليومي؛ فمن أصل 534.8 ألف طن من البنزين جاء نحو 504.9 ألف طن من الخارج، أي قرابة 94% من الكمية المستلمة. وفي الديزل، جاء نحو 512 ألف طن من أصل 625.4 ألف طن من المصادر الخارجية، أي قرابة 82%.

هذه الأرقام لا ينبغي أن تقرأ باعتبارها مجرد فاتورة استيراد، وإنما باعتبارها مؤشراً واضحاً على درجة اعتماد السوق الليبية على الخارج في اثنين من أهم المنتجات النفطية.

وفي المقابل، تظهر البيانات أن الغاز المسال والكيروسين والزيت الثقيل المستلم خلال يوليو جاءت كمياتها من المصادر المحلية، وهو ما يوضح أن صورة الإمداد ليست واحدة بالنسبة إلى جميع المنتجات، وأن التحدي الأكبر يتركز بصورة خاصة في البنزين والديزل.

أما على مستوى الاستهلاك والتوزيع، فقد بلغ إجمالي ما تم ضخه إلى السوق المحلية خلال يوليو نحو 1.369 مليون طن متري، موزعاً بين نحو 646.9 ألف طن من الديزل، و512.9 ألف طن من البنزين، و155.4 ألف طن من الزيت الثقيل، و35.5 ألف طن من الكيروسين، و18.5 ألف طن من الغاز المسال.

وهنا يمكننا أن نستخلص مؤشراً مهماً آخر يتعلق بتركيبة الطلب المحلي.

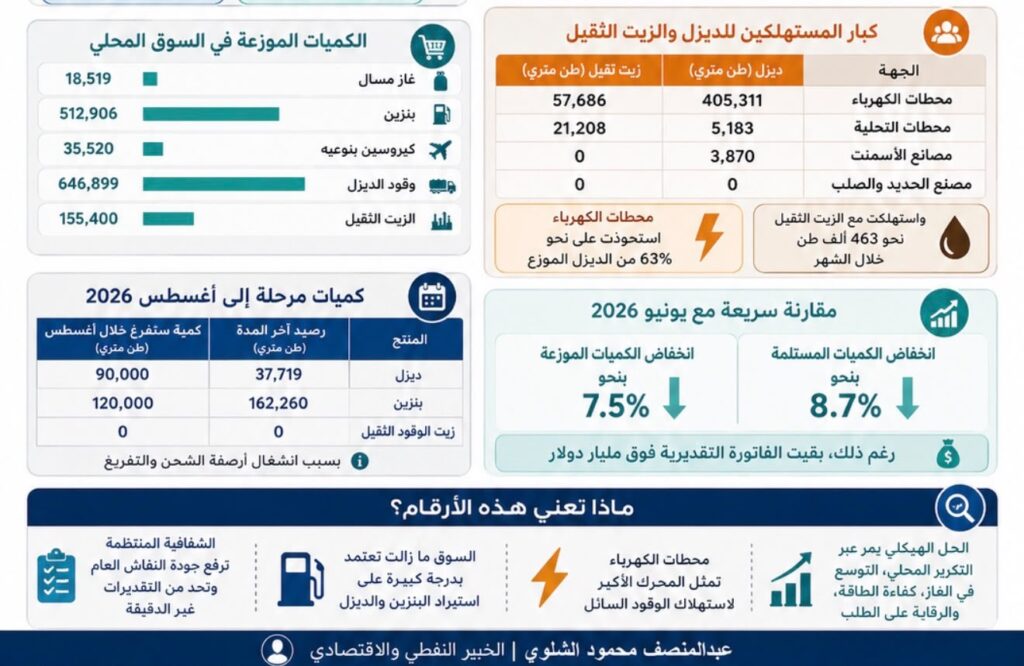
فمحطات الكهرباء وحدها استلمت خلال يوليو نحو 405.3 ألف طن من الديزل، بما يمثل قرابة 63% من إجمالي الديزل الموزع في البلاد خلال الشهر، إضافة إلى نحو 57.7 ألف طن من الزيت الثقيل. وبجمع المنتجين تكون محطات الكهرباء قد استهلكت نحو 463 ألف طن متري من الوقود السائل خلال شهر واحد، أي ما يعادل نحو ثلث إجمالي المحروقات التي جرى توزيعها في السوق خلال يوليو.

وهذا الرقم في تقديري يستحق التوقف عنده كثيراً.

ليس لأن توفير الوقود لمحطات الكهرباء أمر غير مبرر؛ فاستمرار الكهرباء خدمة أساسية لا يمكن للدولة الاستغناء عنها، والمؤسسة مطالبة بتأمين احتياجات الجهات المستهلكة وفق الترتيبات المعتمدة. لكن الرقم يكشف في المقابل عن كلفة هيكلية يتحملها الاقتصاد نتيجة استمرار اعتماد جزء مهم من إنتاج الكهرباء على الديزل والزيت الثقيل.

ومن هنا يجب التفريق بين توفير الوقود وبين الاستفادة المثلى من الوقود.

فالمؤسسة الوطنية للنفط تقوم بتأمين جانب من الإمدادات التي يطلبها السوق والقطاعات المختلفة، أما معالجة جذور ارتفاع الطلب على الوقود السائل فتتجاوز عملية التوريد نفسها إلى سياسات أوسع تتعلق بزيادة إمدادات الغاز لمحطات الكهرباء، وتطوير قدرات التكرير المحلية، ورفع كفاءة الاستهلاك، ومعالجة التشوهات المرتبطة بالدعم، والرقابة على سلسلة التوزيع والاستهلاك.

ولهذا فإن تحميل فاتورة المحروقات لطرف واحد لا يقدم تفسيراً اقتصادياً دقيقاً للمشكلة.

وعند مقارنة يوليو بالشهر السابق تظهر صورة تستحق القراءة أيضاً. فقد بلغ إجمالي المنتجات الموزعة في يونيو نحو 1.481 مليون طن متري مقابل 1.369 مليون طن في يوليو، أي انخفاض بنحو 7.5%. كما تراجعت الكميات المستلمة من نحو 1.519 مليون طن في يونيو إلى نحو 1.388 مليون طن في يوليو، بانخفاض يقارب 8.7%.

ولكن خلف هذا الانخفاض الإجمالي حدث تغير واضح في مزيج المنتجات.

فبينما انخفض توزيع البنزين من نحو 734 ألف طن في يونيو إلى 512.9 ألف طن في يوليو، أي بنحو 30%، ارتفع توزيع الديزل من نحو 499.8 ألف طن إلى 646.9 ألف طن، بزيادة تقارب 29%. كما ارتفع الكيروسين، بينما تراجع الزيت الثقيل والغاز المسال.

ولهذا فإن المقارنة الشهرية ينبغي ألا تتوقف عند الرقم الإجمالي، وإنما يجب أن تبحث في كيفية تغير تركيبة الاستهلاك، لأن ارتفاع منتج وانخفاض آخر قد يرتبط بمستويات المخزون، وتوقيت وصول الشحنات، والطلب القطاعي، وظروف الكهرباء، وحركة الأرصفة والتفريغ والتوزيع.

والأفضل منهجياً أن نراقب هذه المؤشرات لعدة أشهر متتالية قبل تحويل أي حركة شهرية إلى استنتاج هيكلي دائم.

ويؤكد ذلك النظر إلى شهر مايو؛ إذ كانت التوزيعات حينها في حدود 1.070 مليون طن متري، قبل أن ترتفع بصورة واضحة في يونيو ثم تستقر في يوليو عند مستوى لا يزال أعلى من مايو بنحو 28%. وهذا يوضح أهمية بناء سلسلة زمنية شهرية؛ لأن قراءة شهر منفرد قد تعطي انطباعاً مختلفاً تماماً عن الاتجاه الذي تكشفه ثلاثة أو ستة أو اثنا عشر شهراً.

أما من الناحية المالية، فقد قدرت المؤسسة قيمة المحروقات الموردة خلال يوليو بنحو 1,005,984,493 دولاراً، أي ما يزيد بقليل على مليار دولار. وفي تقرير توريدات يونيو كانت القيمة المعلنة نحو 965 مليون دولار، ما يعني أن القيمة التقديرية ارتفعت في يوليو بنحو 41 مليون دولار، أو قرابة 4.2%، رغم انخفاض إجمالي الكميات المستلمة بنحو 8.7%.

وهذه في حد ذاتها ملاحظة اقتصادية مهمة، لكنها لا تسمح وحدها بالقول إن سعر شراء الوقود ارتفع بالنسبة نفسها؛ لأن قيمة فاتورة الشهر تتأثر بمزيج المنتجات وأسعار كل منتج وتوقيت التعاقد والشحن والتسوية والأسعار العالمية وشروط التوريد.

ولذلك فإن الخطوة التالية التي يمكن أن تزيد هذا الإفصاح قوة في المستقبل هي إرفاق هذه الجداول، متى أمكن، بمؤشرات إضافية عن متوسطات أسعار التوريد أو النطاقات السعرية لكل منتج، بما يسمح للمتخصصين بفصل أثر تغير الكميات عن أثر تغير الأسعار.

وهنا أجد من الضروري التوقف عند نقطة سبق أن كانت محل نقاش اقتصادي خلال الأيام الماضية. فقد جرى تداول رقم يقارب 1.410 مليار دولار باعتباره تكلفة واردات المحروقات خلال يونيو، بينما البيانات التشغيلية التفصيلية المنشورة عن المؤسسة للشهر ذاته تحدثت عن قيمة تقديرية للمحروقات الموردة تبلغ نحو 965 مليون دولار.

ومن الناحية المهنية، لا أرى أن الحل هو ترجيح رقم على الآخر دون معرفة أساس القياس المحاسبي والمالي لكل منهما.

فقد يكون هناك اختلاف بين قيمة الشحنات الموردة فعلياً خلال شهر معين، وبين قيمة الاعتمادات المستندية المفتوحة أو المسددة خلال الشهر نفسه، وبين الالتزامات المالية المرتبطة بشحنات تخص فترات أخرى. والمؤسسة نفسها سبق أن أوضحت أن آلية سداد الوقود انتقلت إلى العمل بالاعتمادات المستندية عبر المصرف الليبي الخارجي، وأن توقيت التحصيل والتسويات المالية لا يتطابق بالضرورة مع توقيت الإنتاج أو التوريد الفعلي.

ولهذا فإن توحيد تعريفات «التوريد» و«الاستيراد» و«قيمة الاعتمادات» و«المبالغ المسددة» بين المؤسسة الوطنية للنفط والمصرف الليبي الخارجي ومصرف ليبيا المركزي سيجعل المقارنات أكثر دقة، ويزيل مساحة كبيرة من الالتباس أمام الرأي العام والخبراء.

وهذا في حد ذاته يوضح لماذا يعد الإفصاح الحالي مهماً؛ لأنه لا يغلق باب الأسئلة، بل يوفر المادة التي تسمح بطرح الأسئلة الصحيحة.

ومن زاوية أخرى، يكشف تقرير يوليو أن قضية المحروقات في ليبيا ليست قضية استيراد فقط، وإنما قضية أمن طاقة وإدارة طلب وبنية اقتصادية. فدولة منتجة ومصدرة للنفط الخام لا تزال تستورد النسبة الساحقة من احتياجاتها من البنزين والديزل، وتستهلك كميات كبيرة من الوقود السائل في توليد الكهرباء.

والحل المستدام بالتالي لا يكون فقط في البحث عن أرخص شحنة بنزين أو ديزل، على أهمية ذلك، بل في تقليل الحاجة أصلاً إلى تلك الشحنات عبر رفع كفاءة المصافي، وزيادة إنتاج المشتقات محلياً، وتسريع مشاريع الغاز وتوجيهه نحو محطات الكهرباء، وتحسين كفاءة منظومة الطاقة والرقابة على الاستهلاك والتوزيع.

وهنا يصبح نشر البيانات جزءاً من الحل، لأن الدولة لا تستطيع إصلاح منظومة لا تقيسها ولا يستطيع الرأي العام تقييم سياسة لا تتوافر أرقامها.

ومن الإنصاف، في تقديري، أن يُحسب للمؤسسة الوطنية للنفط أنها باتت تضع أمام المواطن أرقاماً كان النقاش حولها في السابق يعتمد في أحيان كثيرة على التسريبات والتقديرات. والشفافية لا تعني العصمة من النقد، بل على العكس؛ كلما زادت المعلومات المنشورة أصبح النقد أكثر مهنية، وأصبح الدفاع عن الأداء الجيد أكثر استناداً إلى الوقائع، وأصبحت مواطن الخلل أكثر وضوحاً أمام صانع القرار.

ومن هنا فإنني أرى أن القيمة الأكبر لتقرير يوليو ليست فقط في أنه أخبرنا أن فاتورة المحروقات تجاوزت مليار دولار، بل في أنه سمح لنا بمعرفة ماذا استوردنا، وماذا أنتجنا محلياً، وكم وزعنا، ومن استهلك، وما الذي تم ترحيله إلى الشهر التالي.

هذه هي البداية الصحيحة لأي نقاش اقتصادي جاد.

فالهدف في النهاية ليس تجميل الأرقام ولا تضخيمها، وليس الدفاع عن مؤسسة أو تحميلها ما لا يدخل في اختصاصها، وإنما الوصول إلى السؤال الوطني الأهم:

كيف تستطيع ليبيا أن تحول ثروتها النفطية من مورد يمول استيراد الطاقة إلى منظومة متكاملة تنتج أكبر قدر ممكن من احتياجاتها محلياً، وتستخدم الغاز والنفط بأعلى كفاءة، وتحقق للدولة والمواطن أكبر عائد اقتصادي ممكن؟

وعندما تصبح الإجابة عن هذا السؤال مبنية على بيانات رسمية متتابعة ومفتوحة أمام الجميع، نكون قد انتقلنا خطوة مهمة من الجدل حول قطاع النفط إلى إدارة قطاع النفط والاقتصاد بلغة الأرقام والحقائق.

خاص.. جهات ضبطية تطالب البريقة إيقاف تزويد الأنشطة التجارية بالنافتة وسط مخاوف من تداعيات القرار على النشاط الاقتصادي

صرح مصدر خاص لصحيفة صدى الاقتصادية، حيث قال: عدد من الجهات الضبطية تفرض على شركة البريقة بإيقاف شركات الوقود عن تزويد المحال التجارية والمخابز داخل المولات والمنشآت التجارية بوقود الديزل وقد يؤدي هذا إلى شلل جزء مهم من النشاط الاقتصادي، خصوصاً أن العديد من هذه المنشآت تعتمد على المولدات الكهربائية لتأمين استمرار العمل.

وبحسب “المصدر”: أي إجراءات للرقابة على توزيع الوقود يجب أن تراعي طبيعة النشاط التجاري والخدمات الأساسية، وأن تضمن وجود آلية واضحة لتزويد المخابز والمنشآت التجارية بالوقود بشكل قانوني ومنظم.

وأضاف “المصدر”: فالهدف من الرقابة يجب أن يكون منع التهريب وسوء الاستغلال، وليس تعطيل الاقتصاد والخدمات الأساسية للمواطنين.

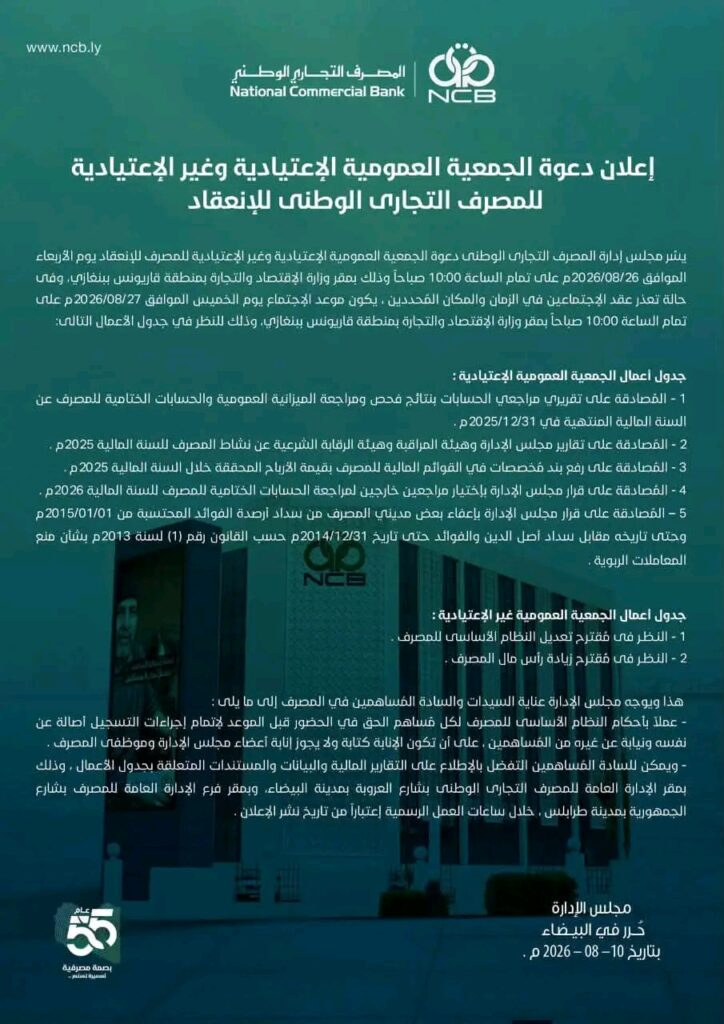
خاص.. “المركزي” يعتزم إقالة مجلس إدارة التجاري الوطني وإحالته للتحقيق لمخالفات مالية وإدارية

يعتزم مصرف ليبيا المركزي إقالة مجلس إدارة المصرف التجاري الوطني، على خلفية مخالفات تتعلق بالإجراءات المنظمة لعقد الجمعيات العمومية، إلى جانب ارتكاب مخالفات لمناشير المصرف المركزي بشأن منح الائتمان والسلف.

ومن المقرر إحالة مجلس إدارة المصرف التجاري الوطني إلى التحقيق، على خلفية المخالفات المنسوبة إليه.

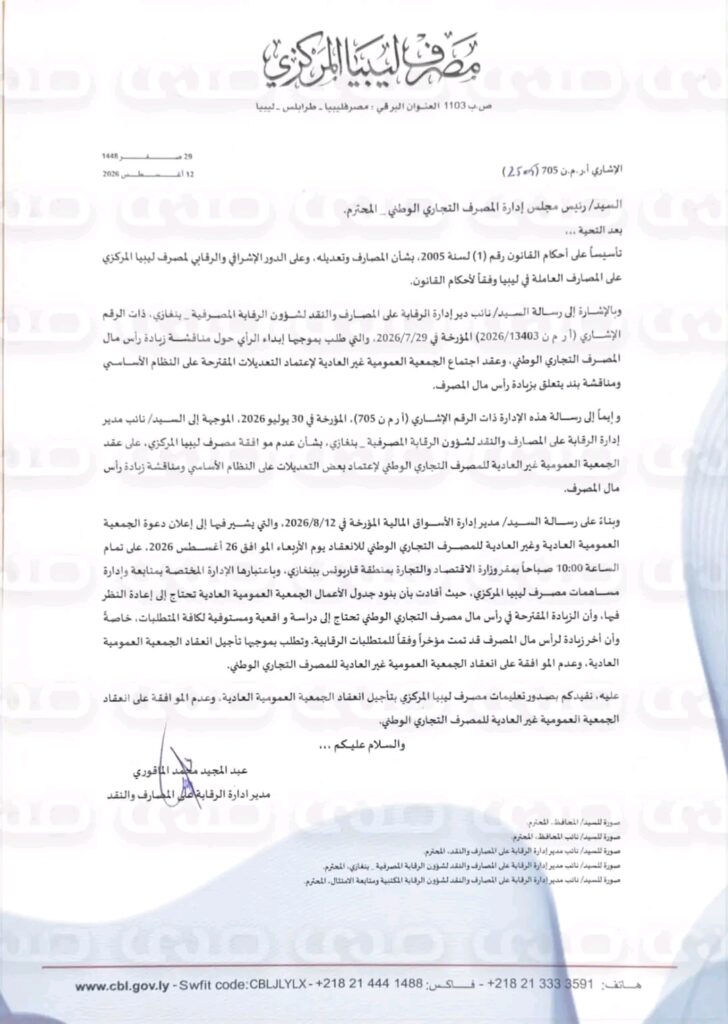
خاص.. “المركزي” يخاطب التجاري الوطني بتأجيل الجمعية العمومية ويرفض انعقاد غير العادية

تحصلت صحيفة صدى الاقتصادية على مراسلة مصرف ليبيا المركزي بشأن مخاطبة مصرف التجاري الوطني بتأجيل انعقاد الجمعية العمومية وذلك لإعادة النظر في بنود جدول الأعمال مؤكداً أن الزيادة المقترحة في رأس مال المصرف التجاري الوطني تحتاج إلى دراسة واقعية ومستوفية لكافة المتطلبات، خاصة وأن آخر زيادة لرأس مال المصرف قد تمت مؤخرًا وفقًا للمتطلبات الرقابية.

وطالب بموجبها تأجيل انعقاد الجمعية العمومية العادية، وعدم الموافقة على انعقاد الجمعية العمومية غير العادية للمصرف التجاري الوطني.

الشلوي: القوة القاهرة في قطاع النفط.. ماذا تعني قانونياً وفنياً واقتصادياً عندما تصبح سلامة المنشآت والعاملين مهددة؟

كتب: الخبير النفطي والاقتصادي “عبدالمنصف الشلوي” مقالاً

أثار تحذير مجلس إدارة المؤسسة الوطنية للنفط من احتمال إعلان حالة القوة القاهرة (Force Majeure) ووقف العمل كلياً بمصفاة الزاوية، في حال استمرار الاعتداءات المتكررة على المنشآت النفطية بالمنطقة، تساؤلات مشروعة لدى الرأي العام حول معنى هذا المصطلح، وما الذي يترتب عليه فعلياً، وهل يعني مجرد إيقاف الإنتاج أو التكرير، أم أن له أبعاداً قانونية وتعاقدية وفنية وأمنية واقتصادية أوسع من ذلك؟

والحقيقة أن فهم «القوة القاهرة» يحتاج إلى الفصل بين معناها القانوني وبين آثارها التشغيلية. فهي ليست مجرد عبارة إعلامية تستخدم عند وقوع اضطراب أمني، وإنما آلية قانونية وتعاقدية معروفة في صناعة النفط الدولية، تلجأ إليها الأطراف عندما يقع ظرف استثنائي خارج عن إرادتها يجعل تنفيذ الالتزامات التعاقدية مستحيلاً، أو يحول دون استمرار العمليات على نحو آمن وطبيعي.

وفي الحالة الليبية، فإن للمفهوم أساساً قانونياً واضحاً؛ فقانون البترول الليبي رقم 25 لسنة 1955 تناول القوة القاهرة صراحة، ونص في مادته العشرين على أن حقوق والتزامات أطراف التعاقد في حالات القوة القاهرة تُنظم وفق الأحكام الواردة في الإطار التعاقدي الملحق بالقانون.

ليست إلغاءً للعقود.. وإنما حماية للالتزامات

من الناحية القانونية، إعلان القوة القاهرة لا يعني إلغاء العقود النفطية، ولا إسقاط الالتزامات بصورة نهائية، ولا إعفاء أي طرف من مسؤولياته إلى الأبد.

المعنى الأدق هو أن هناك حدثاً استثنائياً خارجاً عن السيطرة المعقولة للطرف المعني حال مؤقتاً دون تنفيذ التزاماته، ومن ثم يجري تعليق الالتزامات المتأثرة بهذا الحدث، وفقاً للعقد والقانون، إلى أن تزول الأسباب التي حالت دون تنفيذها.

وهذه نقطة مهمة للرأي العام؛ لأن المؤسسة الوطنية للنفط عندما تعلن القوة القاهرة في حقل أو ميناء أو منشأة معينة، فإنها في الجانب التعاقدي تقول لشركائها والمتعاملين معها: هناك ظرف خارج عن سيطرتنا يمنعنا من الوفاء الطبيعي ببعض التزاماتنا، ولذلك يجب التعامل مع عدم التنفيذ وفق أحكام القوة القاهرة الواردة في العقود.

وقد سبق للمؤسسة استخدام هذه الآلية في حالات توقف الإنتاج قسراً. ففي أبريل 2022، على سبيل المثال، أعلنت القوة القاهرة في حقل الفيل بعد منع العاملين من مواصلة الإنتاج، وقالت صراحة إن توقف الإنتاج جعل تنفيذ التزاماتها التعاقدية غير ممكن.

كما أعلنتها في حقل الشرارة عام 2024 عندما حالت الظروف القائمة دون عمليات إنتاج وتحميل الخام، ثم ترفع المؤسسة القوة القاهرة عندما تزول الأسباب التي أدت إليها وتصبح العودة إلى التشغيل ممكنة.

لماذا يختلف الأمر في الزاوية هذه المرة؟

ما يجري في الزاوية يستحق قراءة أكثر دقة، لأن المسألة لم تعد مرتبطة باعتصام أو إغلاق طريق أو إيقاف صمام إنتاج فحسب.

وفق بيان المؤسسة والتقارير المنشورة، تعرضت أصول نفطية بالمنطقة لسلسلة من الهجمات بالطائرات المسيّرة، وأصاب أحدها خزاناً لتخزين بنزين السيارات يحتوي على نحو 4.5 مليون لتر، ما تسبب في حريق كبير، كما تعرضت منشآت أخرى للاستهداف. وأعلنت المؤسسة حالة الطوارئ القصوى وحذرت من أن استمرار الاعتداءات قد يدفعها إلى إعلان القوة القاهرة وإيقاف المصفاة بالكامل.

وهنا تتغير طبيعة المخاطر جذرياً.

فالمنشأة النفطية ليست مبنى يمكن إخلاؤه وإغلاق أبوابه ببساطة. المصفاة منظومة صناعية مترابطة تحتوي على وحدات معالجة وخزانات وأنابيب ومضخات ومنظومات كهرباء وتحكم وإطفاء، وتتعامل بصورة مستمرة مع مواد هيدروكربونية شديدة الاشتعال.

ولهذا فإن إصابة خزان واحد لا ينبغي النظر إليها فقط من زاوية قيمة المنتج الموجود داخله، بل من زاوية احتمال انتقال الحادث إلى منشآت مجاورة ووقوع تأثير متسلسل أو ما يعرف في هندسة السلامة بالـ Domino Effect.

ومن هنا تصبح الأولوية المهنية واضحة: سلامة الإنسان أولاً، ثم سلامة المنشأة، ثم استمرار الإنتاج.

فنياً.. إيقاف المصفاة قد يكون قرار حماية وليس قرار إنتاج

هناك تصور لدى البعض بأن استمرار الإنتاج أو التكرير في جميع الظروف دليل قوة، وأن إيقاف المنشأة يمثل خسارة أو تراجعاً.

في الصناعة النفطية، الأمر ليس كذلك دائماً.

إذا أصبحت احتمالات الإصابة المباشرة للمعدات أو العاملين مرتفعة، فإن الإيقاف الآمن والمنظم للمنشأة (Safe Shutdown) قد يصبح القرار الفني الصحيح، لأن مواصلة التشغيل في بيئة غير آمنة يمكن أن تحول حادثاً محدوداً إلى كارثة صناعية واسعة.

والقرار في مثل هذه الحالات لا يُبنى فقط على سؤال: هل أصيبت وحدة التكرير نفسها؟

بل على أسئلة أخرى: هل ما زالت منظومات الإطفاء تعمل بكامل كفاءتها؟ هل شبكات الكهرباء والتحكم آمنة؟ هل الخزانات وخطوط النقل معرضة لهجمات جديدة؟ هل يستطيع العاملون وفرق الطوارئ الوصول والعمل بأمان؟ وهل يمكن ضمان عدم امتداد أي حريق محتمل إلى الوحدات الإنتاجية؟

وبالتالي، عدم وجود أضرار كبيرة في لحظة معينة لا يعني بالضرورة أن ظروف التشغيل الآمن متوافرة في الساعات أو الأيام التالية.

أمنياً.. حماية النفط ليست مهمة المؤسسة وحدها

وهنا نصل إلى نقطة أراها شديدة الأهمية.

المؤسسة الوطنية للنفط وشركاتها التابعة مؤسسات فنية وتشغيلية واقتصادية. تستطيع وضع خطط الطوارئ، وتشغيل أنظمة الإنذار والإطفاء، وتأمين المواقع داخلياً وفق اختصاصاتها، وإجراء تقييم المخاطر وإيقاف الوحدات عند الضرورة.

لكنها ليست الجهة التي يفترض بها التصدي العسكري للطائرات المسيّرة أو تحديد مصدر إطلاقها أو ملاحقة المسؤولين عنها.

تلك مسؤولية مؤسسات الدولة الأمنية والعسكرية والقضائية المختصة.

ومن ثم فإن تحذير المؤسسة من احتمال إعلان القوة القاهرة يمكن قراءته أيضاً باعتباره إشعاراً مؤسسياً للدولة بأن مستوى المخاطر اقترب من الحد الذي لم يعد معه ممكناً ضمان التشغيل الآمن بالأدوات الفنية وحدها.

وهذا فارق جوهري.

اقتصادياً.. الضرر لا يتوقف عند بوابة المصفاة

مصفاة الزاوية ليست منشأة معزولة عن الاقتصاد الوطني. وتشير التقارير إلى أن طاقتها التكريرية تبلغ نحو 120 ألف برميل يومياً، كما ترتبط بمنظومة نفطية تشمل تدفقات الخام القادمة من حقل الشرارة الذي تبلغ طاقته نحو 300 ألف برميل يومياً.

ولهذا فإن توقف المصفاة فترة طويلة يمكن أن يخلق سلسلة من الآثار تتجاوز حدود الموقع نفسه.

فقد تتأثر عمليات التكرير وإمدادات السوق المحلي، وقد تظهر الحاجة إلى تعويض جزء من المنتجات عبر الاستيراد، كما يمكن أن تتأثر منظومة التخزين والتوزيع واللوجستيات وتدفقات الخام المرتبطة بالمنطقة.

وفي دولة تعتمد بدرجة كبيرة على النفط في تمويل الاقتصاد، فإن الاعتداء على منشأة نفطية لا يمثل خسارة للشركة التي تديرها فقط، وإنما اعتداءً على أصل اقتصادي مملوك للدولة الليبية وعلى مورد يمول الخزانة العامة والخدمات والمرتبات والاحتياجات الأساسية للمواطنين.

وهناك بعد آخر لا يقل أهمية: سمعة ليبيا الاستثمارية

ليبيا تسعى اليوم إلى زيادة الإنتاج وجذب شركات النفط العالمية واستعادة الاستثمارات في الاستكشاف والتطوير ورفع القدرة الإنتاجية.

وفي صناعة النفط، المستثمر لا ينظر فقط إلى حجم الاحتياطيات.

إنه ينظر أيضاً إلى المخاطر السيادية والأمنية والتشغيلية وإمكانية حماية العاملين والمنشآت واستمرارية الإنتاج والعقود.

ولهذا فإن تكرار الاعتداءات على البنية التحتية النفطية يرفع ما يعرف بـ Country Risk، وقد ينعكس على تكلفة التأمين والتمويل والخدمات اللوجستية، وعلى استعداد الشركات لإرسال كوادرها ومعداتها أو ضخ استثمارات جديدة.

ومن المفارقات المهمة أن المؤسسة كانت قد دعت في ديسمبر 2022 الشركات العالمية إلى رفع القوة القاهرة والعودة إلى أعمال الاستكشاف، مؤكدة استعدادها للمساعدة في توفير بيئة عمل آمنة بالتعاون مع السلطات المدنية والعسكرية؛ وقد استجابت شركات دولية لاحقاً ورفعت القوة القاهرة عن بعض مناطقها.

ولهذا فإن حماية الاستقرار الأمني حول المنشآت اليوم ترتبط مباشرة بقدرة ليبيا على المحافظة على الثقة التي تحاول إعادة بنائها مع المستثمرين.

ماذا يعني تحذير المؤسسة تحديداً؟

من المهم هنا أن نكون دقيقين: المؤسسة، وفق بيانها الحالي، لم تعلن القوة القاهرة حتى الآن.

هي قالت إنها قد تضطر إلى إعلانها إذا استمرت الاعتداءات، بالتوازي مع وقف العمل كلياً بالمصفاة. وهذا في تقديري فارق جوهري في تفسير البيان.

فالتحذير يمثل مرحلة تسبق القرار النهائي، ويمكن فهمه باعتباره رسالة على ثلاثة مستويات في آن واحد:

رسالة فنية بأن هامش التشغيل الآمن يتقلص؛ ورسالة قانونية وتعاقدية بأن استمرار الظروف الحالية قد يجعل تنفيذ بعض الالتزامات غير ممكن؛ ورسالة للدولة وأجهزتها المختصة بأن حماية المنشأة أصبحت ضرورة عاجلة قبل الوصول إلى نقطة يكون فيها الإيقاف الكامل الخيار المسؤول الوحيد.

ومن هذه الزاوية، لا ينبغي التعامل مع عبارة «القوة القاهرة» باعتبارها تهديداً من المؤسسة للدولة أو للمواطن، وإنما باعتبارها آلية لحماية الدولة نفسها من تبعات استمرار عمليات لم تعد شروط السلامة اللازمة لها متوافرة.

ومتى تنتهي القوة القاهرة؟

القوة القاهرة بطبيعتها ليست وضعاً دائماً.

عندما تزول الظروف التي أدت إليها، ويصبح الموقع آمناً، وتُجرى الفحوص الفنية اللازمة وتتأكد سلامة المعدات والمنظومات وقدرة العاملين على العودة، يمكن استئناف العمليات ورفع حالة القوة القاهرة وفق الإجراءات التعاقدية والفنية ذات الصلة.

وهذا ما حدث مراراً في القطاع الليبي؛ فالمؤسسة تعلن القوة القاهرة عندما يصبح تنفيذ الالتزامات متعذراً بسبب ظروف خارجة عن إرادتها، ثم ترفعها عندما تزول تلك الظروف.

النفط يجب أن يبقى خارج دائرة الصراع

وهنا ربما تكون الرسالة الأهم التي يحتاج إليها الرأي العام.

قد نختلف في السياسة، وفي إدارة الدولة، وفي تقييم الحكومات والمؤسسات والأشخاص، وهذا أمر طبيعي في أي مجتمع. لكن المنشآت النفطية ينبغي ألا تتحول إلى أدوات للصراع.

فالخزان الذي يحترق لا يميز بين شرق وغرب، وخط الأنابيب الذي يتوقف لا يعرف الانتماءات السياسية، وبرميل النفط الذي لا يُنتج أو المنتج النفطي الذي يُفقد تتحمل تكلفته في النهاية الخزانة العامة والمواطن الليبي.

والمؤسسة الوطنية للنفط أكدت في مناسبات سابقة تمسكها بدورها الفني وحياد القطاع وإبعاده عن النزاعات السياسية.

ومن هنا فإن المطلوب اليوم لا يقتصر على إطفاء الحريق أو إصلاح خزان متضرر، وإنما يتطلب تحقيقاً مهنياً شفافاً، وتحديد مصدر وطبيعة الاعتداءات، وتعزيز الحماية الفعلية للمنشآت، وتطوير قدرات الإنذار المبكر ومواجهة تهديدات الطائرات المسيّرة، ومراجعة خطط استمرارية الأعمال والطوارئ في المنشآت النفطية الحيوية.

فالنفط الليبي ليس ملكاً لمؤسسة أو حكومة أو منطقة جغرافية بعينها، بل هو ثروة وطنية لكل الليبيين.

وإذا وصلت المؤسسة الوطنية للنفط في أي منشأة إلى قناعة فنية موثقة بأن استمرار التشغيل أصبح يعرض أرواح العاملين والمنشآت والمناطق المحيطة لخطر غير مقبول، فإن الإيقاف الآمن وإعلان القوة القاهرة، ضمن شروطهما القانونية والتعاقدية، لا ينبغي تفسيرهما باعتبارهما تخلياً عن المسؤولية.

بل قد يكونان، في تلك اللحظة تحديداً، ممارسة للمسؤولية ذاتها.

فالغاية النهائية ليست أن يستمر النفط في التدفق بأي ثمن، وإنما أن يستمر بأمان، وبصورة مستدامة، وتحت سيادة الدولة، ولصالح جميع الليبيين.

“الجهاني”: استقالة محافظ مصرف ليبيا المركزي: المواطن يدفع الثمن.. وتعرية “معادلة الاقتصاد غير المستدامة”

كتب: مستشار مصرفي ” علي الجهاني” مقالاً

شهدت الأروقة الاقتصادية والسياسية في ليبيا تطوراً مفصلياً بتقديم محافظ مصرف ليبيا المركزي ناجي محمد عيسى كتاب اعتذار عن الاستمرار في منصبه إلى رئيسي مجلس النواب والمجلس الأعلى للدولة بتاريخ 9 أغسطس 2026. ويأتي القرار في توقيت بالغ الحساسية؛ إذ تتصاعد المضاربات وتتراجع القدرة الشرائية للدينار، ليجد المواطن البسيط نفسه مجدداً الضحية الأولى لمعارك نفوذ وسوء إدارة لا يد له فيها.

والاستقالة لم تُحسم بعد: فقد رفضها المجلس الأعلى للدولة وطالب المحافظ بالاستمرار في مهامه كاملةً — بما فيها ضبط الإنفاق العام ومنع التجاوزات في استخدامات النقد الأجنبي — إلى حين البت فيها، بينما لم يحسم مجلس النواب موقفه.

ونحن إذاً أمام وضع أخطر من الشغور لا أقل منه: محافظ يمارس صلاحيات كاملة برصيد شرعية متآكل. وقد سعّر السوق هذا الغموض فوراً؛ إذ تجاوز الدولار في السوق الموازية حاجز التسعة دنانير بعد استقرار عند حدود 8.40.

وقد وضع تحليل رجل الأعمال حسني بي الأزمة في نصابها الصحيح؛ فالاستقالة ليست حدثاً إدارياً، بل إعلان عن وصول نموذج إدارة الاقتصاد الليبي إلى حدود قدرته القصوى على الاستمرار.

ومع ذلك يجب التحفظ: فالكتاب لم يذكر الأسباب، ومن غير المهني الجزم بأن ملفاً بعينه هو السبب المباشر، لكن ما يمكن قوله بثقة أن البيئة التي عمل فيها المحافظ جعلت المهمة غير قابلة للأداء بالأدوات المتاحة.

أولاً: المواطن في مرمى النيران.. كلفة الأزمات المتتالية

في كل جولة من جولات الصراع السياسي أو التخبط المؤسسي، تتحول القرارات المالية فوراً إلى أعباء معيشية يكتوي بنارها الشارع الليبي:

تآكل القدرة الشرائية وارتفاع الأسعار. بمجرد انتشار شائعات الاستقالة والتجاذبات، تشتعل الأسعار في السوق الموازية، ونتيجة لغياب الرقابة وتراجع قيمة الدينار، تنعكس الفروق فوراً في شكل موجات غلاء تضرب السلع الأساسية والمواد الغذائية والدواء — لأن الجزء الأكبر من استهلاك الليبي مستورد.

أزمة السيولة وتجميد الحياة المعيشية. يدفع الغموض الإداري واضطراب السياسات النقدية إلى تعقيد إجراءات فتح الاعتمادات وتدفقات النقد الأجنبي، مما يعيد طوابير المصارف إلى الواجهة، ويحرم المواطن من الوصول إلى مرتبه أو مدخراته لقضاء حاجياته الضرورية.

تحمل فاتورة الفجوة السعرية. عندما يُطلب من المصرف المركزي تثبيت سعر صرف غير قادر على تحمّله، ينشأ “ريع اقتصادي” يستفيد منه المضاربون وأصحاب الاعتمادات الرخيصة، بينما يدفع المواطن الثمن تضخماً في الأسواق العامة.

وحجم هذا الريع ليس تقديرياً: فقد بلغت استخدامات المصارف من النقد الأجنبي في الأشهر الخمسة الأولى من 2026 نحو 12.9 مليار دولار وفق تقرير المصرف المركزي. أي أن إدارة سعر الصرف ليست قراراً تقنياً بشأن رقم، بل آلية لتوزيع عشرات المليارات سنوياً — وكل دينار من الفارق بين السعرين تحويل صافٍ من حامل الدينار إلى من يملك حق الوصول إلى الدولار الرسمي.

ثانياً: الصراع الحقيقي.. هل الأزمة نقدية أم مالية؟

كما أوضح تحليل حسني بي، يكمن جوهر المشكلة في صراعين اقتصاديين متداخلين يصنعان معاً حلقة مفرغة:

  1. الصراع الأول (مالي): الاتفاق المنفلت

ليبيا تحصل على معظم إيراداتها بالدولار من النفط والغاز، وتنفق بالدينار: نحو 73 ملياراً للمرتبات، و37 ملياراً للدعم، وتم الاتفاق على إنفاق موحد على مستوى كامل التراب الليبي منذ أكثر من ثلاثة عشر عاماً وفق بيان المصرف المركزي.

لكنه وحّد الأرقام ولم يوحّد الانضباط: أقرّ سقوفاً دون آلية تلقائية تعيد ضبطها عند تغيّر الإيرادات النفطية الفعلية، ودون جهة تنفيذية واحدة تتحمل مسؤولية التجاوز، والمفارقة أن بيان المصرف عند التوقيع وصف الإطار بأنه قائم على “القدرة المالية الفعلية للدولة” — وهو المبدأ الذي لم تُرفق به أداة تنفيذ واحدة.

وهنا يصبح الاتفاق منفلتاً: التزامات بالدينار مُقرّة سياسياً ومحمية بتوافق بين مجلسين، في مقابل إيرادات بالدولار خاضعة لتقلبات الإنتاج والأسعار والإغلاقات.

وقد ظهر ذلك عملياً في يونيو 2026، حين وجّه رئيس لجنة الإنفاق الموحد بمجلس النواب رسالة إلى المحافظ حذّر فيها من أن المجلس قد يعتبر نفسه في حل من الالتزامات المرتبطة بالاتفاق إذا استمر ما وصفه بتعطيل تنفيذه — أي أن الاتفاق كان قابلاً للتنصل منه من طرف واحد بعد شهرين فقط من توقيعه.

وبذلك تحوّل المصرف المركزي إلى نقطة تصادم: السلطة السياسية تطالبه بتوفير الدينارات والسيولة، بينما يحذر هو وصندوق النقد الدولي من أن كل مليار دينار إضافي ينقلب خلال أسابيع إلى طلب إضافي على الدولار والسلع المستوردة.

وقد حذّر الصندوق في مشاورات 2026 من أن استمرار الإنفاق المرتفع يبقي الضغط على سعر الصرف ويستنزف الاحتياطيات، وأن السياسات القائمة غير مستدامة على المدى المتوسط.

  1. ثقب المحروقات الأسود

الدولة لا تدعم البنزين والديزل بالدينار فقط، بل تدفع جزءاً ضخماً من الفاتورة بالدولار لاستيراد وقود يُباع محلياً بأسعار شبه مجانية، ثم يتسرب جانب كبير منه إلى التهريب.

والمحصلة معادلة تستنزف نفسها بنفسها: تبيع الدولة الطاقة بالدولار، ثم تعيد شراءها بالدولار، بينما يُقيَّد المقابل بالدينار في اتفاق إنفاق لا سقف فعلياً له. وهي دائرة لا تستطيع أي سياسة نقدية بمفردها إغلاقها، لأن أدواتها تعالج الطلب على النقد الأجنبي ولا تمس مصدره.

  1. الصراع الثاني (نقدي): الدفاع عن سعر الصرف أم حماية الاحتياطيات؟

عندما تتجاوز الالتزامات بالدينار الموارد الدولارية المتاحة، يقع المركزي بين خيارات أحلاها مر: إما استنزاف الاحتياطيات، أو فرض قيود على الدولار، أو خفض قيمة الدينار، أو ترك السوق الموازية تتسع. والامتناع عن الاختيار هو في ذاته اختيار للمسار الأخير — وهو أسوأها توزيعاً للعدالة، لأنه يسلّم تسعير الاقتصاد كله للمضاربة.

ثالثاً: ما تقوله تجارب الدول

توضح التجارب الدولية أن تغيير الأشخاص دون معالجة الخلل المالي لا يحل المشكلة. ففي تركيا (2019–2021) أدت الإقالات والاستقالات المتتالية لمحافظي البنك المركزي بضغط سياسي إلى فقدان الليرة جانباً كبيراً من قيمتها وارتفاع التضخم، نتيجة عدم احترام استقلالية المؤسسة النقدية. وفي لبنان (2019–2023) أدى تمويل عجز الحكومة بأدوات نقدية، مع تجاذب إداري ممتد، إلى انهيار العملة وتآكل مدخرات المواطنين.

أما مصر، التي تُقدَّم أحياناً نموذجاً لسرعة حسم الفراغ الإداري بعد استقالة محافظها في أغسطس 2022، فقد اتسعت فيها الفجوة بين السعر الرسمي والموازي بعد التغيير لا قبله، ولم تُغلق إلا بتصحيح شامل لسعر الصرف في مارس 2024 اقترن بضبط مالي وتدفقات خارجية.

والخلاصة واحدة: قيمة العملة تستقر حين يُضبط الإنفاق، لا حين يتغيّر المسؤول عن المصرف المركزي — فالمحافظ لا يملك أدوات تصنع الدولار؛ يملك فقط أدوات توزّع الموجود منه.

رابعاً: من يتحمل كلفة التصحيح؟ والقرارات الواجب اتخاذها

كما أورد حسني بي، لا يوجد خيار بلا تكلفة؛ والسؤال الحقيقي: هل تُوزَّع كلفة الإصلاح بصورة واعية وعادلة، أم تُترك لتتوزع عشوائياً عبر التضخم وتآكل مدخرات الشارع؟

  1. قرارات عاجلة لطمأنة الشارع والسوق

حسم المسار الإداري للمصرف خلال مدة قصيرة ومعلنة، بقرار موحد من المجلسين: إما قبول الاستقالة مع تكليف قيادة تكنوقراطية بصلاحيات كاملة، أو رفضها مع ضمانات مكتوبة لاستقلالية القرار النقدي. والأسوأ من الخيارين هو تركهما معلقين.

ضمان استمرار ضخ العملة الأجنبية بإصدار تعاميم وتدابير عملية تؤكد استمرار فتح الاعتمادات للسلع الأساسية والأغراض الشخصية، لقطع الطريق على شائعات السوق الموازية.

نشر التقرير الفني الذي أرفقه المحافظ بكتابه المؤرخ في 2 أغسطس عن أداء مجلس الإدارة وتشخيص المخاطر، أو نشر ملخصه — فالسوق يسعّر الغموض بأعلى مما يسعّر الأخبار السيئة.

تفعيل التداول الجماعي لمجلس الإدارة بكامل صلاحياته التكنوقراطية، لتفادي رهن القرارات السيادية بشخص واحد.

  1. قرارات إصلاحية هيكلية (إيقاف النزيف)

ربط سقف الإنفاق بالإيراد الفعلي بآلية تلقائية: مراجعة ربع سنوية معلنة تعدّل الاعتمادات صعوداً وهبوطاً وفق الحصيلة النفطية المحققة لا وفق التقديرات. هذا هو الفارق بين اتفاق منضبط واتفاق منفلت.

إصلاح ملف دعم المحروقات: البدء الجاد في استبدال الدعم العيني للوقود بدعم نقدي مباشر للمواطنين، بجدول زمني معلن وتعويض محدد للفئات الأدنى دخلاً، لإغلاق باب التهريب وتوفير المليارات من النقد الأجنبي.

التنسيق بين السياسة النقدية والمالية: تشكيل لجنة دائمة تضم المصرف المركزي ووزارة المالية والمؤسسة الوطنية للنفط، لموازنة الالتزامات بالدينار مع التدفقات بالدولار قبل الإقرار لا بعده.

قاعدة إفصاح شهرية عن الإيرادات والاحتياطي ومبيعات النقد الأجنبي وحجم الاعتمادات المفتوحة. الشفافية هنا ليست ترفاً حوكمياً؛ إنها أرخص أداة متاحة لخفض علاوة المخاطر في السوق الموازية.

خاتمة

إن استقالة المحافظ ناجي عيسى تؤكد أن السياسة قد تستطيع تأجيل الإصلاح، لكنها لا تستطيع إلغاء الفاتورة. والاتفاق الذي وحّد أرقام الإنفاق دون أن يوحّد قواعد انضباطه لم يُنهِ الانقسام المالي؛ بل حوّله من انقسام معلن بين حكومتين إلى ضغط صامت على مؤسسة واحدة.

وإذا لم تتحمل المالية العامة مسؤوليتها اليوم بتعديل الإنفاق والدعم، فسيدفع الفاتورة غداً الاحتياطي، أو الدينار، و النتيجة النهائية سيدفعها المواطن من قوته اليومي.

خاص.. “الزنتوتي”: المركزي مُجرّد من أدواته.. فسادٌ يلتهم الدولة وإنفاقٌ بلا حدود فكيف يبقى المسؤول؟

قال المحلل المالي “خالد الزنتوتي” حصرياً لصحيفة صدى الاقتصادية: إنّه “سواء صح نبأ الاستقالة أو لم يصح، وسواء أكان ناجي عيسى أو غيره، لا أعتقد بأن أي مسؤول كان وأينما كان يستطيع أن يتحمل المسؤولية تحت هذا النوع من الظروف مهما كانت قدراته ووطنيته”.

وأضاف الزنتوتي: “للأسف البيئة الليبية بشكل عام وفي وضعها القائم طاردة لكل خبرة وطنية نظيفة صادقة، والمصرف المركزي للأسف وقع بين المطرقة والسندان”.

وأوضح: “مطرقة الفساد والإنفاق المنقطع النظير وضغط المتنفلين وأصحاب المصالح في الاعتمادات والتحويلات والدولار، وسندان الحكومات المنقسمة وتوابعها المتصارعة على السلطة والغنيمة، السياسات النقدية معطلة والسياسات التجارية مفقودة والسياسات المالية مسروقة، فماذا عسى المركزي أن يفعل؟”

وتابع: “مجرد من كل أدواته، وإنفاق غير معقول، واعتمادات مشبوهة، وتجار ومهربين تحت مظلة الحماية والسلاح، فهل يستطيع المركزي القيام بمهامه الأصلية كمصرف مركزي؟ لا يمكن ذلك أبداً، إلا بمجاراة والاستجابة لمتطلبات الفساد ومريديه وإنفاق تجاوز كل حقب التاريخ”.

وأشار الزنتوتي إلى أن “قيمة المحروقات المستوردة وصلت لأكثر من 1.3 مليار دولار لشهر واحد، وبقينا في طوابير البنزين وبانقطاع كهربائي لم يسبق له مثيل، والتهريب يلتهم نصف المحروقات، والباقي من الإيراد النفطي لا يتجاوز المليار دولار في شهر يوليو الماضي، ربما لا يكفي المرتبات”.

وتساءل: «أليس الأجدر بالمسؤول، إذا كان صادقًا مع الله ومع نفسه، أن يقول: لا أستطيع الاستمرار، ويترك منصبه؟ أما الآخرون، ولا أعمم، فيبقون في السلطة لسنوات طويلة، بعد أن يتتلمذوا ويحفظوا الدرس، لتصبح المعادلة: زيك زيهم، وحصتي وحصتك، وربما يفكرون في الاستقالة بعد سنوات من الحصاد».

واختتم المحلل المالي “خالد الزنتوتي” بالقول: “إنني بصدق أحترم كل من يرفض العمل في هذه الظروف، وإني أتقدم بخالص العزاء لأولئك المتشبثين بالسلطة وفقدانهم لأسمى معاني شرف الوظيفة العامة”.

خاص.. المركزي: عمليات النقد الأجنبي مستمرة بشكل طبيعي ولا صحة لتوقفها وإداراتنا تعمل بشكل طبيعي

أكد مصرف ليبيا المركزي لصحيفة صدى الاقتصادية بأن عمليات النقد الأجنبي تسير بشكل طبيعي ومستمر المصرف في بيع النقد الأجنبي وتغطية الاعتمادات ومنح الموافقات.

وأشار المركزي إلى أن ما يشاع غير صحيح وإدارات المصرف تعمل بشكل طبيعي.

خاص.. “البرغوثي”: فاتورة المحروقات تكشف استنزاف موارد النفط.. واستقالة المحافظ ليست مبرراً لصراع سياسي جديد

قال الخبير الاقتصادي “محمد البرغوثي” في تصريح خص به صحيفة صدى الاقتصادية: إن استقالة محافظ مصرف ليبيا المركزي وارتفاع فاتورة استيراد المحروقات خلال الفترة الأخيرة يجب أن تكونا مناسبة للنظر بهدوء إلى طبيعة التحديات التي يواجهها الاقتصاد الليبي، وليس مناسبة للدخول في صراع سياسي جديد.

وأضاف “البرغوثي”: إن المسألة الاقتصادية في ليبيا أكبر من الأشخاص والمناصب، وترتبط بمجموعة من الاختلالات المتراكمة في المالية العامة والإنفاق العام واستهلاك النقد الأجنبي والاعتماد الكبير على استيراد السلع والمحروقات.

وأوضح أن ارتفاع فاتورة المحروقات وبلوغ مستوى غير مسبوق من التهريب والفساد والسرقات في هذا الملف يؤكد أن جزءًا مهمًا من موارد ليبيا النفطية يعود مرة أخرى إلى الخارج لتمويل احتياجات السوق المحلي ولتغطية سرقات المنتفعين، وهو ما يجعل معالجة ملف الطاقة من أهم الملفات الاقتصادية التي تحتاج إلى رؤية طويلة المدى تتجاوز الحلول المؤقتة.

وأشار إلى أن ليبيا في هذه المرحلة تحتاج إلى الحفاظ على استقرار المؤسسات المالية والنقدية واستمرار العمل داخل مصرف ليبيا المركزي بصورة منتظمة وواضحة بما يحافظ على ثقة المواطنين والسوق.

كما أكد أن استقالة المحافظ أو إعفائه لا ينبغي أن تتحول إلى نقطة خلاف جديدة بين المؤسسات والأطراف السياسية، بل يجب أن تكون مناسبة لتعزيز استقلالية المؤسسات الاقتصادية واستمرار العمل وفق قواعد واضحة تحمي السياسة النقدية والمالية من التقلبات.

وقال “البرغوثي”: إن ليبيا تملك الموارد والإمكانيات الكافية لتجاوز هذه المرحلة، ولكنها تحتاج إلى قدر أكبر من الاستقرار المؤسسي والانضباط المالي والتنسيق بين المؤسسات والابتعاد عن تحميل طرف واحد مسؤولية اختلالات تراكمت على مدى سنوات.

وأضاف أن الهدف في النهاية ليس الدفاع عن شخص أو مؤسسة، وإنما حماية الاقتصاد الليبي والمحافظة قدر المستطاع على قيمة الدينار واستقرار السوق وضمان توجيه موارد النفط نحو التنمية، بدلًا من استمرار ارتفاع فاتورة الاستيراد وسرقات المنتفعين وفسادهم وتهريبهم.

خاص.. “القماطي”: استقالة محافظ المركزي ليست جوهر الأزمة.. ليبيا تحتاج إلى منظومة اقتصادية جديدة

قال أستاذ الاقتصاد “د. حلمي القماطي” حصرياً لصحيفة صدى الاقتصادية، إن المشكلة في ليبيا أكبر من استقالة محافظ مصرف ليبيا المركزي ناجي عيسى، وأكبر من تغيير شخص بشخص، موضحاً أن السؤال الاقتصادي الصحيح ليس: هل ناجي عيسى فشل؟ وإنما: هل كانت لديه أصلاً مساحة كافية لإدارة سياسة نقدية مستقلة داخل منظومة مالية وسياسية واقتصادية مضغوطة من كل الجهات؟

وأوضح “القماطي” أن السياسة النقدية لا تستطيع وحدها معالجة عجز المالية العامة، ولا وقف التوسع في الإنفاق، ولا إصلاح منظومة الدعم، ولا منع تهريب الوقود، ولا معالجة ضعف الإنتاج المحلي، ولا وقف الطلب المتزايد على الدولار، مشيراً إلى أن الأرقام تؤكد أن المشكلة هيكلية.

وأضاف أن استخدامات النقد الأجنبي في ليبيا بلغت خلال عام 2025 نحو 31.1 مليار دولار، مقابل إيرادات نفطية وإتاوات في حدود 22.1 مليار دولار، أي بفجوة تقارب 9 مليارات دولار بين ما يدخل من المورد الرئيسي وما يخرج من النقد الأجنبي.

وأشار إلى أن الأخطر هو وصول فاتورة المحروقات إلى أعلى مستوى لها الشهر الماضي، متسائلاً: كيف لدولة نفطية تنتج وتصدر النفط، ثم تدفع قرابة 10 مليارات دولار لاستيراد المحروقات؟

وأكد أن هذه ليست مشكلة مصرف مركزي فقط، بل مشكلة اقتصاد ريعي، ودعم غير كفؤ، وتهريب، وضعف في الإنتاج والتكرير، وتشوه في الأسعار والحوافز، وغياب سياسة مالية موحدة.

وفي المقابل، شدد القماطي على أن المصرف المركزي ليس معفياً من المسؤولية، موضحاً أن المصرف مسؤول عن إدارة النقد الأجنبي، واستقرار سعر الصرف، والسيولة، والقطاع المصرفي، والرقابة، وحماية استقلال السياسة النقدية.

وقال إن النقطة الأخطر تتمثل في أنه إذا أصبحت قرارات النقد الأجنبي والإنفاق والدعم والاعتمادات تحت ضغط جماعات مصالح، فالمشكلة لم تعد تسمى فشل محافظ، وإنما استحواذاً على المؤسسة الاقتصادية.

وأضاف أن المؤسسة التي يفترض أن تدير الموارد العامة وفق الكفاءة والاستقرار الاقتصادي تتحول تدريجياً إلى ساحة صراع على توزيع الريع، معتبراً أن هذا هو جوهر الأزمة الليبية، حيث يولد النفط الريع، ويولد الريع مصالح، وتضغط المصالح على المؤسسات، فيما تعيد المؤسسات الضعيفة إنتاج الحلقة نفسها.

وأكد “القماطي” أن تغيير المحافظ وحده لن يحل المشكلة، قائلاً إنه في حال تغيير ناجي عيسى وتعيين محافظ آخر، مع بقاء الإنفاق العام متضخماً، واعتماد الاقتصاد على النفط، والدعم مفتوحاً، وتهريب المحروقات مستمراً، والطلب على الدولار مرتفعاً، والسياسة المالية غير منضبطة، والانقسام المؤسسي قائماً، وجماعات المصالح قادرة على التأثير في القرار الاقتصادي، فإن ما سيحدث هو تغيير الشخص دون تغيير المعادلة.

وأشار إلى أن القضية اليوم ليست قضية ناجي عيسى وحده، بل تتمثل في التساؤل حول ما إذا كانت ليبيا تريد مصرفاً مركزياً مستقلاً فعلاً، أم مصرفاً مركزياً محاصراً بضغوط السياسة والمالية وجماعات المصالح.

ولفت إلى أن الإصلاح الحقيقي يجب أن يبدأ من إعادة بناء المنظومة، من خلال قاعدة مالية تضبط الإنفاق، وإصلاح الدعم، ومواجهة تهريب المحروقات، وإعادة هيكلة قطاع النفط والتكرير، وتنويع الاقتصاد، وتوحيد المؤسسات، وتحقيق شفافية كاملة في استخدام النقد الأجنبي.

وشدد على أن الاحتياطيات ليست أموالاً بلا نهاية، بل هي خط الدفاع الأخير عن قيمة الدينار والاستقرار الاقتصادي، محذراً من أن الاستمرار في استخدام النقد الأجنبي لتمويل الاختلالات الهيكلية لا يعالج الأزمة، وإنما يرحّلها إلى المستقبل ويجعل فاتورتها أكبر.

واختتم “القماطي” بالتأكيد على أن ليبيا اليوم لا تحتاج فقط إلى محافظ جديد للمصرف المركزي، بل تحتاج إلى منظومة اقتصادية جديدة تحمي المصرف المركزي من التدخل، وتحمي المال العام من جماعات المصالح، وتحول النفط من مصدر للريع إلى مصدر لبناء اقتصاد.

وأضاف أنه إذا كانت استقالة المحافظ قد حدثت فعلاً، فيجب ألا تكون نهايتها مجرد تغيير اسم المحافظ، بل يجب أن تكون بداية مراجعة حقيقية للسياسات التي أوصلت الاقتصاد الليبي إلى هذه النقطة.